猜你想问
本周债市核心观点是什么?
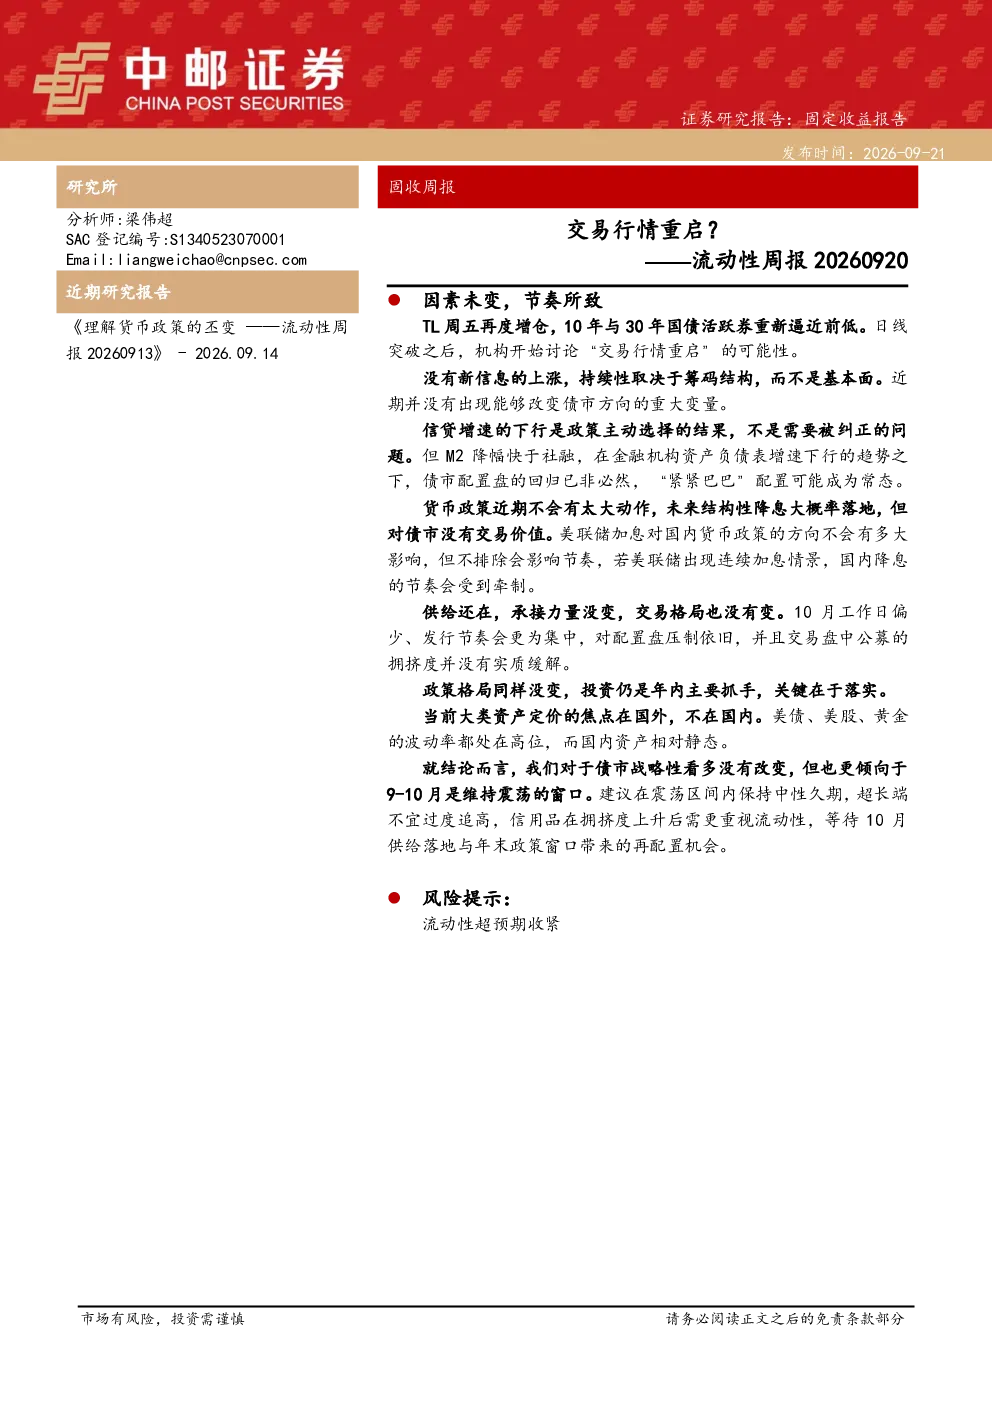
当前债市处于震荡窗口期,交易行情重启需满足特定条件,9-10月维持震荡的可能性较大,年底存在再配置机会。债市上涨更多是交易情绪自我强化,持续性取决于筹码结构。政策与资金面显示信贷增速下行是政策主动选择,M2降幅快于社融显示银行负债端宽松收敛,配置盘回归非必然。政府债券发行持续,10月供给集中度可能上升,银行和保险配置盘受约束,交易盘缺乏增量。国内资产相对静态,美债、美股、黄金波动率高位,国内各类资产年内低波动。
债市未来发展趋势如何?
债市未来发展趋势需关注交易情绪与筹码结构变化。短期内债市可能维持震荡格局,9-10月尤为关键。长期来看,随着负债成本下行、供给压力消化、保险配置需求回归,长端中枢有望下移。政策主攻方向为投资,消费提振依赖收入预期,年内政策侧重落地,年底可能有增量政策。债市战略性看多不变,但需中性久期配置,超长端不宜追高,信用品重视流动性。
报告重点分析了哪些方向?
报告重点分析了债市方向、政策与资金面、供给与承接、政策格局以及资产定价五个方向。具体包括:债市上涨更多是交易情绪自我强化,持续性取决于筹码结构;信贷增速下行是政策主动选择,M2降幅快于社融显示银行负债端宽松收敛;政府债券发行持续,10月供给集中度可能上升,银行和保险配置盘受约束;投资是政策主攻方向,消费提振依赖收入预期;国内资产相对静态,美债、美股、黄金波动率高位,国内各类资产年内低波动。
当前市场现状如何判断?
当前市场现状判断为债市处于震荡窗口期,交易行情重启需满足特定条件。10年国债收益率1.68%,30年国债收益率2.13%,30-10期限利差45BP,均处于年内低位。资金价格季节性上行,但跨季资金面平稳。8月社融存量同比7.2%,较年初下行1个百分点;M2同比7.5%,较2月回落。国内资产相对静态,美债、美股、黄金波动率高位,国内各类资产年内低波动。
研报提示哪些风险?
研报提示的主要风险是流动性超预期收紧。政策与资金面显示银行负债端宽松收敛,配置盘回归非必然,需警惕流动性变化对债市的影响。此外,政府债券发行持续,10月供给集中度可能上升,银行和保险配置盘受约束,交易盘缺乏增量,这些因素也可能对债市造成压力。需密切关注资金面变化和政策动向,以应对潜在风险。