猜你想问
螺纹日报主要分析了什么内容?
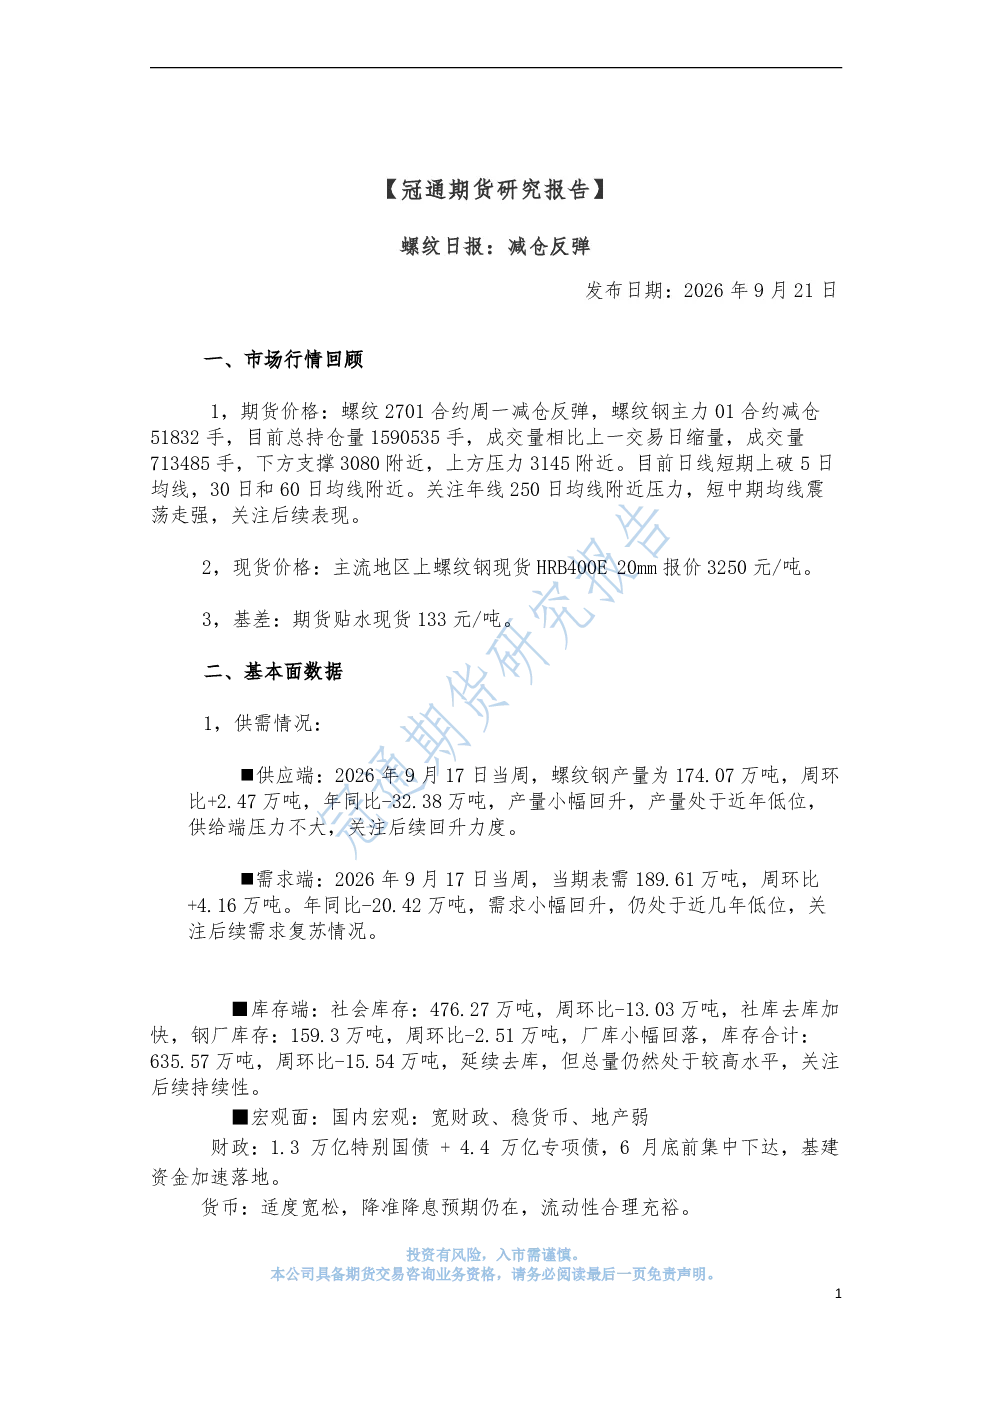
螺纹日报主要分析了螺纹钢期货和现货的市场行情,包括价格走势、持仓量、成交量等数据,以及供需情况、库存变化、宏观经济政策等多方面因素对螺纹钢市场的影响。报告还探讨了螺纹钢市场的驱动因素和短期观点,指出螺纹钢市场处于成本托底、现实偏弱、预期博弈的震荡格局,并强调了后续需关注建材日成交、钢厂复产节奏及原料端波动等因素。
螺纹钢行业未来发展趋势如何?
螺纹钢行业未来发展趋势受多重因素影响。供给端,新版产能置换政策收紧,产量同比大幅低于往年,长期利好供需平衡。需求端,房地产下行周期导致需求弱,但基建资金加速落地、适度宽松的货币政策和保交楼等政策有望托底需求。总体来看,螺纹钢行业供给端收缩,需求端缓慢复苏,市场或呈现震荡格局,需关注宏观经济政策和市场供需变化。
本报告重点分析了哪些方面?
本报告重点分析了螺纹钢市场的供需情况、库存变化、宏观经济政策、驱动因素和短期观点。在供需情况方面,报告指出产量小幅回升但处于近年低位,需求小幅回升但仍处于低位,库存延续去库但总量仍高。在宏观经济政策方面,报告分析了财政政策、货币政策、地产政策和钢铁行业政策的影响。在驱动因素方面,报告分析了供给端和需求端的偏多和偏空因素。在短期观点方面,报告指出螺纹钢市场处于震荡格局,需关注后续市场变化。
当前螺纹钢市场现状如何判断?
当前螺纹钢市场处于成本托底、现实偏弱、预期博弈的震荡格局。成本端,双焦价格止跌,铁水产量上行空间有限,对钢价形成底部支撑。供给端,供给端有所收缩,库存小幅去化但总量仍高,库存压力未完全解除。需求端,金九旺季兑现不及预期,下游成交偏弱,地产新开工低迷,终端按需采购,缺少爆发式需求,限制向上空间。总体来看,螺纹钢市场短期表现受多重因素制约,呈现震荡态势。
本报告有哪些风险提示?
本报告提示的风险因素包括:首先,需求端复苏不及预期,若下游需求持续疲软,螺纹钢价格反弹高度有限;其次,库存压力未完全解除,尽管库存小幅去化,但总量仍较高,可能对价格形成压力;再次,宏观经济复苏偏弱,内需不足,地产销售、新开工低迷仍是主要拖累,可能影响螺纹钢市场表现;最后,原料端波动,若原料价格大幅波动,可能对螺纹钢成本端造成影响,进而影响市场走势。需密切关注这些风险因素的变化。