猜你想问
AnaptysBio 2025年度报告核心内容有哪些?
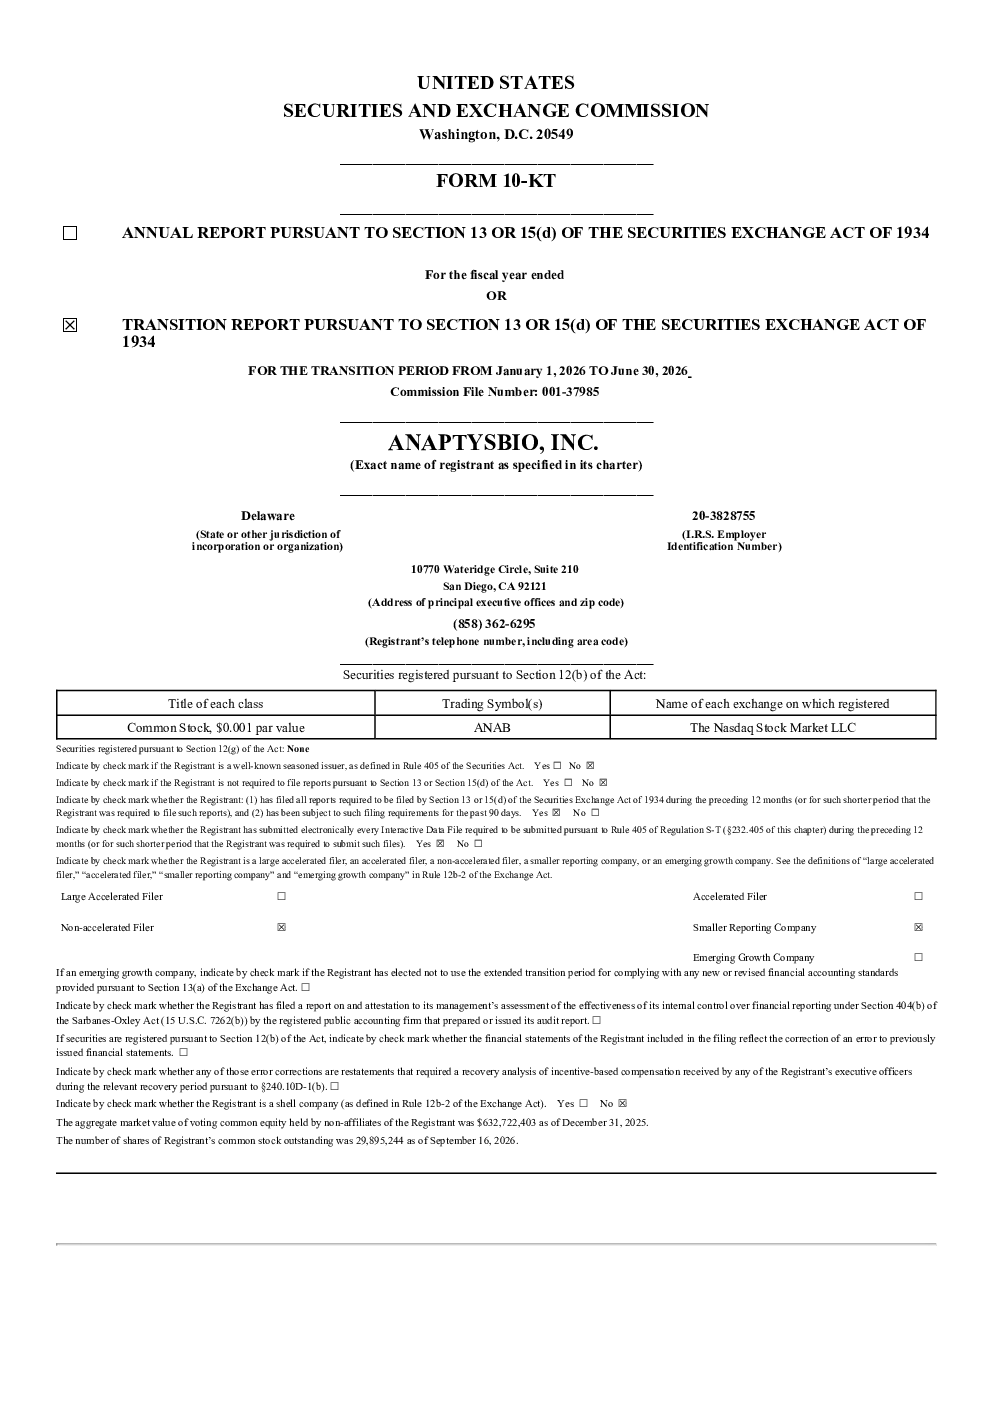
AnaptysBio 2025年度报告显示,公司主要从事免疫肿瘤学领域的财务合作,管理 Jemperli 和 Quimilza 的专利授权及里程碑付款。报告强调公司已完成与 First Tracks Biotherapeutics 的业务分离,专注 Jemperli 和 Quimilza 的财务合作,并将 First Tracks Biotherapeutics 的业务转向自身开发和商业化。截至 2026 年 6 月 30 日,公司累计亏损 2.9 亿美元,主要源于成立以来的损失。营收主要来自 Jemperli 的专利授权和里程碑付款,2026 年上半年 GSK 报告 Jemperli 销售额 6.44 亿美元,同比增长超 30%。公司运营费用较低,2026 年上半年总运营费用 2.07 亿美元,其中研发费用 2668 万美元。
免疫肿瘤学赛道发展趋势如何?
免疫肿瘤学赛道持续快速发展,主要驱动因素包括免疫检查点抑制剂的临床应用拓展、新型生物标志物的发现以及 CAR-T 等细胞治疗的商业化。市场竞争日益激烈,主要参与者如 GSK、Vanda、Bristol Myers Squibb 等持续推出创新产品。支付方对肿瘤免疫治疗的覆盖范围和价格谈判成为关键挑战,监管政策变化也可能影响市场格局。AnaptysBio 通过财务合作模式参与该赛道,降低了研发风险,但需关注 Jemperli 等核心产品的市场表现和竞争压力。
AnaptysBio 报告重点分析了哪些方向?
AnaptysBio 报告重点分析了公司在免疫肿瘤学领域的财务合作模式,特别是 Jemperli 和 Quimilza 的专利授权及里程碑付款结构。报告详细披露了公司财务状况,包括累计亏损、营收来源、运营费用及现金流情况。同时,报告也强调了业务分离后的战略聚焦,以及与 First Tracks Biotherapeutics 的资产剥离细节。此外,报告还披露了公司面临的主要风险,如对 Jemperli 的依赖、知识产权风险、虚拟运营模式风险及税收复杂性等。
当前免疫肿瘤学市场现状如何?
当前免疫肿瘤学市场呈现高增长态势,但竞争格局日趋复杂。以 Jemperli 为例,作为 PD-1 抑制剂,其销售额持续增长,但面临来自其他 PD-1 抑制剂的竞争压力。同时,CAR-T 等新兴疗法也在逐步商业化,进一步加剧市场竞争。支付方对肿瘤免疫治疗的定价和覆盖范围谈判成为行业焦点,部分产品面临支付压力。AnaptysBio 通过财务合作模式参与市场,需关注 Jemperli 销售表现及行业竞争动态对自身业务的影响。
AnaptysBio 报告提示了哪些风险?
AnaptysBio 报告提示的主要风险包括:业务高度依赖 Jemperli 的成功,而 Jemperli 面临激烈市场竞争及监管和支付方覆盖风险;知识产权依赖于 licensees 和合作伙伴,存在无法获得、维持或保护的风险;公司采用虚拟运营模式,依赖独立承包商,存在人员流失和关键人员招聘风险;股票价格波动较大,存在证券集体诉讼风险。此外,公司税收状况复杂,拥有联邦和州净经营亏损递延税项及研发税收抵免递延税项,但可能受所有权变更限制。