猜你想问
这份研报的核心内容是什么?
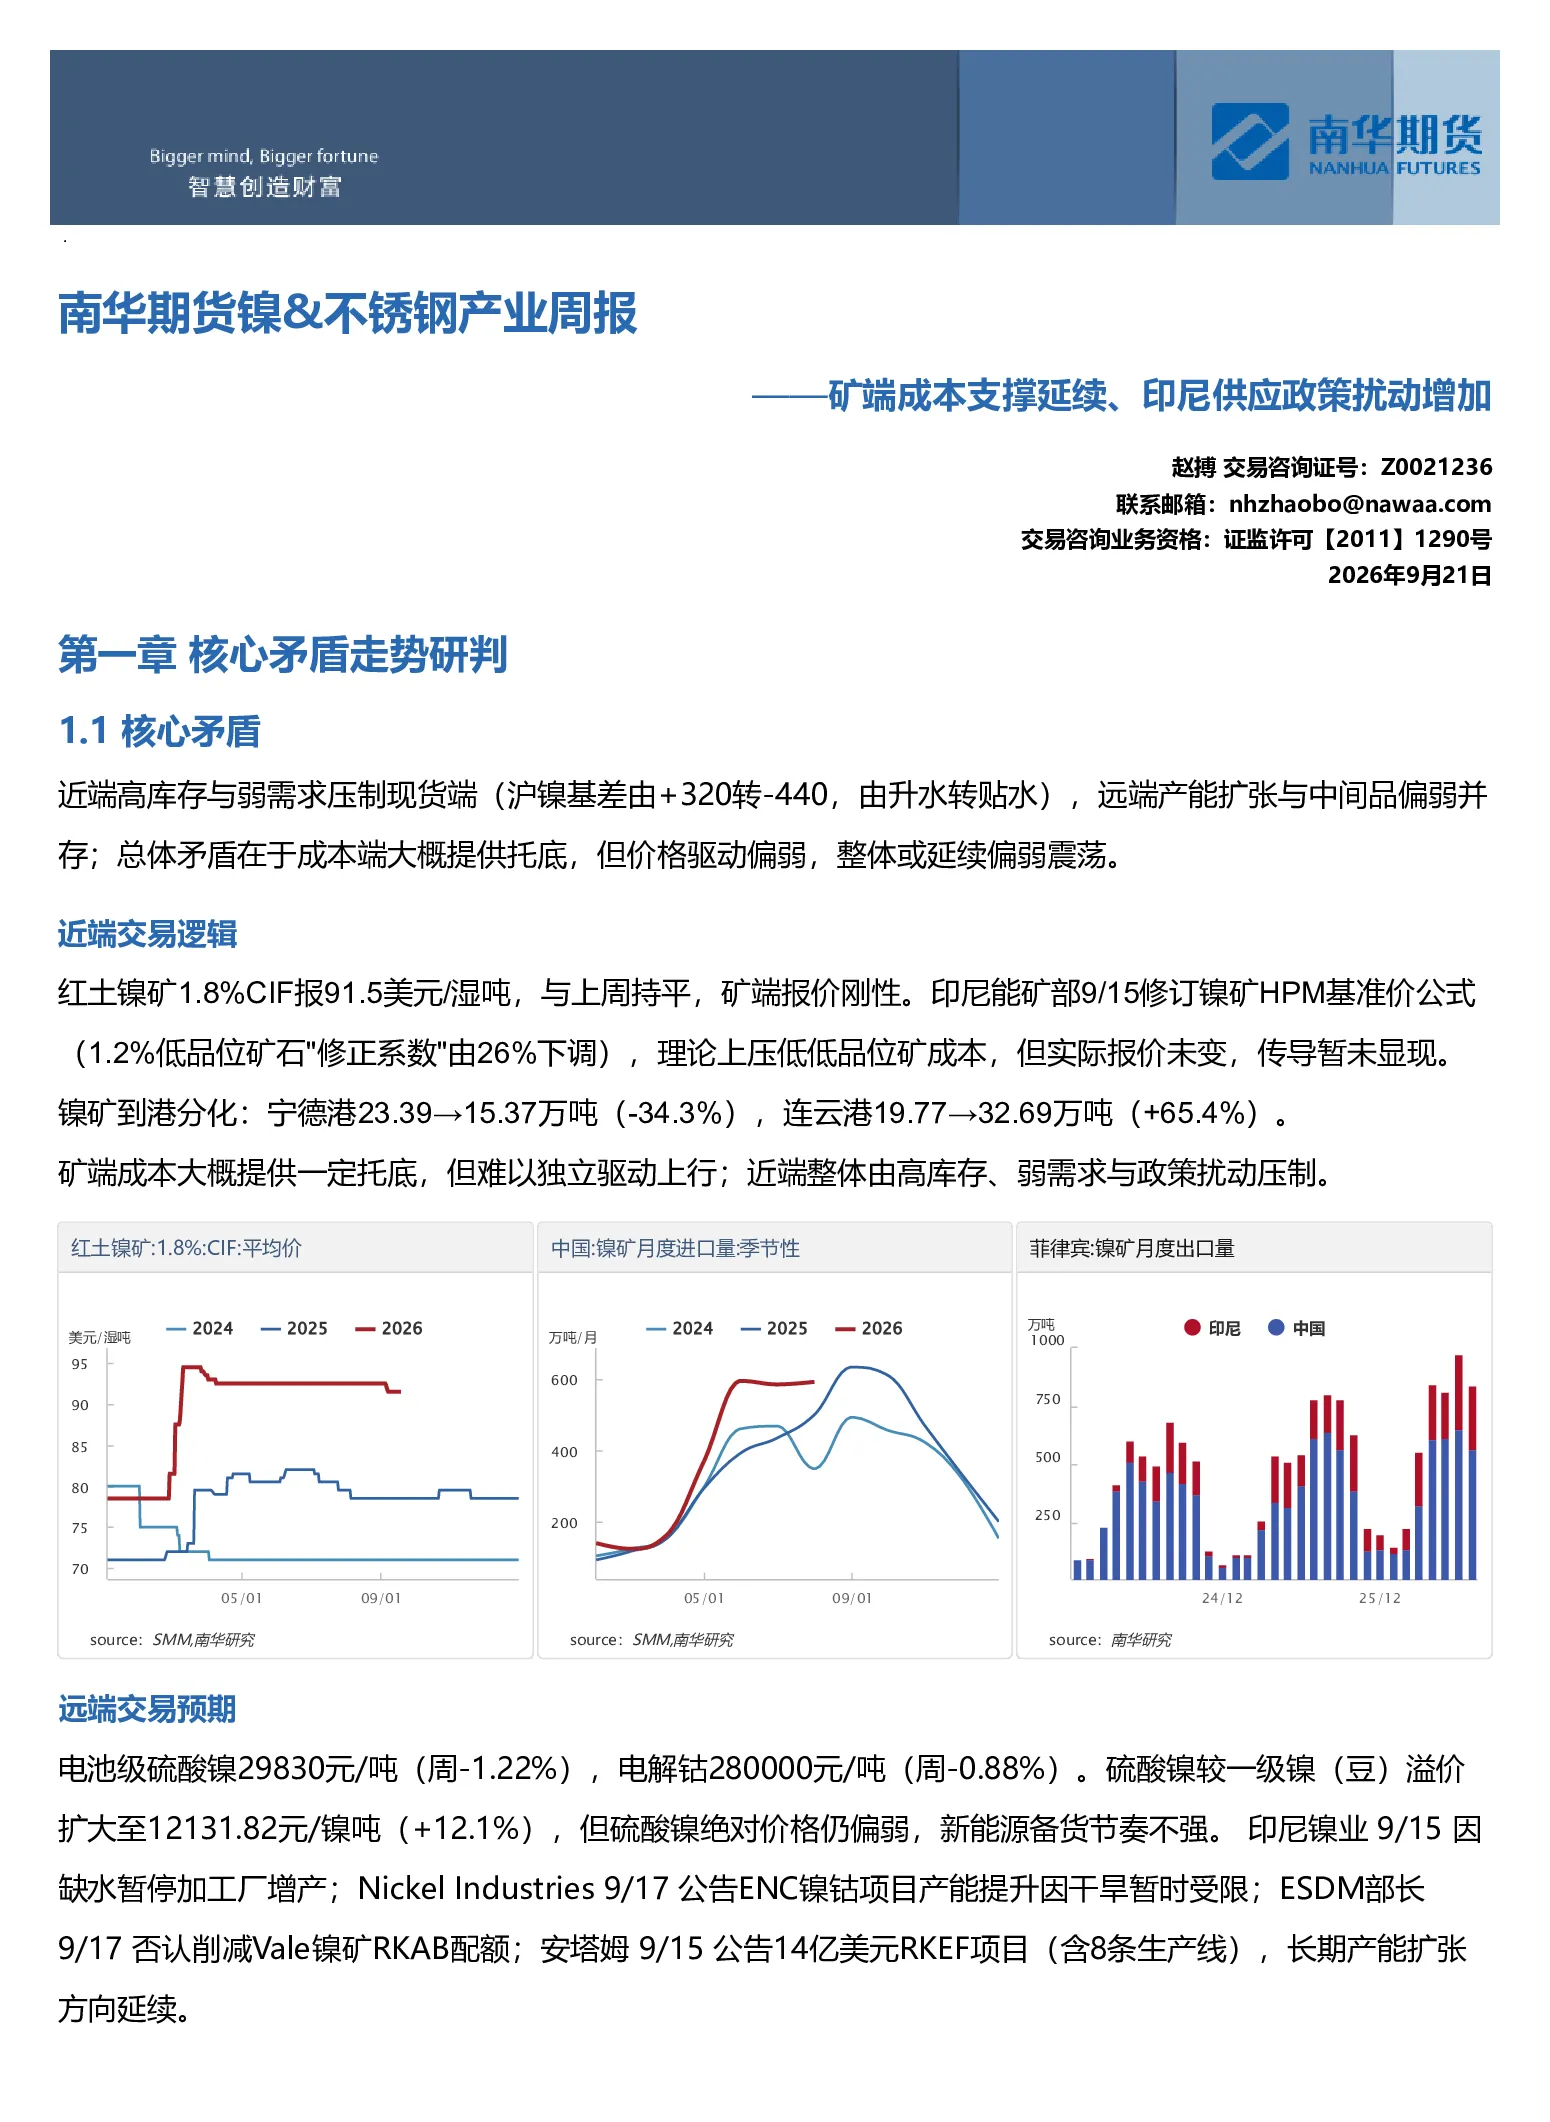
这份研报分析了镍和不锈钢市场的核心矛盾,指出近端高库存与弱需求压制现货,远端产能扩张与中间品偏弱并存。报告认为成本端提供托底,但价格驱动偏弱,整体延续偏弱震荡。报告还探讨了印尼修订HPM基准价公式的影响、矿端到港分化、成本端支撑力度以及远端硫酸镍、电解钴价格走势和新能源备货节奏等问题。
镍和不锈钢行业未来的发展趋势如何?
报告指出,印尼镍生铁和MHP产量持续增长,但短期受干旱扰动;国内精炼镍和硫酸镍产量下降。需求端,镍下游PMI综合处于荣枯线下,整体偏弱,电池PMI收缩、硫酸镍价格回落、8月硫酸镍产量下降三重信号表明新能源备货节奏不强。不锈钢端虽有结构性支撑,但全球镍下游需求整体仍承压。印尼长期产能扩张方向延续,但短期供应端扰动偏短期。
研报重点分析了哪些方向?
研报重点分析了矿端成本支撑、印尼供应政策扰动、国内外盘面走势、估值和利润分析以及供需及库存推演。报告指出红土镍矿报价刚性,印尼修订HPM基准价公式但实际报价未变,传导暂未显现;沪镍主力基差由升水转贴水,现货端压力加剧;外采硫酸镍、MHP、高冰镍均亏损;印尼镍冶炼厂协会欢迎新定价公式;8月印尼镍生铁产量增长,中国精炼镍产量下降;8月下游耗镍量中,不锈钢耗镍量最大。
当前镍和不锈钢市场的现状如何?
当前镍和不锈钢市场呈现近端高库存与弱需求压制现货,远端产能扩张与中间品偏弱并存的局面。沪镍主力基差由+320转-440元/吨,由升水转贴水,现货端压力加剧。LME镍3M周跌幅1.74%,累库延续,结构性压制镍价。沪伦价差仍处高位,进口镍经济性延续,进口回流压力或延续。镍端外采电积镍亏损对增量产能投放形成约束。
研报提示了哪些风险?
研报提示的风险包括:印尼供应端扰动可能持续,影响HPAL路线原料价格;国内供应端收缩,外采电积镍亏损约束增量投放;全球镍下游需求整体仍承压,镍下游PMI综合处于荣枯线下,电池PMI收缩、硫酸镍价格回落、8月硫酸镍产量下降三重信号表明新能源备货节奏不强;印尼产能扩张可能受干旱影响;新定价公式的实际影响尚待观察。