猜你想问
携程集团2026年Q2业绩表现如何?
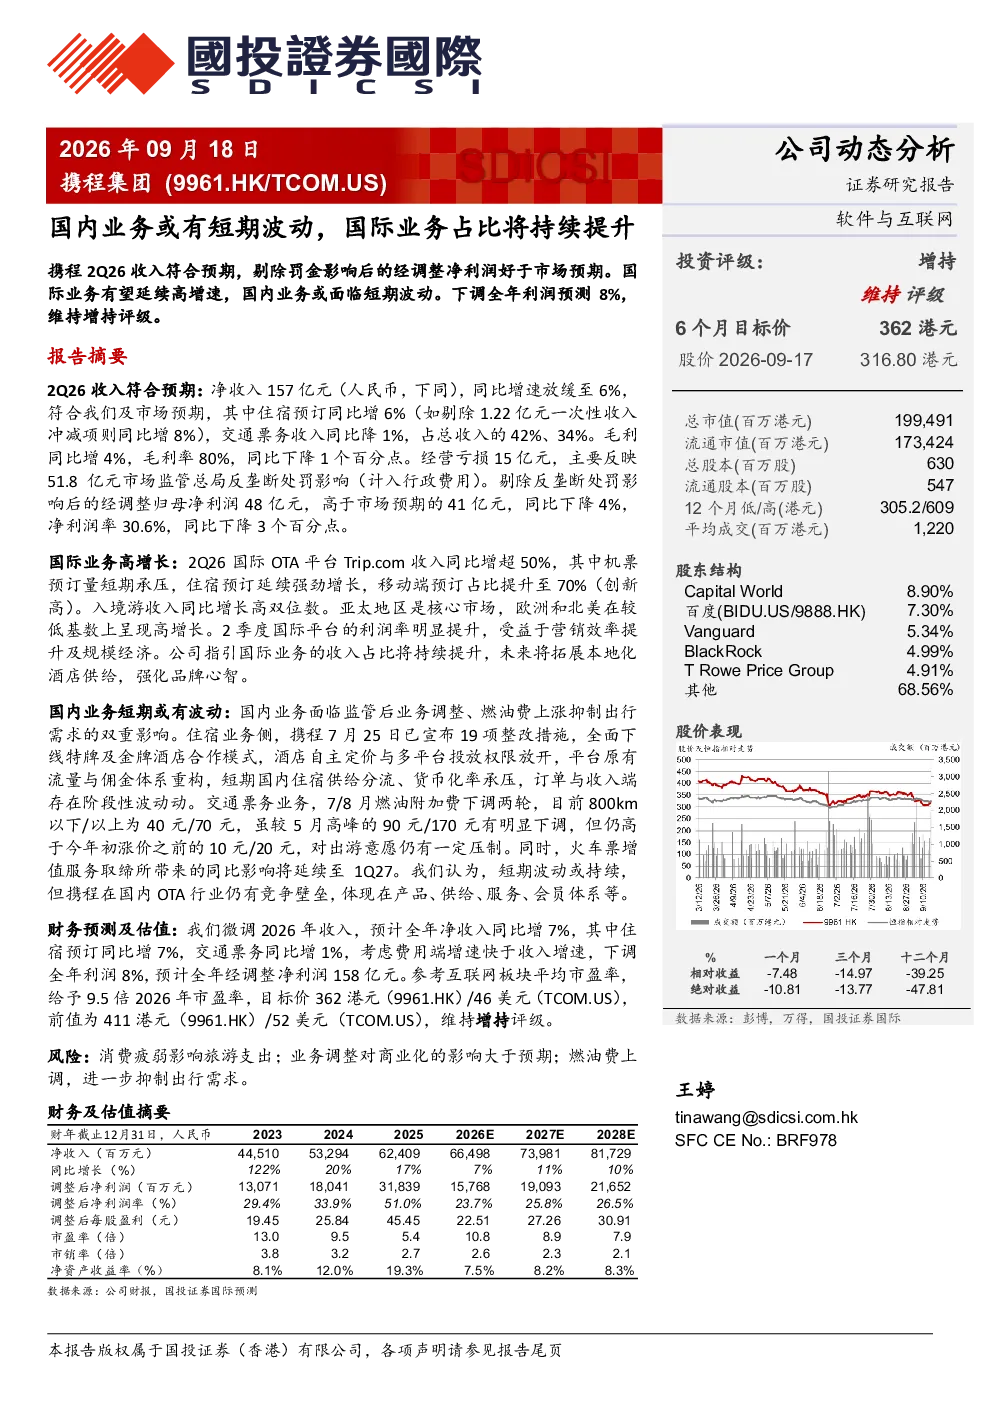
携程集团2026年Q2净收入157亿元,同比增速放缓至6%,符合预期。剔除一次性罚金影响后,住宿预订同比增8%,交通票务收入同比降1%。毛利同比增4%,毛利率80%,同比下降1个百分点。经营亏损15亿元,主要受51.8亿元反垄断处罚影响。剔除处罚影响后,经调整归母净利润48亿元,高于市场预期41亿元,同比下降4%,净利润率30.6%,同比下降3个百分点。
携程集团国际业务发展情况怎样?
携程集团国际业务表现强劲,国际OTA平台Trip.com收入同比增超50%,住宿预订强劲增长,移动端预订占比达70%。入境游收入同比增长高双位数,亚太地区为核心市场,欧洲和北美在低基数上高增长。国际平台利润率提升,受益于营销效率提升及规模经济。公司将继续拓展本地化酒店供给,强化品牌心智,国际业务占比将持续提升。
携程集团国内业务面临哪些挑战?
携程集团国内业务受监管后业务调整及燃油费上涨双重影响。住宿业务全面下线特牌及金牌酒店合作模式,平台流量与佣金体系重构,短期供给分流、货币化率承压,订单与收入端存在阶段性波动。交通票务业务受燃油附加费上涨影响,出游意愿受压制。火车票增值服务取缔影响延续至1Q27。国内业务短期面临波动,但携程在国内OTA行业仍具竞争壁垒,短期波动或持续,但长期仍具优势。
携程集团市场现状如何?
携程集团市场现状显示,国际业务高增长,占比持续提升,国内业务短期波动但长期优势明显。公司2Q26收入符合预期,但利润受反垄断处罚影响较大。剔除处罚后经调整归母净利润48亿元,高于市场预期41亿元。公司微调2026年收入预测,预计同比增7%,住宿预订同比增7%,交通票务同比增1%。参考互联网板块平均市盈率,给予9.5倍2026年市盈率,目标价362港元/46美元。
携程集团面临哪些风险?
携程集团面临的主要风险包括:消费疲弱影响旅游支出,可能导致旅游需求下降;业务调整对商业化的影响大于预期,可能影响公司盈利能力;燃油费上调进一步抑制出行需求,可能影响交通票务业务发展。此外,反垄断处罚的长期影响也可能对经营业绩造成不确定性。