猜你想问
锰硅期货日报核心内容是什么?
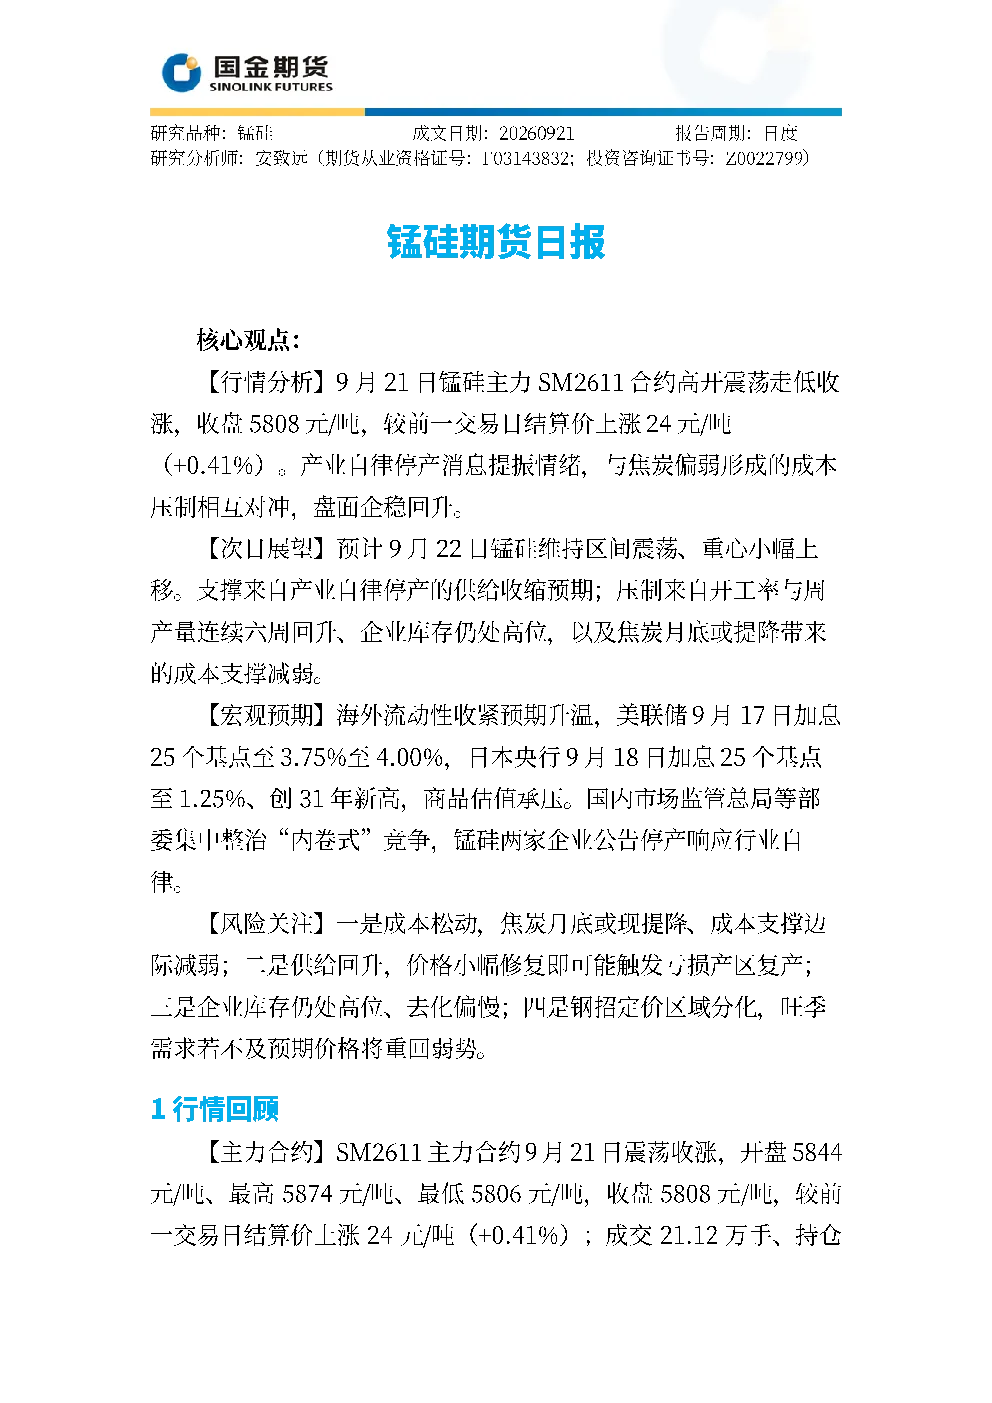
该研报分析了9月21日锰硅主力SM2611合约行情,显示合约高开震荡走低后收涨至5808元/吨,上涨24元/吨。产业自律停产消息提振市场情绪,但焦炭价格偏弱形成成本压制,导致盘面企稳回升。报告还指出,预计次日锰硅期货将维持区间震荡,重心小幅上移,支撑来自产业自律停产的供给收缩预期,压制则来自开工率与周产量连续六周回升、企业库存高位,以及焦炭月底可能提降带来的成本支撑减弱。
锰硅行业未来发展趋势如何?
锰硅行业未来发展趋势呈现复杂态势。短期内,产业自律停产与成本端偏弱对冲,支撑盘面企稳回升。但中长期来看,供给回升与库存高位压制上方空间,若产业自律减产持续落地,供给端约束有望边际强化。然而,成本松动(焦炭月底或提降)、供给回升(价格小幅修复即触发亏损产区复产)、企业库存高位去化偏慢、钢招定价区域分化及旺季需求不及预期等因素均可能对行业走势产生影响。
报告重点分析了哪些方向?
报告重点分析了锰硅期货市场短期与中期的运行逻辑。短期逻辑方面,产业自律停产与成本端偏弱对冲,盘面企稳回升,但停产预期升温但实际减量兑现尚需时间,更多体现为情绪端支撑。中期展望则关注供给回升与库存高位对价格上方的压制,以及产业自律减产持续落地可能带来的供给端约束强化。此外,报告还分析了库存、产量、下游需求等关键数据,以及成本端焦炭价格走势对锰硅期货的影响。
当前锰硅市场现状如何判断?
当前锰硅市场现状呈现供需博弈格局。一方面,产业自律停产消息提振市场情绪,供给收缩预期提供支撑;另一方面,焦炭价格偏弱形成成本压制,开工率与周产量连续六周回升,企业库存高位,以及焦炭月底可能提降带来的成本支撑减弱,共同制约价格上涨空间。市场整体维持区间震荡,重心小幅上移,但上方空间受限于供给端压力与库存高位。
研报提示了哪些风险?
研报提示了锰硅市场面临的多重风险。首先是成本松动风险,焦炭月底可能提降将削弱成本支撑。其次是供给回升风险,价格小幅修复可能触发亏损产区复产,导致供给增加。再次是企业库存高位去化偏慢,可能拖累市场表现。此外,钢招定价区域分化及旺季需求不及预期等因素也可能对市场造成压力。这些风险需持续关注,以评估锰硅期货的潜在波动。