猜你想问
国芯科技2026年投资者关系活动记录报告主要讲了什么?
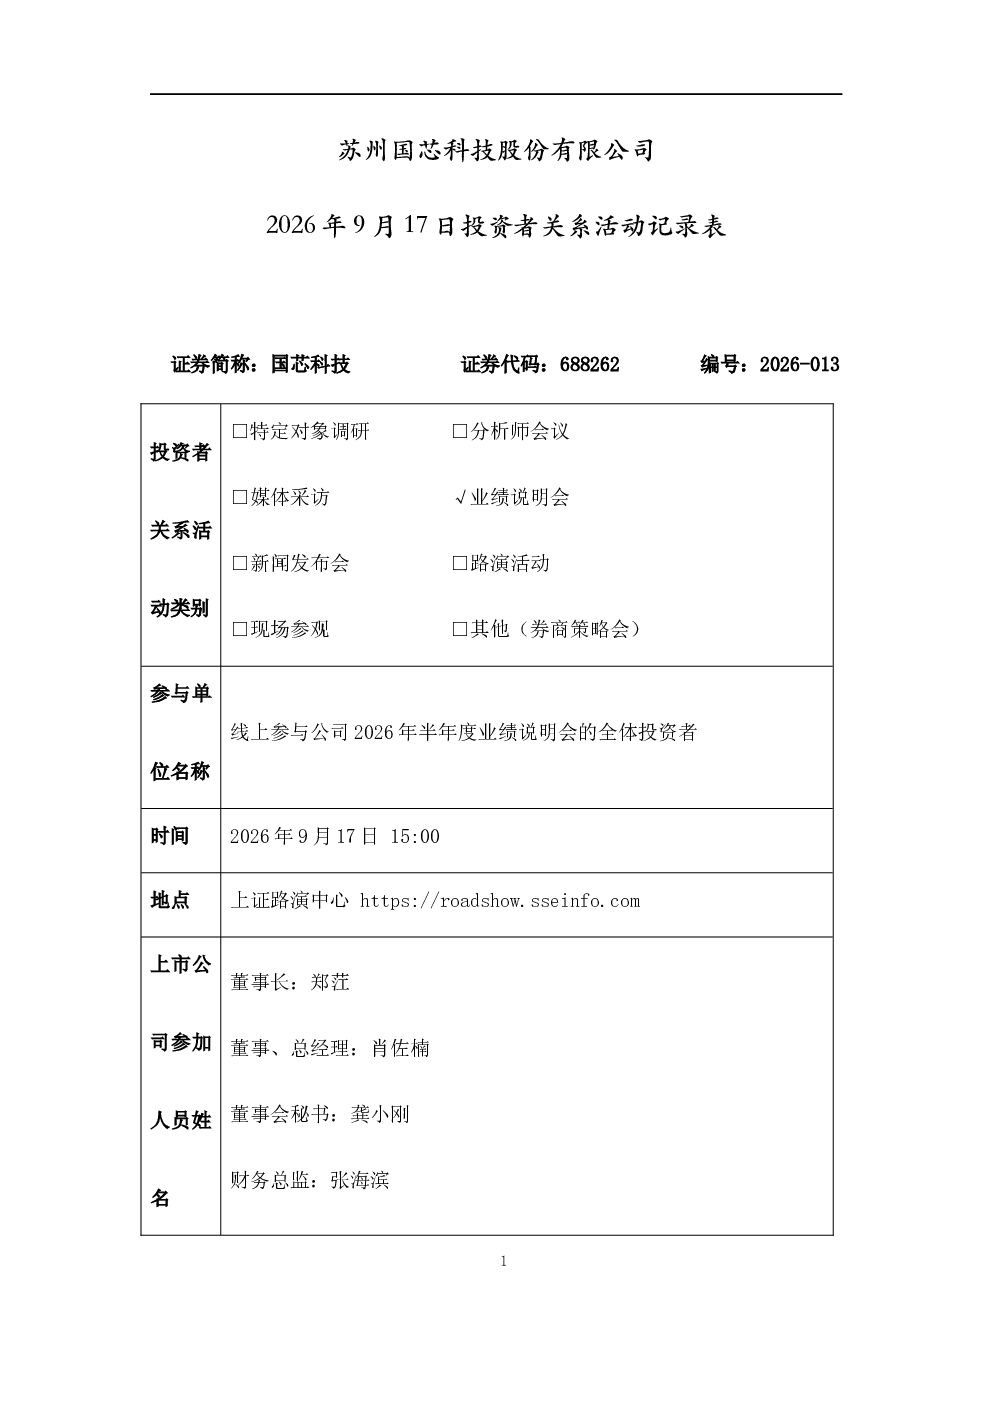
该报告重点介绍了国芯科技在AI芯片和汽车电子芯片领域的最新进展。公司展示了其端侧、边缘侧及汽车物理AI芯片布局,包括已出货超10万颗的端侧AI芯片CCR4001S,满足L3自动驾驶安全要求的CCRC40XX系列芯片,以及与龙擎空天合作研发的GPNPU芯片。汽车电子芯片方面,2026年上半年收入同比增长108.47%,出货量超800万颗,中高端产品已批量供货给比亚迪、奇瑞、吉利等客户。公司还深耕AI芯片定制服务二十余年,拥有系列化RISC-V CPUIP核和AINPU IP核,合同负债达11.43亿元。报告还提及了市场竞争风险和业务结构优化计划。
AI芯片赛道的发展趋势如何?
AI芯片赛道正朝着专用化和高效化方向发展。端侧和边缘侧AI应用需求持续增长,推动AIASIC芯片定制服务需求增加。国芯科技等企业通过RISC-V架构和Chiplet技术提升算力效率,同时注重低功耗和成本控制。汽车物理AI芯片成为重要增长点,满足L3及以上自动驾驶安全合规要求。此外,抗量子芯片商业化加速,国芯科技已成为国内少数实现抗量子密码全链条贯通的企业,其抗量子金融POS芯片已批量供货超80万颗。市场竞争激烈,但合同负债高体现了客户对公司能力的认可。
报告重点分析了国芯科技的哪些业务方向?
报告重点分析了国芯科技两大业务方向:AI芯片定制服务和汽车电子芯片。在AI芯片定制服务方面,公司拥有系列化RISC-V CPUIP核、AINPU IP核和安全算法IP,构建“RISC-V CPU+AI NPU+安全”技术底座,在手订单充沛,合同负债达11.43亿元。汽车电子芯片方面,上半年收入同比增长108.47%,出货量超800万颗,中高端产品已批量供货,新一代芯片已送样客户。公司还积极布局抗量子芯片商业化,抗量子金融POS芯片已批量供货超80万颗。
当前AI芯片市场竞争情况如何?
当前AI芯片定制市场竞争激烈,存在订单波动和客户自研芯片分流需求的风险。国芯科技认为市场竞争激烈,但合同负债达11.43亿元体现了客户对公司能力的认可。云侧和边缘侧AI客户定制芯片服务需求增加,推动AIASIC芯片定制服务发展。国芯科技通过深耕定制芯片二十余年,构建了技术优势,但仍需应对市场变化。此外,抗量子芯片商业化成为新的增长点,国芯科技在该领域处于领先地位。
报告提示了哪些风险?
报告提示了AI芯片定制市场竞争激烈的风险,存在订单波动和客户自研芯片分流需求的可能性。虽然合同负债高体现了客户认可,但市场竞争仍需警惕。此外,公司上半年扣非净利润亏损,主要因低毛利AI芯片定制服务占比抬升,业务结构优化是关键。公司以2026年净利润为正为目标,主要支撑点包括定制芯片订单充足、汽车电子芯片高速增长、信创与信息安全芯片客户群扩大。抗量子芯片商业化虽前景良好,但仍需关注技术迭代和市场竞争变化。