猜你想问
耐科装备2026年业绩说明会核心内容有哪些?
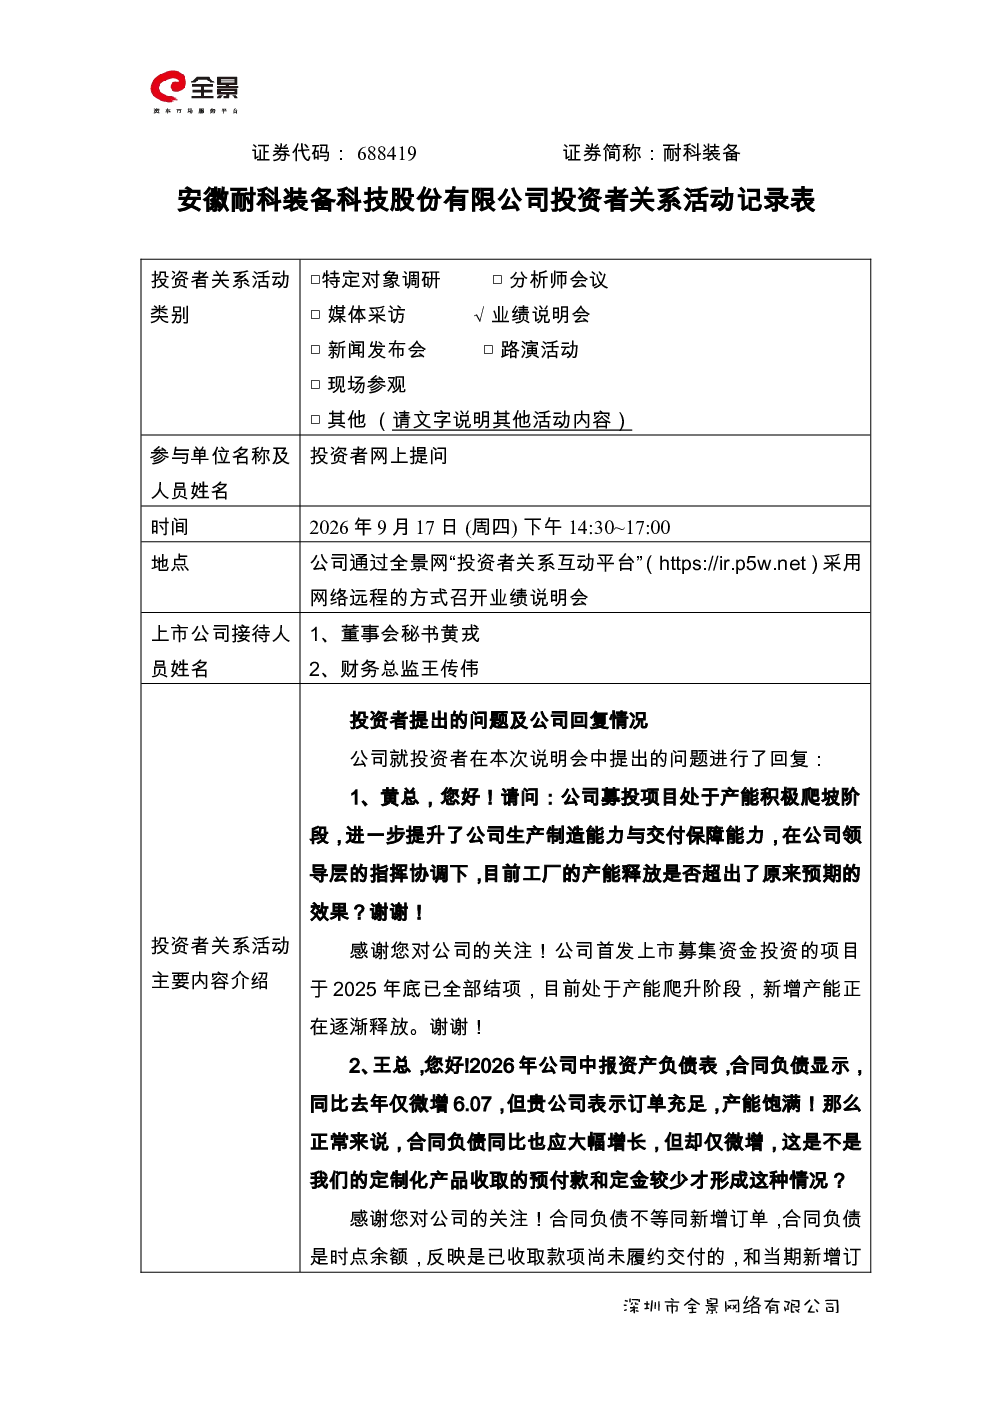
黄总在2026年业绩说明会上表示,公司产品标准化设备交货期已从2025年的4至6个月缩短至2026年的3至5个月,交货周期缩短1个月。这是由于制造技术提升和新工艺运用,产品交付能力和周期在不断优化,以提升客户满意度。此外,2026年上半年公司实现营业收入1.87亿元(同比增长33.11%),净利润4,923.29万元(同比增长18.20%),扣非净利润4,251.57万元(同比增长17.28%)。公司管理层专注于主业经营与规范运作,以持续、稳健的经营成果回报投资者。
耐科装备所在赛道行业发展趋势如何?
耐科装备所在行业正经历制造技术提升和新工艺运用的快速发展阶段,产品交付能力和周期不断优化,有助于提升客户满意度。行业景气度受宏观经济、市场情绪及资金偏好等多重因素影响,不同公司存在差异。公司专注于主业经营与规范运作,通过持续做好主业与市场拓展,以稳健经营成果回报投资者。行业发展需关注技术革新和市场需求变化带来的机遇与挑战。
耐科装备报告重点分析了哪些方向?
报告重点分析了公司产品标准化设备交货期的缩短,从2025年的4至6个月优化至2026年的3至5个月,体现了制造技术提升和新工艺运用的成效。同时,报告披露了公司2026年上半年经营数据,营业收入同比增长33.11%,净利润同比增长18.20%,扣非净利润同比增长17.28%。黄总强调公司管理层专注于主业经营与规范运作,并指出二级市场股价受多重因素影响,不宜简单横向比较。
当前耐科装备市场现状如何?
耐科装备市场现状表现为产品交付能力提升,交货周期缩短,客户满意度提高。2026年上半年公司经营数据显示稳健增长,营业收入和净利润均实现同比增长。黄总在业绩说明会上指出,二级市场股价受宏观经济、行业景气度、市场情绪及资金偏好等多重因素影响,不同公司存在差异,不宜简单横向比较。公司管理层专注于主业经营与规范运作,以持续、稳健的经营成果回报投资者。
耐科装备研报存在哪些风险提示?
研报中未直接提及具体风险,但黄总在业绩说明会上指出二级市场股价受多重因素影响,不同公司存在差异,不宜简单横向比较,提示投资者需关注市场波动。此外,公司经营受宏观经济、行业景气度、市场情绪及资金偏好等多重因素影响,存在不确定性。公司管理层虽强调专注主业经营与规范运作,但外部环境变化可能对公司经营产生影响。投资者需结合行业发展趋势和公司经营状况综合判断。