猜你想问
新华医疗2026年中报核心数据有哪些?
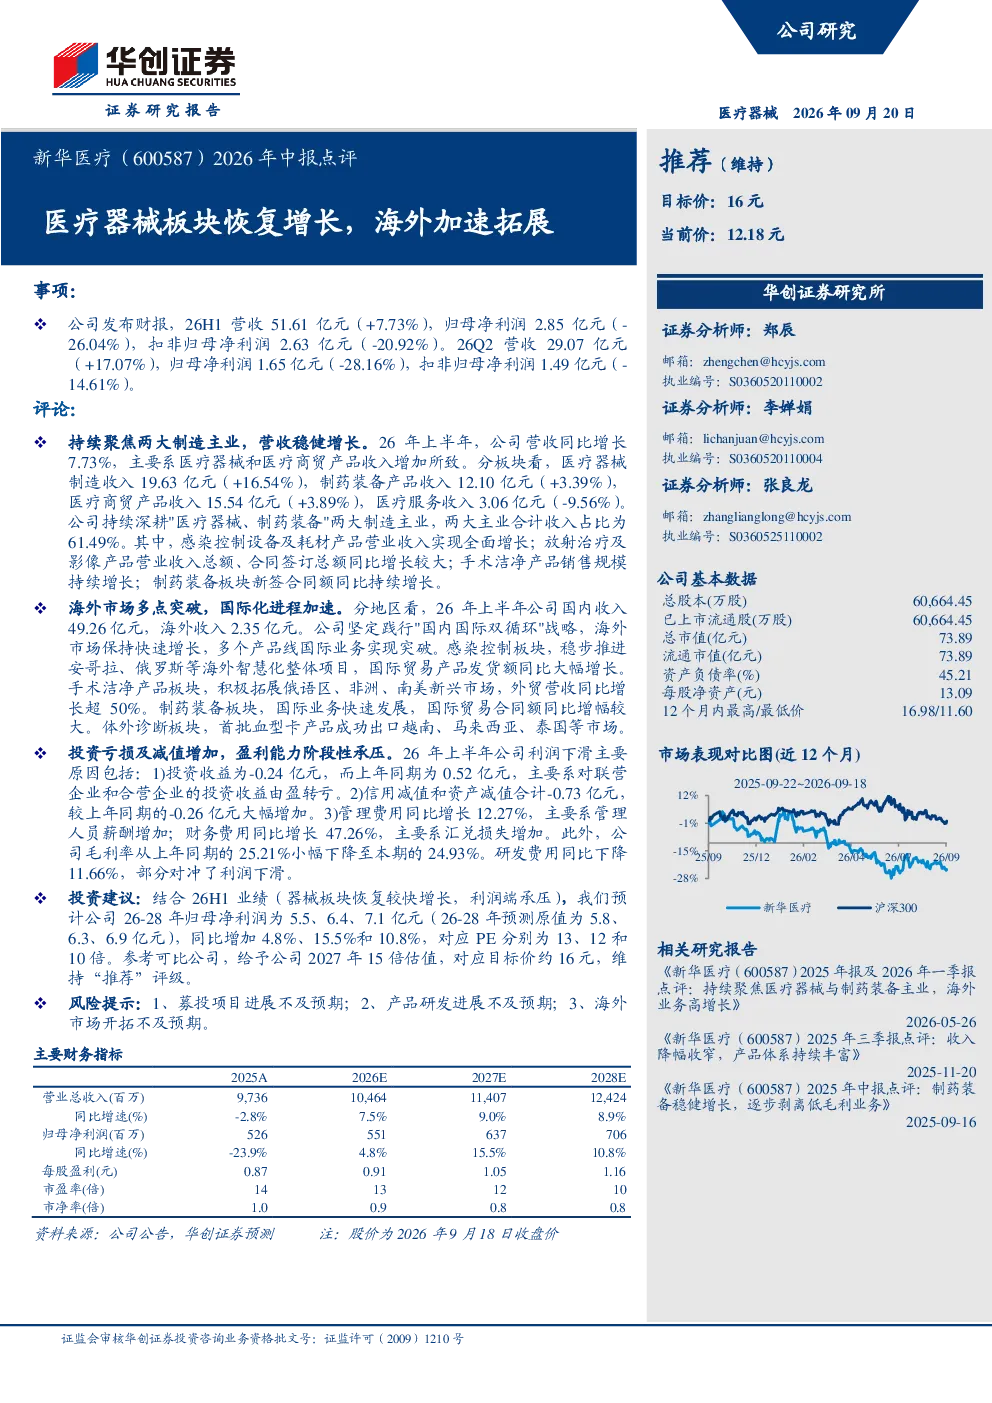
新华医疗2026年上半年营收51.61亿元,同比增长7.73%;归母净利润2.85亿元,同比下降26.04%。医疗器械制造收入增长16.54%,制药装备产品收入增长3.39%,医疗商贸产品收入增长3.89%,医疗服务收入下降9.56%。公司持续聚焦医疗器械和制药装备两大制造主业,合计收入占比61.49%。感染控制设备及耗材、放射治疗及影像产品、手术洁净产品、制药装备板块均实现增长。海外市场收入2.35亿元,多个产品线国际业务实现突破,手术洁净产品外贸营收同比增长超50%
医疗器械行业发展趋势如何?
医疗器械行业持续受益于人口老龄化、医疗技术进步和政策支持。国内医疗器械市场增长迅速,国产替代趋势明显。创新驱动发展,高端医疗器械产品需求增加。智能化、数字化技术融入医疗器械,提升诊疗效率和精准度。海外市场拓展成为重要增长点,但面临不同地区的法规和竞争挑战。感染控制、放射治疗及影像等领域技术迭代快,市场潜力大。
研报对新华医疗的重点分析方向是什么?
研报重点分析了新华医疗在医疗器械制造和制药装备两大主业的经营情况。关注公司感染控制设备及耗材、放射治疗及影像产品、手术洁净产品、制药装备等细分板块的增长表现。同时,分析公司海外市场拓展情况,特别是手术洁净产品和制药装备的国际业务发展。盈利能力方面,关注利润下滑的原因,包括投资收益、信用减值、资产减值及费用增长等因素。
当前医疗器械市场现状如何?
当前医疗器械市场呈现多元化发展态势,竞争加剧但机遇并存。国内市场国产替代加速,本土企业竞争力提升。政策引导高值医用耗材集中采购,影响部分企业盈利模式。创新医疗器械产品获得更多支持,研发投入增加。市场竞争格局分化,头部企业优势明显,中小企业需差异化发展。海外市场成为企业拓展的重要方向,但需应对贸易壁垒和合规要求。
研报提示的主要风险有哪些?
研报提示新华医疗面临的主要风险包括募投项目进展不及预期,可能影响未来业绩贡献。产品研发进展不及预期,可能导致市场竞争劣势。海外市场开拓不及预期,可能影响国际业务收入增长。此外,行业政策变化、原材料价格波动、关键人才流失等也可能对公司经营产生影响。