猜你想问
9月PSL放量可能对市场有何影响?
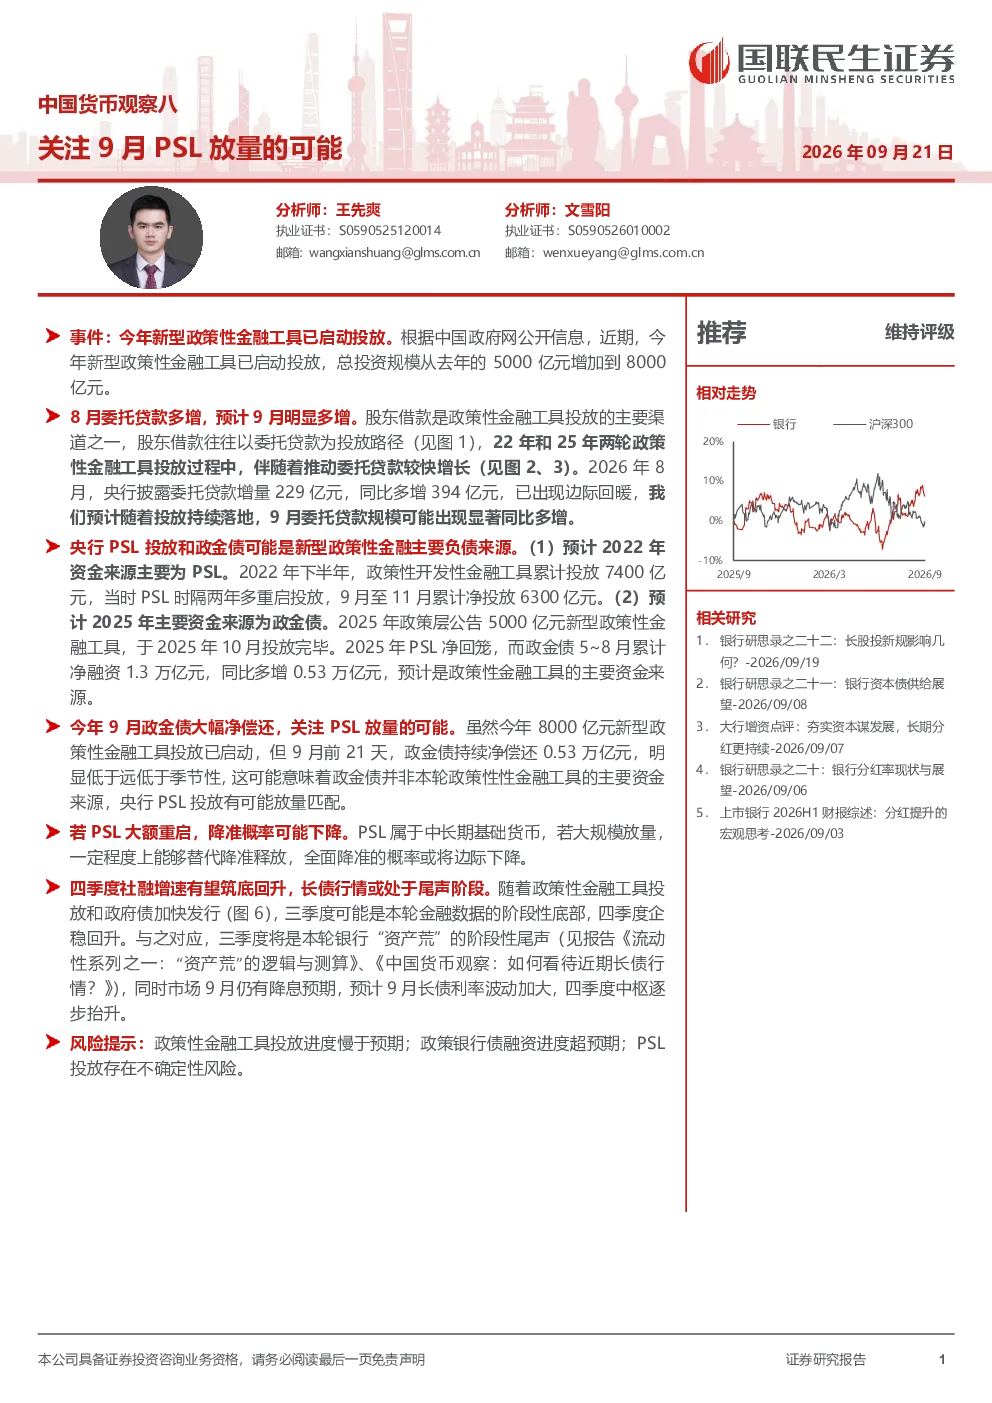
报告指出,若9月PSL(政策性银行贷款)放量,可能匹配新型政策性金融工具的投放需求。PSL作为中长期基础货币,若大额重启,或可替代降准释放,从而降低降准概率。同时,四季度社融增速有望筑底回升,长债行情或进入尾声,9月长债利率波动可能加大,四季度中枢逐步抬升。
新型政策性金融工具的投放背景是什么?
今年新型政策性金融工具已启动投放,总投资规模从去年的5000亿元增加到8000亿元。2022年政策性开发性金融工具累计投放7400亿元,其中PSL在9月至11月累计净投放6300亿元。2026年8月委托贷款增量显著,9月预计进一步多增。政金债9月前21天持续净偿还,低于季节性,可能意味着PSL将成为主要资金来源。
报告重点分析了哪些方向?
报告重点分析了9月PSL放量的可能性及其对市场的影响,包括对降准概率的影响、四季度社融增速的预期、长债行情的判断等。同时,报告也关注了新型政策性金融工具的投放进度和规模变化,以及PSL投放的相关数据和市场表现。
当前市场现状如何?
当前市场关注9月PSL放量的可能,以匹配新型政策性金融工具的投放需求。2022年PSL在9月至11月累计净投放6300亿元,2026年8月委托贷款增量显著。政金债9月前21天持续净偿还,低于季节性,可能意味着PSL将成为主要资金来源。市场对PSL投放存在不确定性风险。
研报提示了哪些风险?
研报提示了政策性金融工具投放进度慢于预期、政策银行债融资进度超预期、PSL投放存在不确定性风险等。这些风险可能影响PSL放量的可能性和市场表现。投资者需关注相关进展和变化,谨慎评估风险。
你可能感兴趣
债市流动性观察系列(一):三维度解读PSL一季度放量
民生证券2018-04-25
国债期货周报:宽基础货币宽信用预期上升,中长线看多债市不变短期关注风险偏好可能形成的压制
鲁证期货2021-12-12
中国宏观观察:最主要的加密货币—比特币
交银国际2019-10-15
中国宏观观察:“宽松的财政,紧缩的货币”成为官方
金融美银美林2010-12-06
宏观大类日报:6月地方债发行放量 关注需求超预期改善的可能
华泰期货2022-06-28
利率策略周报:关注4月政府债放量的可能
国泰君安证券2024-03-24
中国货币观察:两个隔夜回购的差别与意义
金融国联民生证券2026-06-26
医药行业一周观察:本周板块表现优异,关注业绩可能超预期的优质标的
医药生物国信证券2021-04-26
电力行业点评:关注“限电”可能带来的电力市场化交易观察窗口
公用事业财信证券2020-12-21
股指期货数据观察:美国新总统上任临近,关注短期利空出尽的可能
国联期货2025-01-11