猜你想问
隆基绿能2026年中报核心内容是什么?
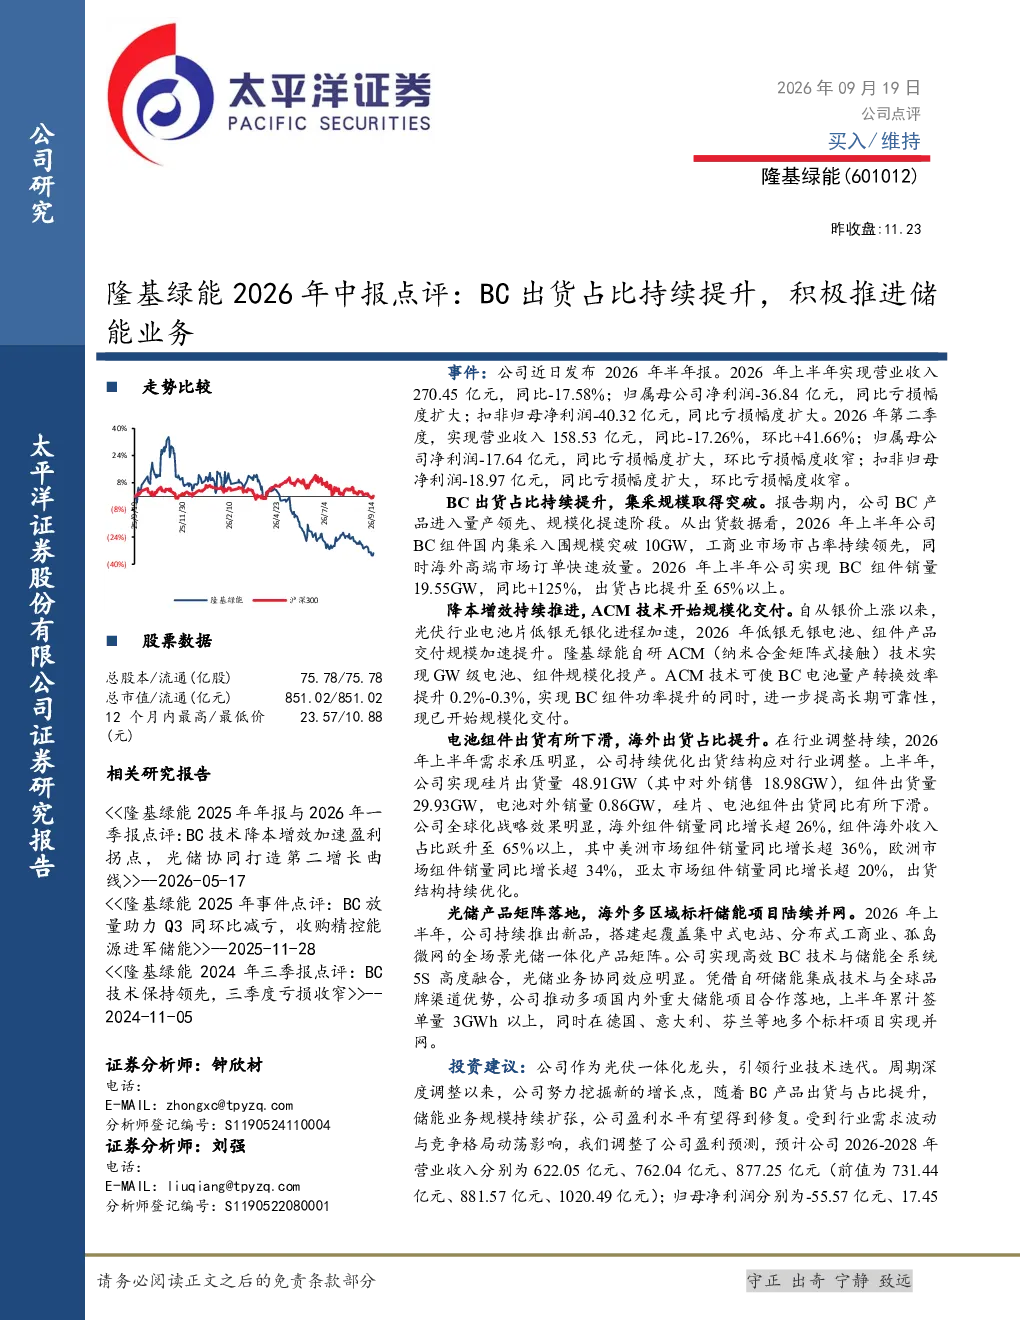
隆基绿能2026年半年报显示,公司BC出货占比持续提升,集采规模取得突破,但整体营收和净利润同比下滑。BC组件出货量同比增长125%,占比超过65%,国内集采入围规模突破10GW,海外高端市场订单快速放量。ACM技术开始规模化交付,提升电池量产转换效率0.2%-0.3%,组件功率和长期可靠性进一步提高。
光伏行业发展趋势如何?
光伏行业正经历技术快速迭代,BC组件出货占比提升反映行业向高效化、集成化方向发展。储能业务成为重要增长点,光储一体化产品矩阵的搭建覆盖集中式电站、分布式工商业、孤岛微网,满足多元化需求,推动行业向综合能源解决方案转型。
研报重点分析了隆基绿能的哪些方面?
研报重点分析了隆基绿能的营收利润表现、出货结构变化、技术进展及储能业务布局。报告指出公司营收和净利润同比下滑,但BC产品出货占比提升和技术创新(如ACM技术)带来积极信号,同时储能业务签单量和项目并网进展显示其战略推进效果。
当前光伏市场现状如何?
当前光伏市场呈现结构性分化,海外高端市场订单快速放量,海外收入占比超65%,美洲、欧洲、亚太市场分别同比增长超36%、34%、20%。但国内集采规模突破10GW,反映市场竞争加剧,同时行业整体营收利润承压,技术升级和业务多元化成为企业应对挑战的关键。
研报提示了哪些风险?
研报提示的主要风险包括下游需求波动可能影响销售业绩,原材料价格波动直接影响生产成本,市场竞争加剧压缩利润空间,以及政策变化可能带来的不确定性。这些风险需关注,但报告也指出隆基绿能的技术领先和业务多元化能力有助于增强抗风险能力。
你可能感兴趣
2025中报点评:2025Q2储能出货环比高增,工商储占比稳步提升
东吴证券2025-08-26
隆基绿能 二季度BC占比显著提升 ACM等8项创新技术首发
未知机构2026-07-15
隆基绿能二季度BC组件占比提升
未知机构2026-07-15
三季报点评:出货结构进一步改善,储能业务占比提升
公用事业东吴证券2021-10-29
2021年三季报点评:海外市场拓展迅速,储能出货占比持续提升
公用事业西部证券2021-10-27
隆基绿能2025年事件点评:BC放量助力Q3同环比减亏,收购精控能源进军储能
建筑建材太平洋证券2025-11-27
海外出货占比维持高位,积极布局储能业务
机械设备国金证券2026-04-28
2021年中报点评:大尺寸及双玻出货占比不断提升,产能持续扩张
建筑建材西部证券2021-08-10
2023年中报业绩预告点评:业绩超预期,800G等高端产品出货占比持续提升
长城证券2023-07-13
隆基绿能2025中报点评:Q2环比减亏,BC量产逐步推进
东吴证券2025-08-26