猜你想问
这份研报主要讲了什么内容?
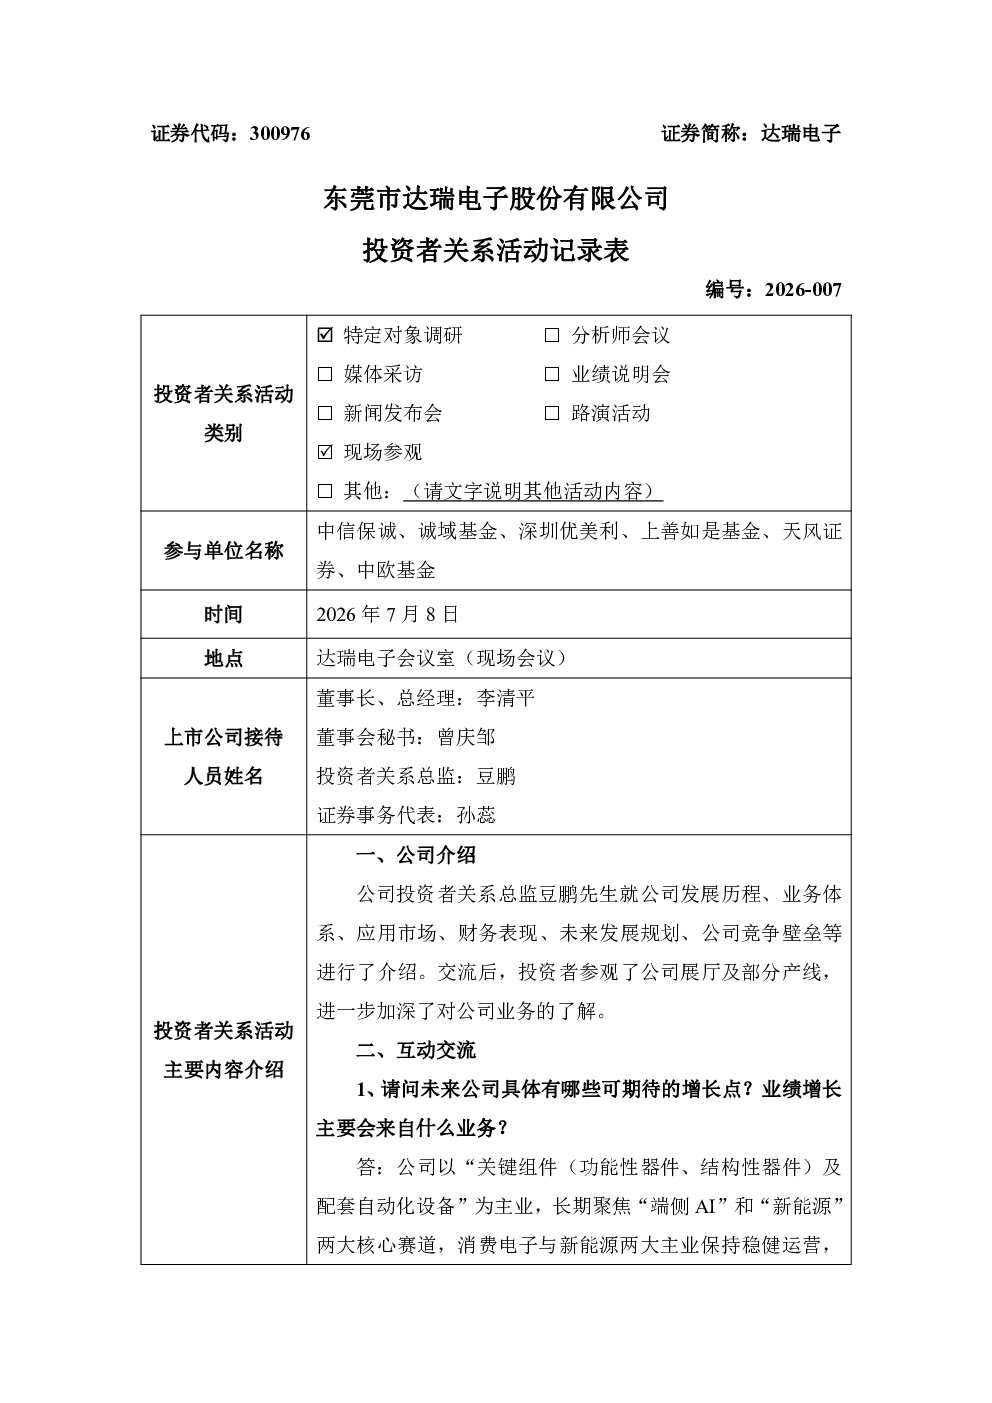
这份研报主要介绍了达瑞电子的核心业务与技术优势,包括精密结构件与轻量化材料技术,深度服务消费电子及AI硬件厂商。报告重点提及2026年维斯德纳入合并报表将增厚端侧AI板块营收,并持续布局高端轻量化结构件研发。新能源业务方面,公司已成功切入动力电池、储能等领域,业绩高速增长。热管理业务方面,公司核心产品涵盖风冷散热模组、散热片等,正有序推进东莞运宏股权收购交割工作。此外,公司通过并购布局轻量化技术平台,拓展新兴领域,并计划继续开展外延并购。
当前轻量化材料赛道的发展趋势如何?
当前轻量化材料赛道发展趋势向好,随着消费电子向折叠屏、AI智能终端等方向发展,轻量化需求持续提升。达瑞电子通过并购维斯德建设玻纤、碳纤维一体化轻量化材料技术平台,稳固核心基本盘,并持续推动碳纤维精密结构件向人形机器人、脑机接口设备等新兴领域布局,打开轻量化业务增量空间。行业整体呈现技术密集、应用广泛的特点,头部企业供应链整合加速,外延并购成为重要发展手段。
研报重点分析了哪些方向?
研报重点分析了达瑞电子在精密结构件与轻量化材料技术领域的核心竞争力,以及其在新能源和热管理业务的布局与发展。报告详细介绍了公司通过并购维斯德、上海嘉瑞和东莞运宏,实现产业链上下游整合与业务多元化发展的战略路径。同时,报告也分析了公司在热管理业务方面的产品结构优化、客户资源协同以及未来市场拓展方向,如光模块、算力等新领域。
从市场现状来看,达瑞电子处于什么位置?
从市场现状来看,达瑞电子在精密结构件与轻量化材料领域具备核心竞争力,深度服务全球头部消费电子及AI硬件厂商,产品广泛应用于多个细分市场。公司在新能源和热管理业务方面已成功切入头部企业供应链,业绩实现高速增长。通过并购整合,公司形成了较为完整的产业链布局,并在多个新兴领域进行布局。整体来看,达瑞电子处于行业领先地位,未来发展潜力较大。
研报中提示了哪些风险?
研报中提示的主要风险包括市场竞争加剧可能导致产品价格下降,以及新兴业务拓展的不确定性。外延并购存在整合风险和协同效应不及预期的可能性。此外,公司在多个领域进行布局,可能导致资源分散,影响核心业务发展。同时,原材料价格波动、技术更新迭代加快等因素也可能对公司经营业绩产生影响。