猜你想问
这份研报主要讲了什么内容?
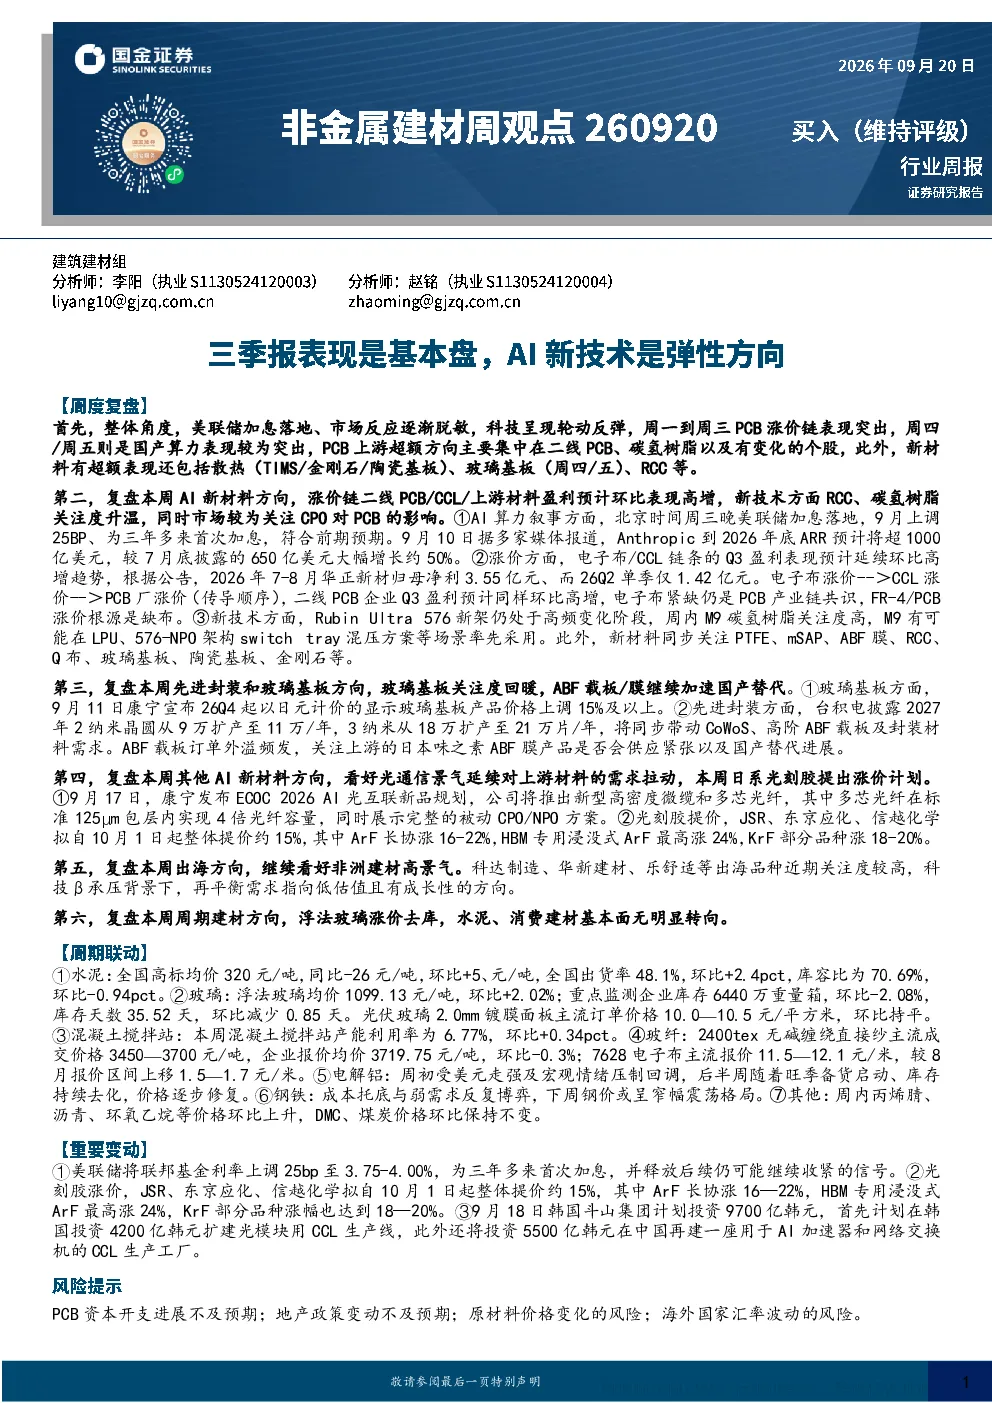
这份研报主要分析了AI新材料及建材行业的最新动态。报告指出,美联储加息后市场反应逐渐脱敏,科技板块呈现轮动反弹,其中PCB涨价链表现突出,国产算力表现较为突出。报告重点关注了AI新材料方向,包括涨价链(如二线PCB、碳氢树脂等)、新技术(如Rubin Ultra 576、M9碳氢树脂等)、先进封装(如CoWoS、高阶ABF载板等)、光通信(如康宁新型高密度微缆等)以及光刻胶提价等。此外,报告还关注了出海方向(如非洲建材高景气)和周期建材方向(如浮法玻璃、水泥等)。报告最后总结了AI算力叙事持续发酵、新材料关注度提升、玻璃基板关注度回暖、光通信景气延续、非洲建材高景气以及周期建材基本面无明显转向等研究结论。
AI新材料行业未来发展趋势如何?
AI新材料行业未来发展趋势向好。报告指出,二线PCB/CCL/上游材料盈利预计环比表现高增,新技术如RCC、碳氢树脂关注度升温,市场较为关注CPO对PCB的影响。玻璃基板关注度回暖,ABF载板/膜继续加速国产替代。光通信景气延续,看好对上游材料的需求拉动。非洲建材高景气,科技β承压背景下,再平衡需求指向低估值且有成长性的方向。这些趋势表明AI新材料行业在多个领域均有广阔的发展空间。
研报重点分析了哪些方向?
研报重点分析了AI新材料及建材行业的多个方向。在AI新材料方向上,报告重点关注了涨价链(如二线PCB、碳氢树脂等)、新技术(如Rubin Ultra 576、M9碳氢树脂等)、先进封装(如CoWoS、高阶ABF载板等)、光通信(如康宁新型高密度微缆等)以及光刻胶提价等。此外,报告还关注了出海方向(如非洲建材高景气)和周期建材方向(如浮法玻璃、水泥等)。这些重点分析方向涵盖了AI新材料行业的多个重要领域。
当前市场现状如何判断?
当前市场现状呈现多方面特点。一方面,美联储加息后市场反应逐渐脱敏,科技板块呈现轮动反弹,PCB涨价链表现突出,国产算力表现较为突出。另一方面,AI新材料关注度提升,二线PCB/CCL/上游材料盈利预计环比表现高增,新技术如RCC、碳氢树脂关注度升温。玻璃基板关注度回暖,ABF载板/膜继续加速国产替代。光通信景气延续,看好对上游材料的需求拉动。非洲建材高景气,科技β承压背景下,再平衡需求指向低估值且有成长性的方向。总体来看,市场现状在多个领域呈现出积极的发展态势。
研报提到了哪些风险提示?
研报提到了几个风险提示。首先是PCB资本开支进展不及预期,这可能影响PCB产业链的发展。其次是地产政策变动不及预期,这可能影响建材行业的需求。再次是基建项目落地不及预期,这可能影响周期建材行业的发展。最后是原材料价格变化的风险,原材料价格波动可能影响新材料行业的盈利能力。这些风险提示提醒投资者在关注行业发展的同时,也要注意潜在的风险因素。