猜你想问
这份研报的核心内容是什么?
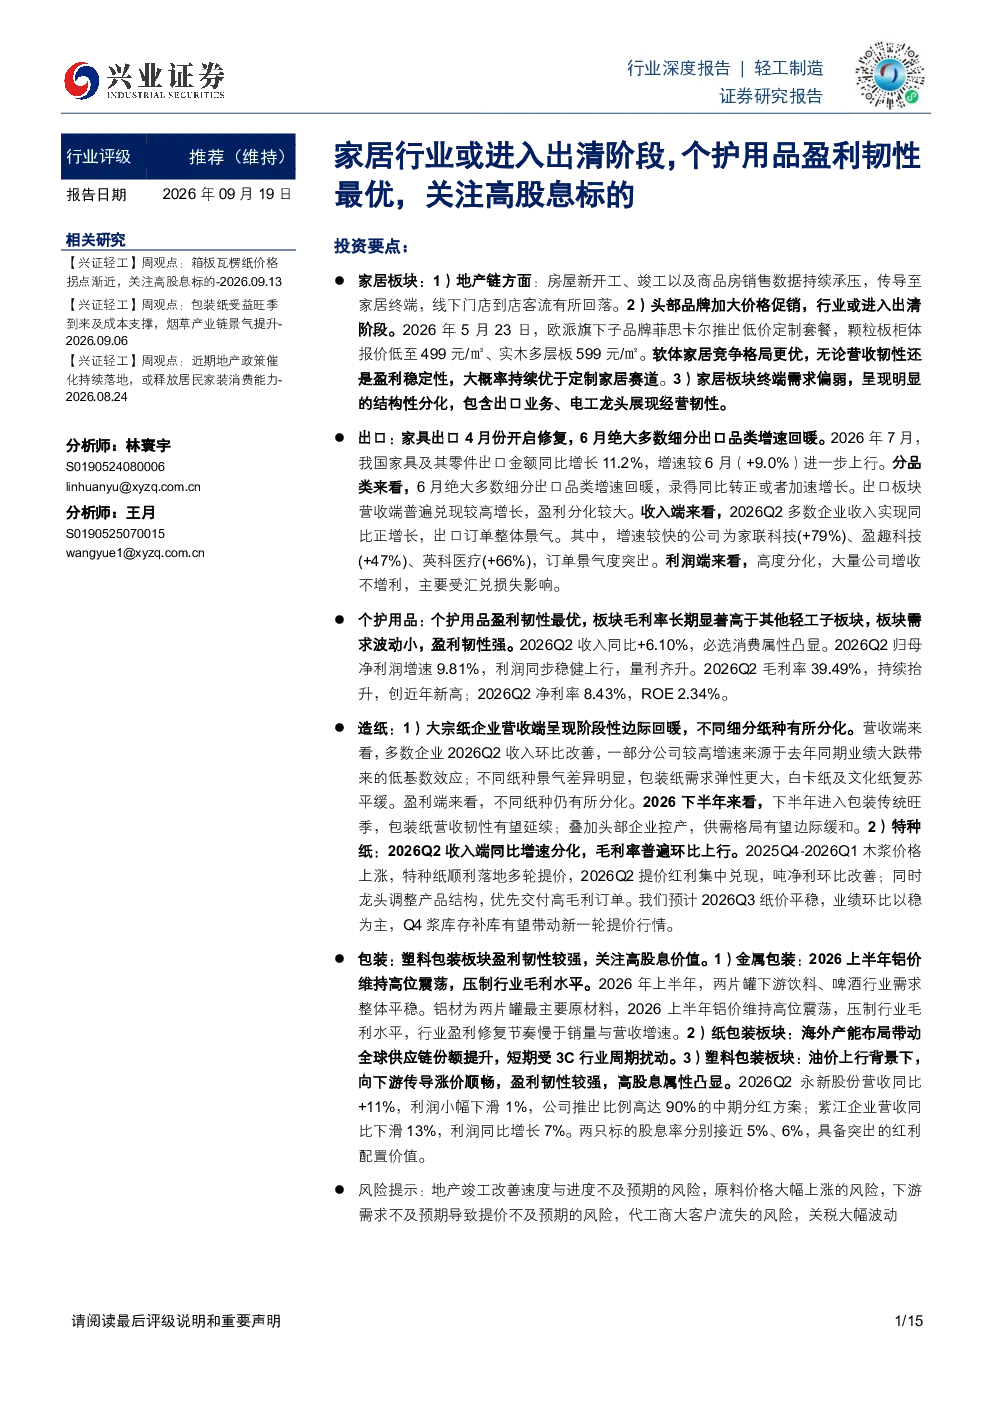
这份研报分析了轻工制造行业各细分板块的表现,指出个护用品盈利韧性最强,造纸板块营收利润大幅修复,包装印刷板块边际温和修复,文娱用品利润承压,家居板块处于磨底阶段。个护用品毛利率长期显著高于其他子板块,需求波动小,2026Q2收入同比+6.10%,归母净利润增速9.81%,量利齐升,毛利率39.49%,创近年新高。造纸板块2026Q2收入同比+14.44%,归母净利润同比增速288.36%,下半年废纸系有望保持高景气,木浆系中长期或温和修复。包装板块中塑料包装盈利韧性较强,具备高股息配置价值。出口板块景气回暖,但盈利分化较大,家具出口6月多数细分品类增速回暖,但大量公司受汇兑损失影响,增收不增利。家居板块行业或进入出清阶段,2026Q2多数企业营收同比负增长,利润下滑幅度普遍高于营收。
轻工制造行业未来发展趋势如何?
轻工制造行业各板块表现分化,必选属性板块经营稳定性显著优于地产链轻工。个护用品和包装板块具备较强的盈利韧性,而家居板块仍处于底部磨底阶段。造纸板块迎来修复,下半年有望保持高景气,废纸系受供需关系支撑,木浆系中长期或温和修复。塑料包装板块盈利韧性较强,具备高股息配置价值,油价上行背景下,企业顺利传导成本,盈利稳定。出口板块景气回暖,但盈利分化较大,头部优质公司订单景气度突出,但大量公司受汇兑损失影响,增收不增利。家居板块面临挑战,软体家居竞争格局更优,地产链需求疲软,行业或进入出清阶段,软体家居凭借其经营韧性有望持续优于定制家居赛道。
研报重点分析了哪些方向?
研报重点分析了轻工制造行业各细分板块的经营状况和盈利能力。重点关注了个护用品的盈利韧性,造纸板块的营收利润修复情况,包装板块特别是塑料包装的高股息价值,以及出口板块的景气回暖和盈利分化问题。此外,还分析了家居板块的行业出清阶段和软体家居的竞争优势。通过对各板块的具体数据和市场现状的对比,揭示了不同细分领域的投资价值和风险点。
当前轻工制造行业的市场现状如何?
当前轻工制造行业各板块市场现状分化明显。个护用品板块需求稳定,盈利能力强劲,2026Q2收入和利润均实现增长,毛利率净利率表现优异。造纸板块营收利润大幅修复,下半年有望继续保持高景气度。包装板块中,塑料包装盈利顺畅,具备高股息配置价值。出口板块景气回暖,但大量公司受汇兑损失影响,呈现增收不增利的现象。家居板块则面临行业出清的挑战,多数企业营收和利润下滑,软体家居凭借其经营韧性表现相对较好。总体来看,轻工制造行业呈现结构性分化,必选属性板块经营稳定性优于周期性板块。
研报提示了哪些风险?
研报提示了以下风险:地产竣工改善速度与进度不及预期,可能导致下游需求疲软;原料价格大幅上涨,可能压缩企业利润空间;下游需求不及预期导致提价不及预期,影响企业盈利能力;代工商大客户流失,可能影响供应链稳定性;关税大幅波动,可能增加企业成本压力。这些风险因素可能对轻工制造行业的各板块产生不同程度的影响,投资者需密切关注市场变化。