猜你想问
这份研报的核心内容是什么?
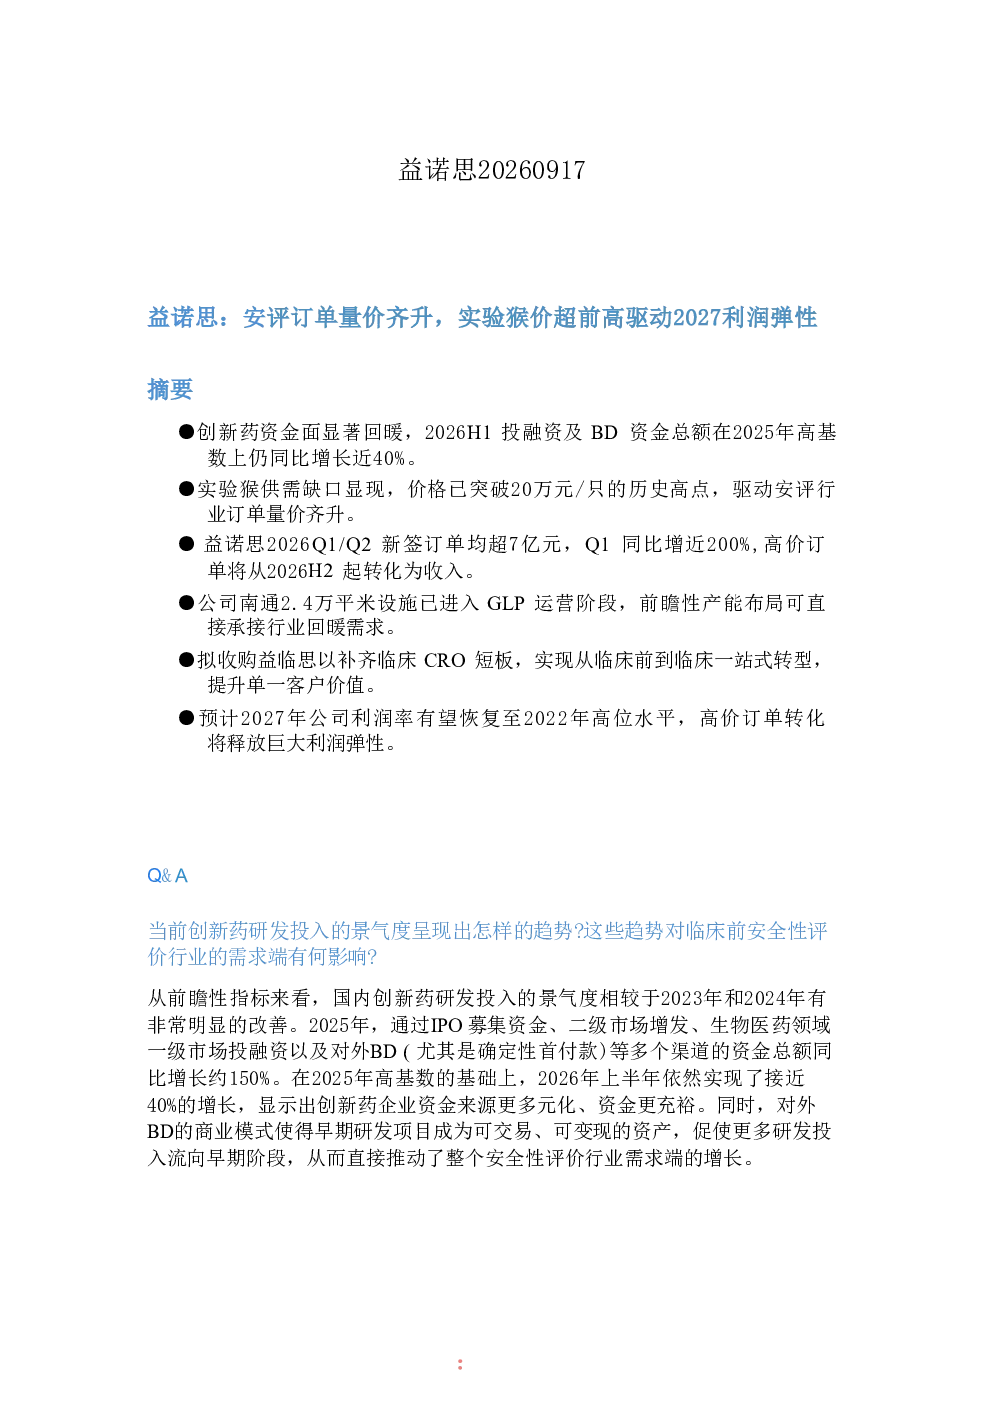
本报告指出创新药资金面回暖,实验猴供需缺口驱动行业增长。益诺思2026年Q1/Q2新签订单均超7亿元,高价订单将从2026H2起逐步转化为收入。南通和黄山产能布局增强订单承接能力,战略转型一站式CRC提升客户价值。预计2027年公司利润率有望恢复至2022年高位水平。
安评行业的发展趋势如何?
安评行业受益于创新药资金面改善和实验猴价格上涨。实验猴供给平缓,需求反弹导致价格自2025年下半年起突破20万元/只,推动行业订单量价齐升。资金来源多元化且充裕,显示创新药研发景气度显著改善。
报告重点分析了益诺思的哪些方面?
报告重点分析了益诺思的订单表现、产能布局和战略转型。2026年Q1/Q2新签订单均超7亿元,Q1同比增近200%。南通2.4万平米设施已进入GLP运营阶段,黄山益诺思二期猴舍已建。拟收购益临思补齐临床CRO短板,实现一站式服务。
当前安评市场的现状是怎样的?
当前安评市场呈现供需缺口状态,实验猴价格自2025年下半年起突破20万元/只的历史高点。创新药研发景气度显著改善,投融资及BD资金总额同比增长近40%。益诺思等企业订单量价齐升,产能和战略布局积极应对行业需求。
这份研报提示了哪些风险?
本报告未明确提示具体风险,但行业增长依赖于创新药研发景气度维持和实验猴价格稳定。产能扩张需持续投入,战略转型存在整合不确定性。实验猴供给若进一步受限或价格波动可能影响行业整体盈利能力。
你可能感兴趣
量价齐升驱动业绩高增,供给收缩支撑盈利弹性
国泰海通证券2026-08-30
公司信息更新报告:量价齐升驱动收入利润高增,高分红强化股东回报
文化传媒开源证券2024-04-17
量价齐升驱动NBV高增,投资端回暖推动利润显著改善
金融华西证券2024-10-22
互联网行业AI服务器架构升级驱动MLCC量价齐升 MLCC供需与核心公司盈利弹性测算
信息技术国信证券2026-06-15
2017年报点评:涨价驱动业绩弹性,2018量价齐升可期
国泰君安证券2018-03-31
量价齐升叠加成本回落,Q3利润弹性加速释放
食品饮料中泰证券2022-09-19
三季报点评:国窖量价齐升拉高收入增速,利润弹性有望加大
食品饮料太平洋证券2017-10-26
业绩符合预期,量价齐升带动业绩上行,看好四季度利润弹性
轻工制造华创证券2021-10-26
季报点评:24Q3铝内外价差正挂影响利润,“量价齐升”增厚业绩弹性
有色金属国盛证券2024-10-29
终端需求旺盛,量价齐升释放利润弹性
食品饮料中泰证券2020-08-19