猜你想问
这份钢材周报的核心内容是什么?
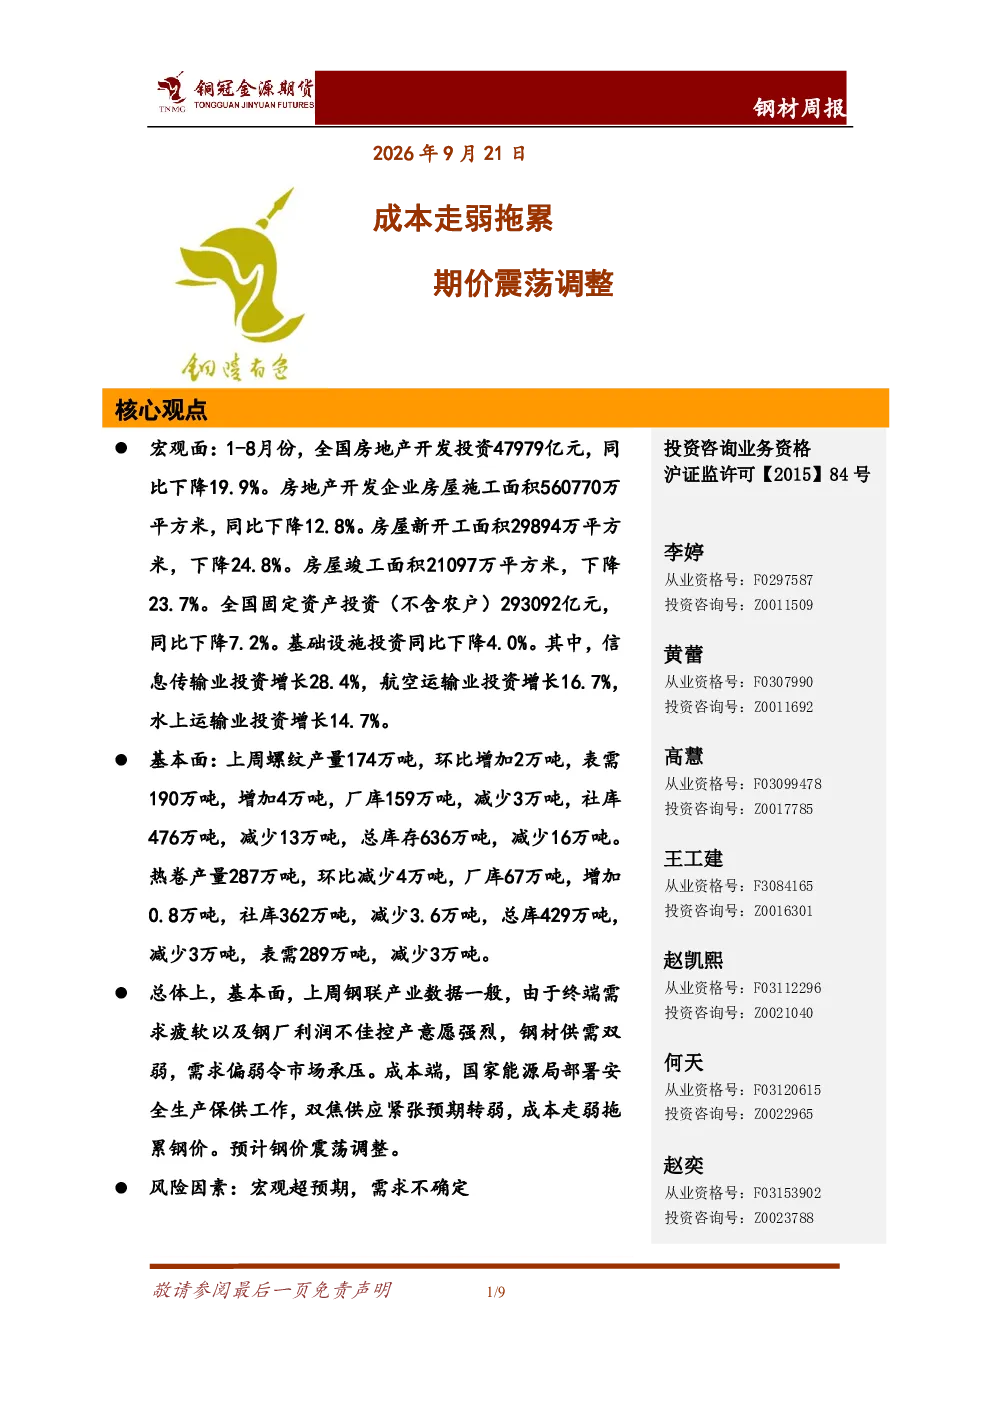
这份钢材周报的核心内容是分析钢材市场的供需状况及价格走势。报告指出,终端需求疲软、钢厂利润不佳导致控产意愿强烈,钢材供需双弱,需求偏弱令市场承压。同时,国家能源局部署安全生产保供工作,双焦供应紧张预期转弱,成本走弱拖累钢价。预计钢价震荡调整。报告还提供了螺纹钢和热卷的具体产量、表需和库存数据,以及房地产和固定资产投资的关键数据。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势受多重因素影响。从宏观层面看,1-8月全国房地产开发投资和固定资产投资均出现同比下降,显示整体经济承压,可能影响钢材需求。但信息传输、航空运输、水上运输业投资增长,带来部分结构性机会。基本面方面,上周螺纹钢和热卷产量与表需均有所变化,库存减少,显示短期供需关系有所缓解。中国钢铁工业协会发布倡议书,要求严格落实产量调控,可能对市场产生一定影响。综合来看,钢材行业未来需关注宏观经济走向、政策调控以及终端需求恢复情况。
报告重点分析了哪些方向?
报告重点分析了钢材市场的供需关系、价格走势及影响因素。在供需方面,报告指出终端需求疲软是主要压力,钢厂利润不佳导致控产意愿强烈,库存下降显示去库进程。在价格方面,成本走弱是拖累钢价的主要因素,双焦供应紧张预期转弱对成本形成支撑。此外,报告还分析了宏观经济数据对钢材市场的影响,包括房地产和固定资产投资数据,以及行业自律措施对市场的影响。这些分析为理解钢材市场当前状况和未来趋势提供了重要参考。
当前钢材市场现状如何判断?
当前钢材市场现状可判断为供需双弱、价格承压。从需求端看,宏观经济下行压力导致终端需求疲软,房地产和固定资产投资下降明显,对钢材需求形成拖累。从供给端看,钢厂利润不佳,控产意愿强烈,产量有所调整,库存下降显示去库进程。成本方面,双焦供应紧张预期转弱,成本走弱对钢价形成拖累。综合来看,当前钢材市场处于调整期,供需关系尚未明显改善,价格预计维持震荡调整态势。
这份研报提示了哪些风险因素?
这份研报提示了两个主要风险因素:一是宏观超预期,宏观经济数据可能好于或差于市场预期,对钢材需求和市场情绪产生影响;二是需求不确定,尽管当前需求疲软,但未来需求恢复情况存在不确定性,可能影响市场走势。此外,行业政策调控、原材料价格波动、国际市场变化等因素也可能对钢材市场产生影响,需持续关注。这些风险因素可能对市场带来不确定性,投资者需谨慎评估。