猜你想问
铝周报核心内容是什么?
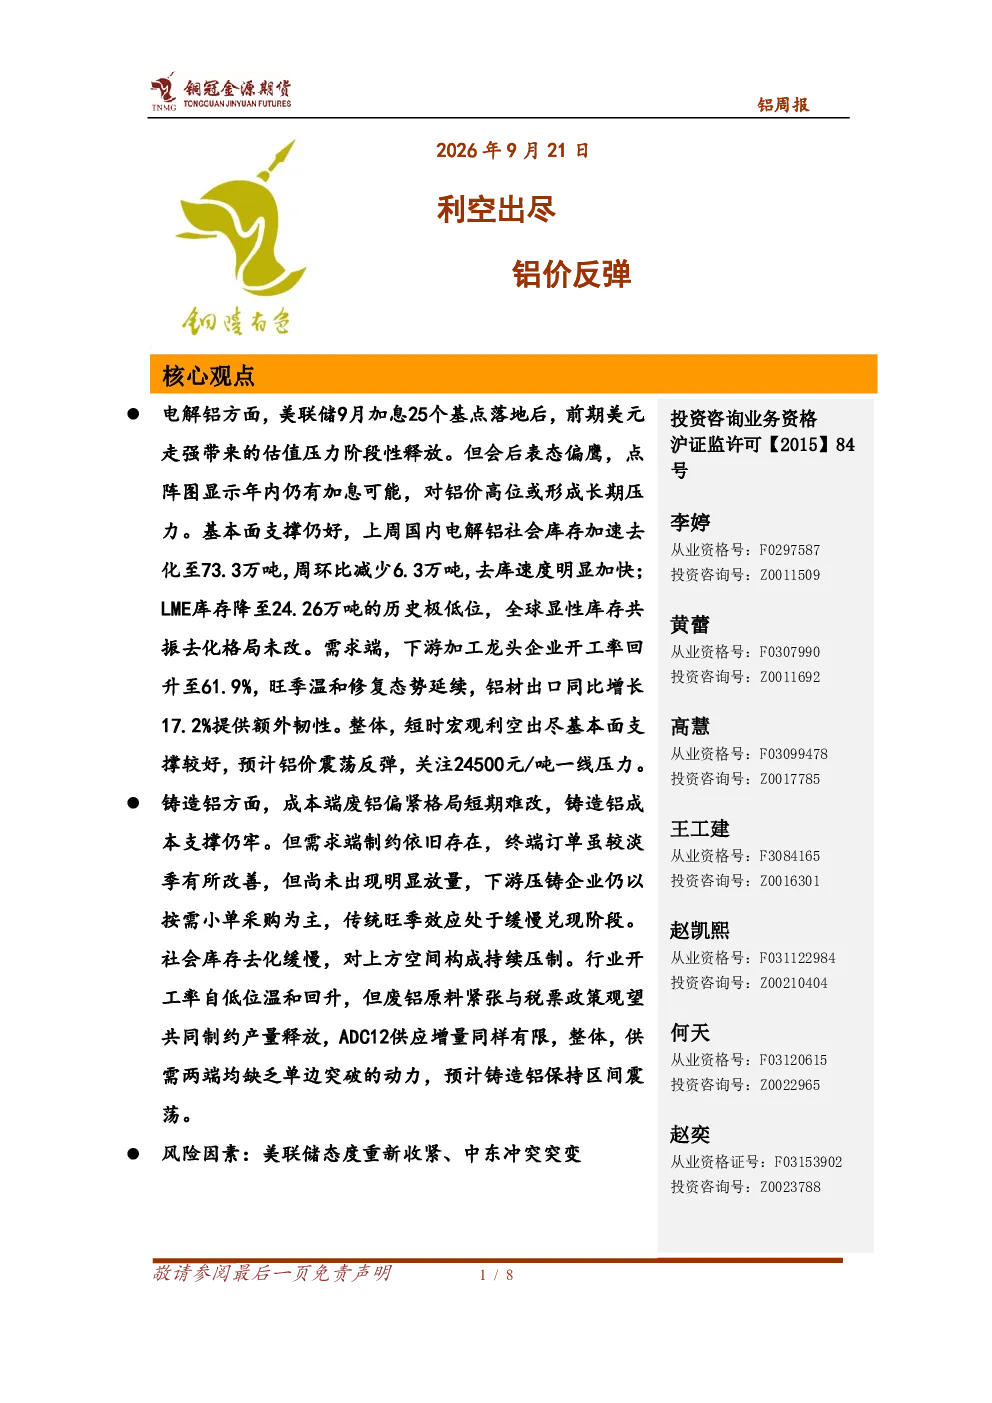
本报告分析美联储加息对铝价的影响,指出利空出尽后铝价短期反弹,但长期仍面临压力。报告强调电解铝基本面支撑良好,库存加速去化,需求端温和修复。铸造铝方面,成本支撑牢固但需求端制约明显,预计保持区间震荡。
电解铝行业发展趋势如何?
电解铝行业短期受益于美元走弱和库存去化,但美联储鹰派表态及年内可能加息预期构成长期压力。报告显示国内电解铝社会库存降至73.3万吨,LME库存处于历史极低位,需求端开工率回升至61.9%,铝材出口同比增长17.2%,显示旺季温和修复态势。
报告重点分析了哪些方向?
报告重点分析了电解铝和铸造铝两个细分领域。电解铝方面关注美联储加息后的估值变化、库存动态及需求修复情况;铸造铝方面则聚焦废铝成本、下游订单、社会库存及ADC12供应情况。报告通过关键数据展示了行业现状,并指出电解铝短期震荡反弹,铸造铝保持区间震荡的判断。
当前铝市场现状如何判断?
当前铝市场现状呈现分化态势。电解铝方面,宏观利空出尽叠加基本面支撑,库存去化显著,需求端逐步回暖,价格短期反弹,但需关注24500元/吨一线压力。铸造铝方面,供需两端均缺乏单边突破动力,废铝偏紧制约产量,社会库存去化缓慢,整体维持区间震荡格局。
本报告有哪些风险提示?
本报告提示的风险包括:美联储加息预期持续发酵可能带来的宏观压力,以及铸造铝需求端改善缓慢、终端订单恢复迟缓的问题。此外,巴林铝业产量恢复可能对全球供应格局产生影响,需持续关注。报告强调分析基于现有数据,不构成投资建议,投资者应结合自身情况判断市场变化。
你可能感兴趣
铜价接连剧震下跌 铝价关注利空出尽后的反弹
首创期货2025-04-07
铜周报:铜价在48000附近进行防守,利空出尽后望反弹
中财期货2018-07-20
黑色产业链研究周报:宏观利空出尽,钢价企稳反弹
大有期货2022-11-04
基本金属(铜)周报:铜价在2000亿落地后开始反弹,利空出尽反弹可期
中财期货2018-09-21
铝:利空出尽,铝价企稳
海通期货2010-05-31
有色金属:铝价利空出尽,积极因素正在累积
有色金属安信证券2015-11-05
一周集萃---沪铝:利空出尽,铝价下周震荡偏强
广州期货2021-12-19
华安期货-2022年08月铜市场展望:利空出尽,阶段性反弹对待铜价上涨-220731
华安期货2022-07-31
蛋白粕:利空出尽,豆价低位反弹
银河期货2018-01-19
加息利空出尽 镍价超跌反弹
银河期货2026-09-20