猜你想问
这份报告主要分析了哪些投资策略的收益情况?
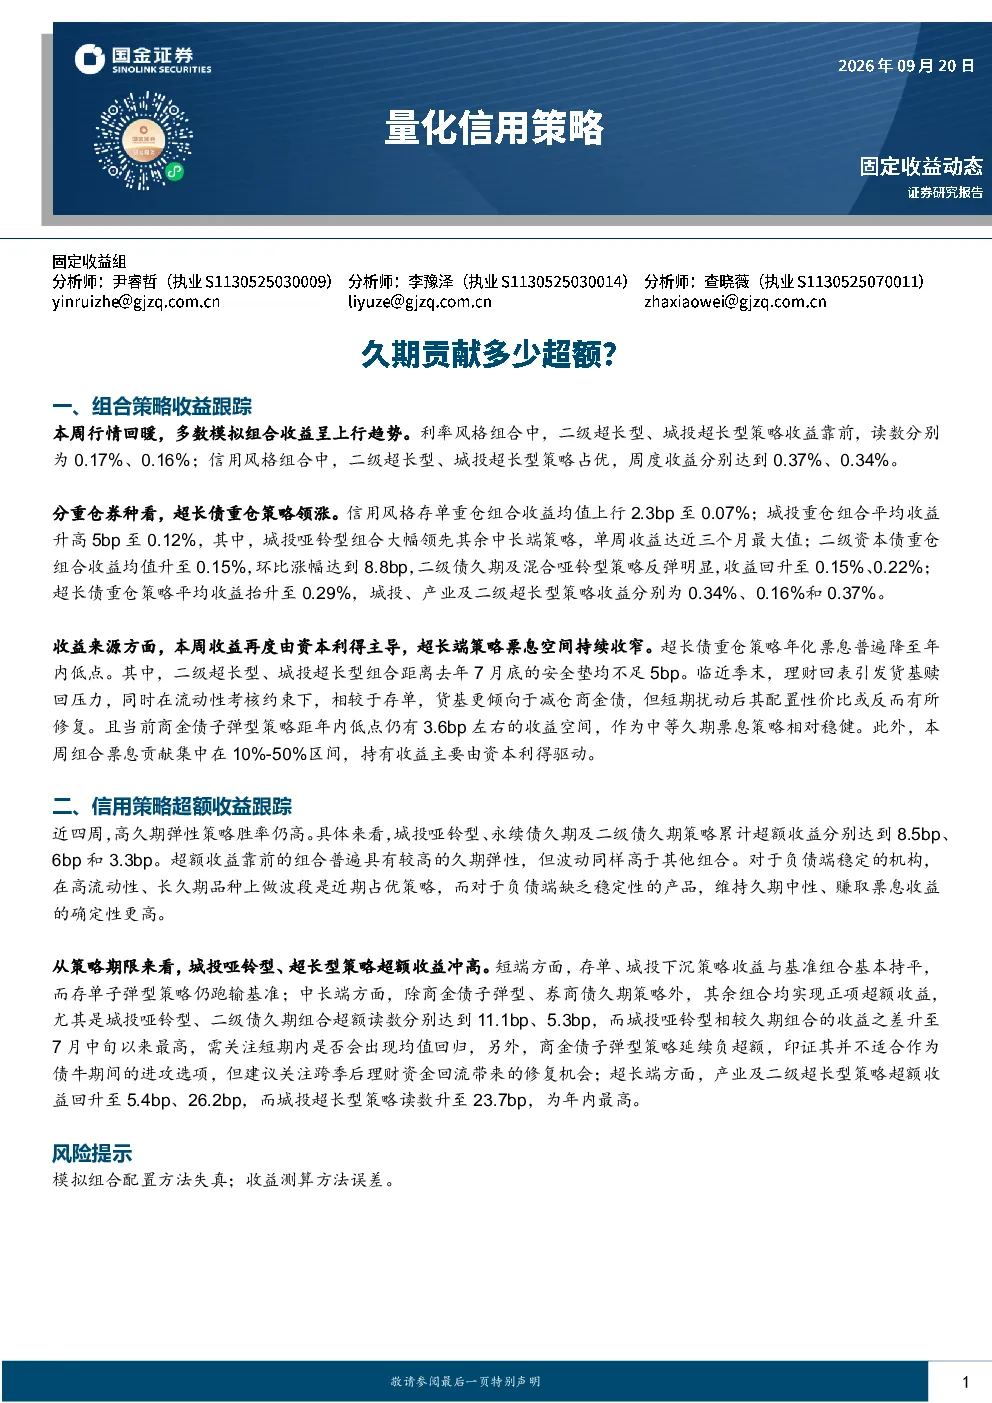
本报告重点分析了利率风格和信用风格的多种投资策略收益情况。利率风格组合中,二级超长型和城投超长型策略表现突出,周度收益分别为0.17%和0.16%。信用风格组合中,二级超长型和城投超长型策略同样占优,周度收益达到0.37%和0.34%。此外,报告还细分了不同券种的策略表现,如超长债重仓策略领涨,城投哑铃型组合收益大幅领先,二级资本债久期及混合哑铃型策略反弹明显。收益来源方面,本周收益主要由资本利得驱动,超长端策略票息空间收窄,二级超长型和城投超长型组合的安全垫不足5bp。报告还关注了季末理财回表对货基配置的影响,以及商金债子弹型策略的潜在收益空间。总体来看,报告提供了对不同策略收益的全面跟踪和分析。
当前金融市场的投资趋势是什么?
当前金融市场的投资趋势主要体现在利率和信用策略的分化表现上。利率风格方面,超长债策略表现活跃,但票息空间收窄,需关注安全垫变化。信用风格方面,城投哑铃型策略超额收益显著,但波动性也较高,高久期弹性策略胜率仍高。从券种来看,存单、城投下沉策略收益稳定,而商金债子弹型策略延续负超额,但跨季后可能修复。报告还指出,负债端稳定性影响策略选择,稳定负债的机构适合高流动性、长久期品种波段操作,而不稳定负债的产品则应维持久期中性。整体趋势显示,市场在风险和收益间寻求平衡,不同策略表现分化明显。
报告中哪些投资方向是重点分析的?
报告中重点分析了城投哑铃型、超长型策略的收益和超额表现。城投哑铃型策略在近四周累计超额收益达到8.5bp,但与久期组合的收益之差升至高位,需关注短期均值回归。超长型策略方面,产业及二级超长型策略超额收益回升,城投超长型策略读数升至年内最高点23.7bp。此外,报告还重点分析了二级超长型、城投超长型组合的安全垫情况,以及超长债重仓策略的票息空间变化。对于信用策略,报告关注了永续债久期和二级债久期策略的表现,以及不同券种如存单、商金债的策略配置。总体来看,报告围绕高收益策略的收益来源、风险点和市场适应性进行了深入分析。
当前市场存在哪些主要变化?
当前市场的主要变化体现在策略收益的分化上。利率风格方面,超长债策略表现活跃但面临票息空间收窄的压力,二级超长型和城投超长型组合的安全垫不足5bp。信用风格方面,城投哑铃型策略超额收益显著,但波动性较高,高久期弹性策略胜率仍高。券种层面,商金债子弹型策略延续负超额,但跨季后可能修复,而存单、城投下沉策略收益稳定。此外,季末理财回表引发货基赎回压力,货基更倾向于减仓商金债。报告还指出,负债端稳定性影响策略选择,稳定负债的机构适合高流动性、长久期品种波段操作,而不稳定负债的产品则应维持久期中性。这些变化反映了市场在风险和收益间的动态平衡调整。
报告中提示了哪些投资风险?
报告中提示的主要投资风险包括策略安全垫的收窄和短期波动风险。对于超长债策略,票息空间持续收窄,二级超长型和城投超长型组合的安全垫不足5bp,需警惕利率上行风险。信用风格方面,城投哑铃型策略虽然超额收益显著,但波动性较高,需关注短期均值回归。此外,季末理财回表可能导致货基减仓商金债,引发短期配置扰动。商金债子弹型策略延续负超额,但跨季后可能修复,但短期内仍需关注其配置性价比变化。报告还指出,负债端稳定性影响策略选择,负债不稳定的机构在高流动性、长久期品种上的波段操作需谨慎。总体而言,市场风险和策略波动是投资者需重点关注的风险点。