猜你想问
这份研报的核心内容是什么?
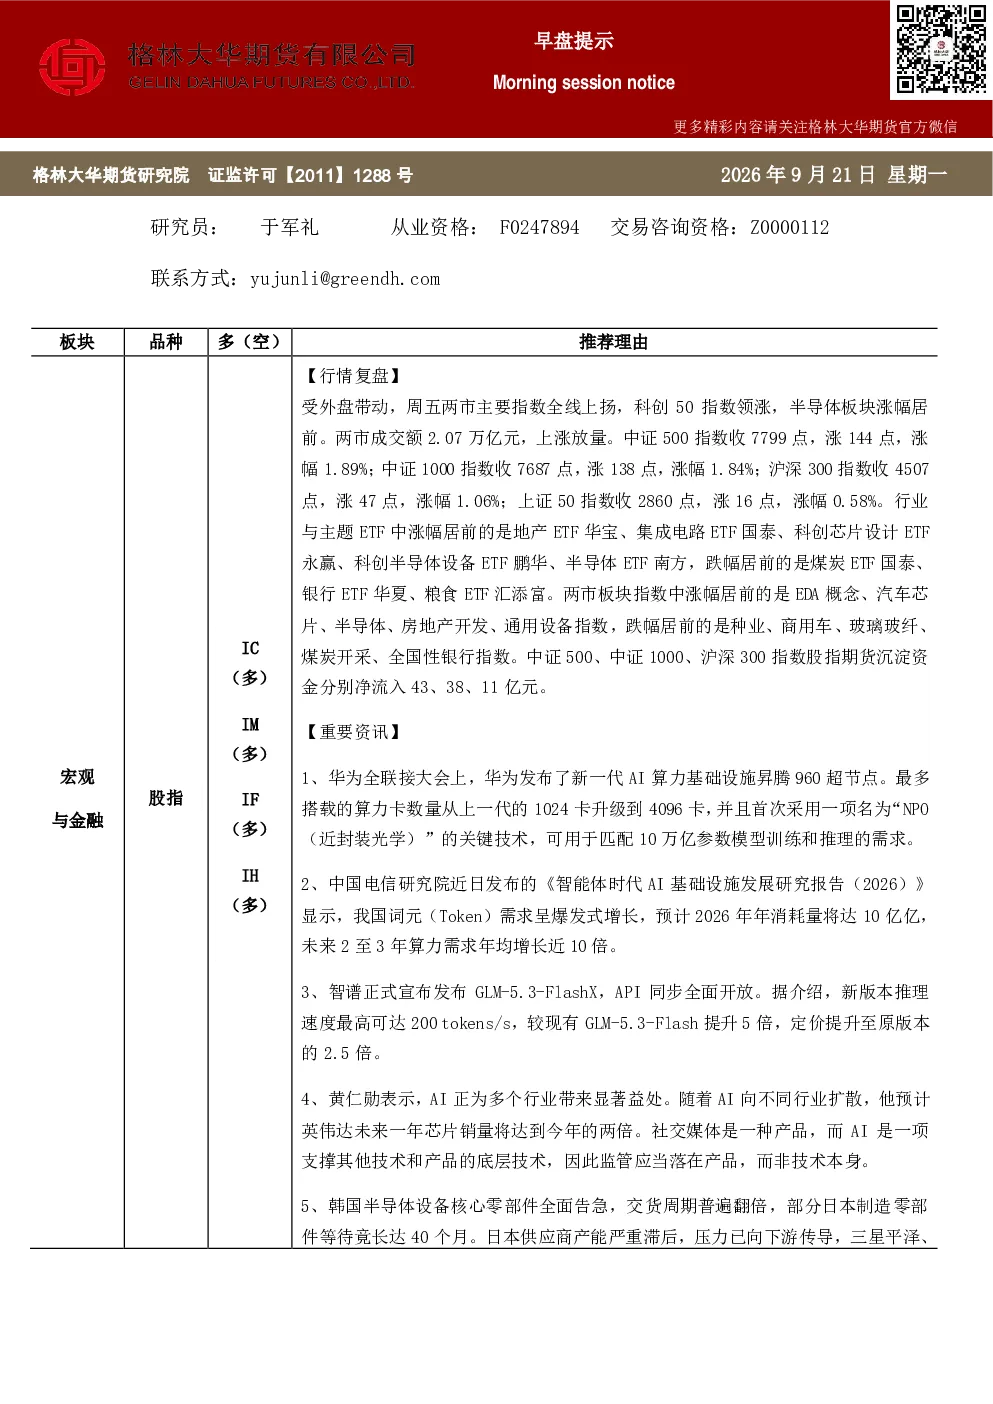
本报告聚焦 AI 领域最新动态,分析 SpaceX 通过购买初创企业数据扩充 AI 模型训练资源、特斯拉 Optimus 机器人在宁波的量产落地等关键事件,同时探讨半导体板块领涨、GPU 云服务提价、华为 AI 芯片涨价等市场热点,揭示 AI 技术竞争格局与行业发展趋势。
半导体行业未来发展趋势如何?
报告显示半导体板块领涨,科创 50 指数表现强劲,黄仁勋预计英伟达芯片销量将翻倍,GPU 云服务提价凸显算力需求加速。华为、寒武纪等中国 AI 芯片厂商因 HBM 供应趋紧掀起涨价潮,大摩关注 GPT-6 Astra 发布后 AI 叙事焦点转向物理供给,博通定制 AI 芯片业务爆发式增长,预计未来两年 AI 收入连续翻倍。
研报重点分析了哪些方向?
报告重点分析 AI 技术竞争格局,包括 SpaceX 追赶 AI 领域的举措、特斯拉 Optimus 机器人的量产进展,以及 OpenAI 宣布实现 AGI 引发的中美科技竞赛。同时关注算力瓶颈,ABF 载板短缺、HBM4E 制造瓶颈、38 吉瓦电力缺口制约 AI 红利释放,并探讨英伟达业绩指引、阿里云投资回报、存储芯片供需失衡等产业链关键数据。
当前市场现状如何判断?
科创 50 指数领涨,半导体板块涨幅居前,秋冬季上升行情已展开。AI 领域投资激增,摩根士丹利等机构承诺超 3.1 万亿美元支持 AI 基础设施支出,但算力供给受限,Nebius GPU 云服务提价、华为 AI 芯片涨价等反映市场需求旺盛。SK 海力士预测存储芯片短缺将持续至 2030 年底,三星、美光等 DRAM 及 HBM 产能已全数分配完毕。
研报有哪些风险提示?
本报告信息源于公开资料,格林大华期货研究院对信息的准确性及完备性不作保证。报告观点、结论和建议仅供参考,不构成期货合约的买卖出价和征价。投资者据此作出的任何投资决策与本公司和作者无关。此外,AI 算力瓶颈可能制约行业红利释放,需警惕相关技术瓶颈对市场的影响。