猜你想问
美心翼申与鑫宇精工资产重组的核心内容是什么?
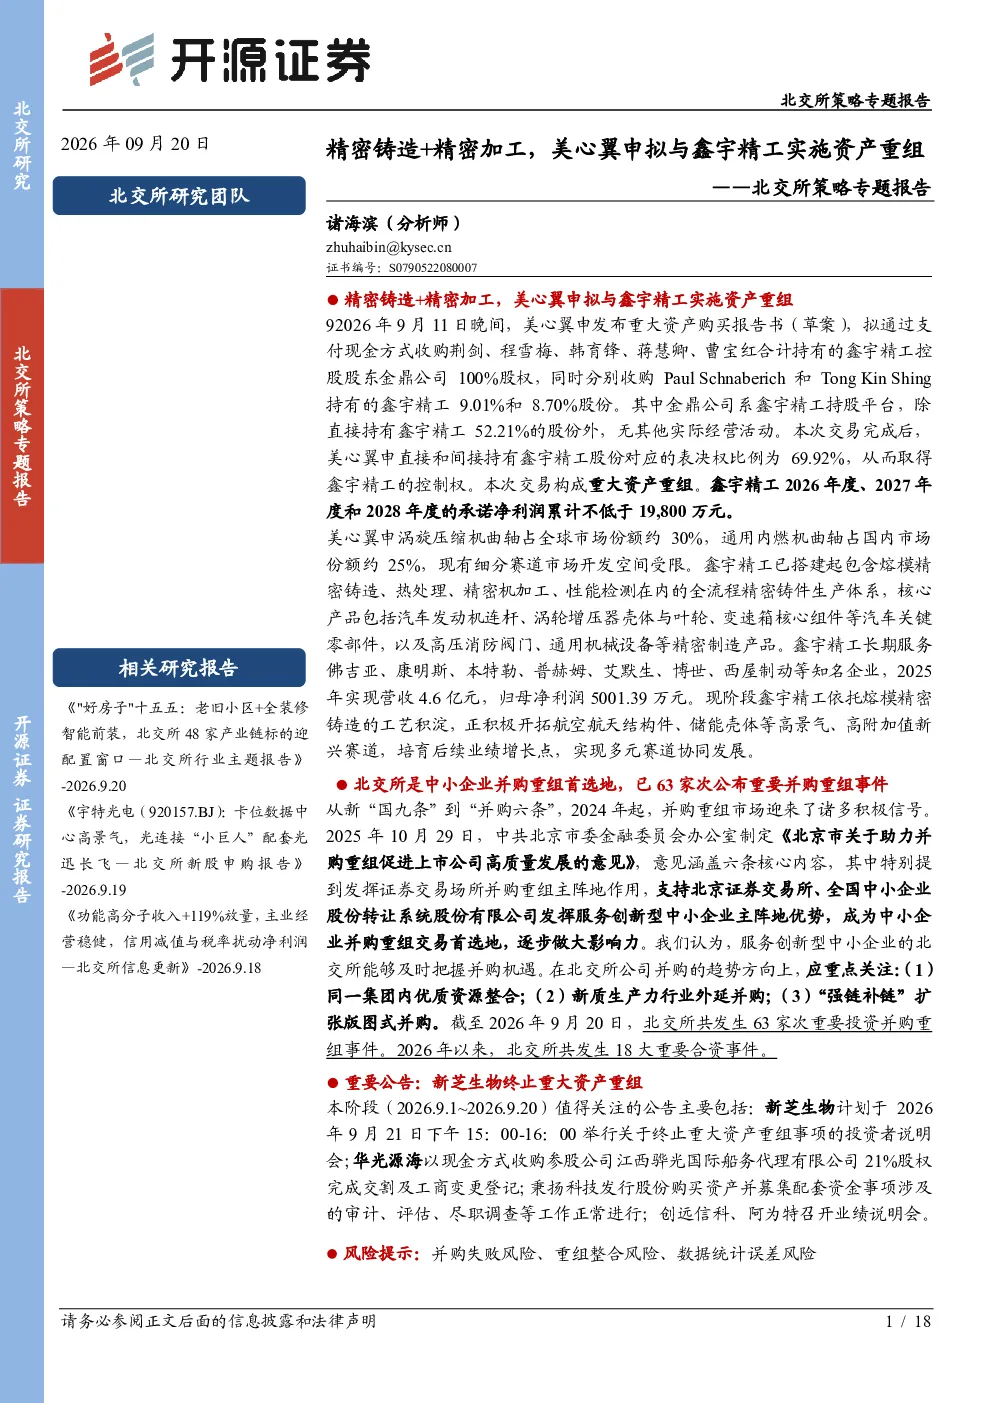
美心翼申拟通过支付现金方式收购鑫宇精工控股股东金鼎公司100%股权及部分股份,从而取得鑫宇精工控制权,本次交易构成重大资产重组。美心翼申主营精密曲轴加工,鑫宇精工为精密铸造行业国家级专精特新“小巨人”企业,拥有全流程精密铸件生产体系,核心产品包括汽车发动机连杆、涡轮增压器壳体与叶轮等汽车关键零部件,以及高压消防阀门、通用机械设备等精密制造产品,客户结构优质。本次交易完成后,美心翼申将横向拓展高端精密铸造产品矩阵,深化高端制造产业布局,加速向综合型高端精密制造企业转型升级。双方在客户资源、供应链体系、技术研发等领域具备良好协同基础,将推动业务规模扩容,经营能力与综合实力持续增强。鑫宇精工2025年实现营收4.6亿元,归母净利润5001.39万元,正积极开拓航空航天结构件、储能壳体等高景气、高附加值新兴赛道。本次交易评估值为66.89亿元,增值率为58.62%,商誉金额增加1.13亿元。鑫宇精工承诺2026-2028年累计净利润不低于1.98亿元。
精密铸造行业的发展趋势如何?
精密铸造行业正朝着高端化、智能化、绿色化方向发展。随着汽车、航空航天、能源等高端制造领域的需求增长,精密铸造产品市场空间持续扩大。国家级专精特新“小巨人”企业如鑫宇精工,通过全流程精密铸件生产体系,提供高精度、高性能的精密铸件,满足高端制造领域对核心零部件的严苛要求。同时,行业积极开拓航空航天结构件、储能壳体等高景气、高附加值新兴赛道,技术创新和产品升级成为行业发展的关键驱动力。北交所作为服务创新型中小企业的平台,政策支持并购重组,推动行业资源整合与产业升级,为精密铸造企业提供了良好的发展环境。
本报告的重点分析方向是什么?
本报告重点分析了美心翼申与鑫宇精工的资产重组方案及其对双方业务发展的战略意义。报告详细阐述了美心翼申通过收购鑫宇精工实现业务拓展和产业升级的必要性,以及鑫宇精工作为精密铸造行业国家级专精特新“小巨人”企业的技术优势和产品竞争力。报告还分析了双方在客户资源、供应链体系、技术研发等领域的协同基础,以及本次交易对美心翼申未来业务规模扩容、经营能力提升和综合实力增强的推动作用。此外,报告还评估了本次交易的财务影响,包括交易评估值、增值率、商誉金额等关键指标,并分析了鑫宇精工对未来净利润的承诺。
当前精密制造市场的现状如何?
当前精密制造市场呈现多元化、高端化的发展趋势。随着产业升级和技术进步,精密制造在汽车、航空航天、能源、医疗等领域的重要性日益凸显。精密铸造作为精密制造的重要组成部分,市场需求持续增长,尤其在新能源汽车、智能装备等领域展现出强劲的增长潜力。北交所作为服务创新型中小企业的平台,政策支持并购重组,推动行业资源整合与产业升级,为精密制造企业提供了良好的发展环境。同时,行业竞争加剧,企业需要通过技术创新和产品升级来提升竞争力。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括并购失败风险、重组整合风险、数据统计误差风险。并购失败风险主要指交易双方在战略目标、文化融合等方面存在分歧,导致交易无法顺利完成。重组整合风险主要指交易完成后,双方在业务整合、管理协同等方面面临挑战,影响经营效率和市场竞争力。数据统计误差风险主要指报告中的财务数据、市场数据等可能存在统计误差,影响分析结果的准确性。此外,宏观经济环境变化、行业政策调整等因素也可能对本次交易和双方业务发展带来不确定性。