猜你想问
四季度通胀对债市影响如何?
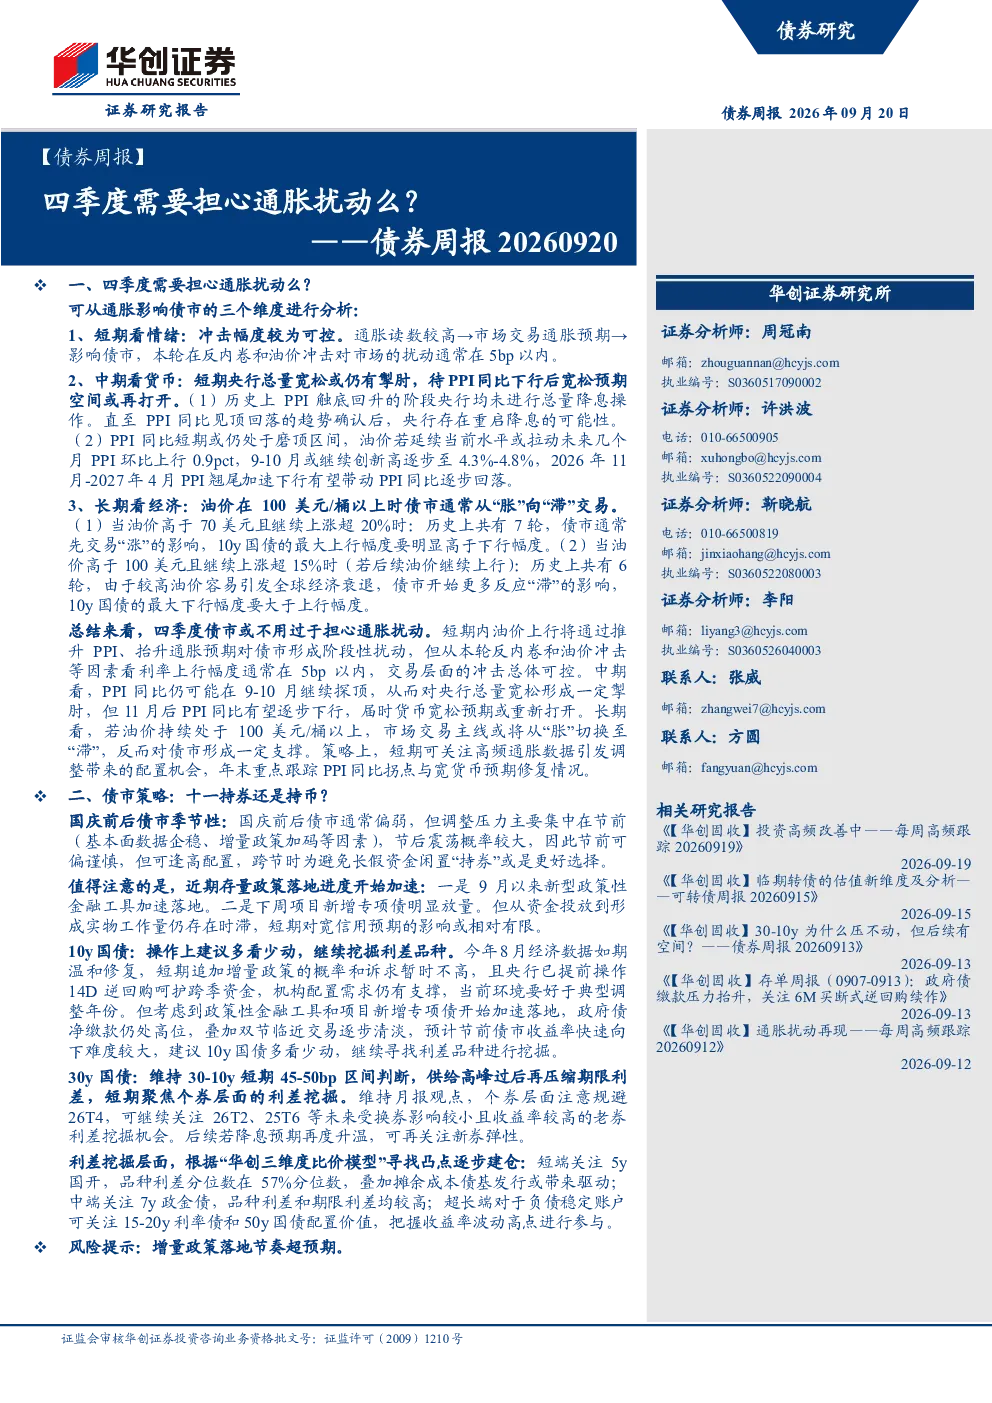
通胀读数较高会引发市场交易通胀预期,对债市造成冲击,但本轮受反内卷和油价冲击影响,利率上行幅度通常在5bp以内,整体可控。历史数据显示,当PPI环比≥0.4%时,2021年以来最大上行幅度中位数在6bp,2025年以来在反内卷和油价上涨影响下最大上行幅度中位数在4bp。
油价上涨对债券市场有何影响?
油价在100美元/桶以上时,债市通常从“胀”向“滞”交易。当油价高于70美元且继续上涨超20%时,10y国债最大上行幅度中位数在8bp;当油价高于100美元且继续上涨超15%时,10y国债最大下行幅度明显大于上行幅度。油价上涨将通过推升PPI环比、抬升通胀预期对债市造成阶段性扰动,但整体可控。
PPI走势如何影响货币政策?
PPI上行阶段会制约央行降息操作,预计11月至明年一季度PPI同比将逐步下行,届时货币宽松预期或重新打开。历史上PPI触底回升阶段,央行均未进行总量降息操作,直至PPI同比见顶回落趋势确认后,央行才重启降息。PPI同比或仍处于磨顶区间,对央行宽松形成掣肘,但11月后宽松预期或重新打开。
国庆前后债市表现如何?
国庆前债市通常偏弱,主要受基本面数据改善或宽信用政策加码等因素影响,平均上行4.67bp。国庆后债市走势相对分化,以震荡为主,平均上行1.76bp。近期存量政策落地,9月以来新型政策性金融工具加速落地,预计撬动项目总投资规模约10万亿元,但资金投放到形成实物工作量仍存在时滞,短期对宽信用预期影响有限。
本报告有哪些风险提示?
增量政策落地节奏超预期可能带来风险。9月第三周税期走款叠加缴款放量,资金摩擦加大,央行OMO净投放8268亿元,资金面先紧后松。国债、国开债期限利差均收窄,国债10Y-1Y利差收窄0.85BP至45.22BP,国开债10Y-1Y利差收窄1.89BP至35.60BP。国债、地方债净融资减少,政金债、同业存单净融资增加。
你可能感兴趣
国贸期货宏观金融专题报告:国内通胀需要担心吗?
国贸期货2022-07-04
LatAm:我们需要在哪里担心通胀?
信息技术法国外贸银行2015-04-02
技术分析择时周报:如果跌了可买,你还会担心么
国金证券2016-04-04
债券周报:油价新高,关注通胀预期扰动
华创证券2022-03-06
固定收益周报(2022.07.04-07.10):逆回购投放规模降至30亿 是否需要担心货币政策转向?
东方金诚2022-07-04
固收周报 | 逆回购投放规模降至30亿,是否需要担心货币政策转向?
东方金诚2022-07-11
应该担心人民币汇率贬值么?
中泰证券2022-02-07
美国经济真的值得担心么?
中泰证券2022-05-04
债券日报:通胀预期扰动,收益率大幅上行
华创证券2019-10-28