猜你想问
这份研报主要分析了煤炭行业的哪些方面?
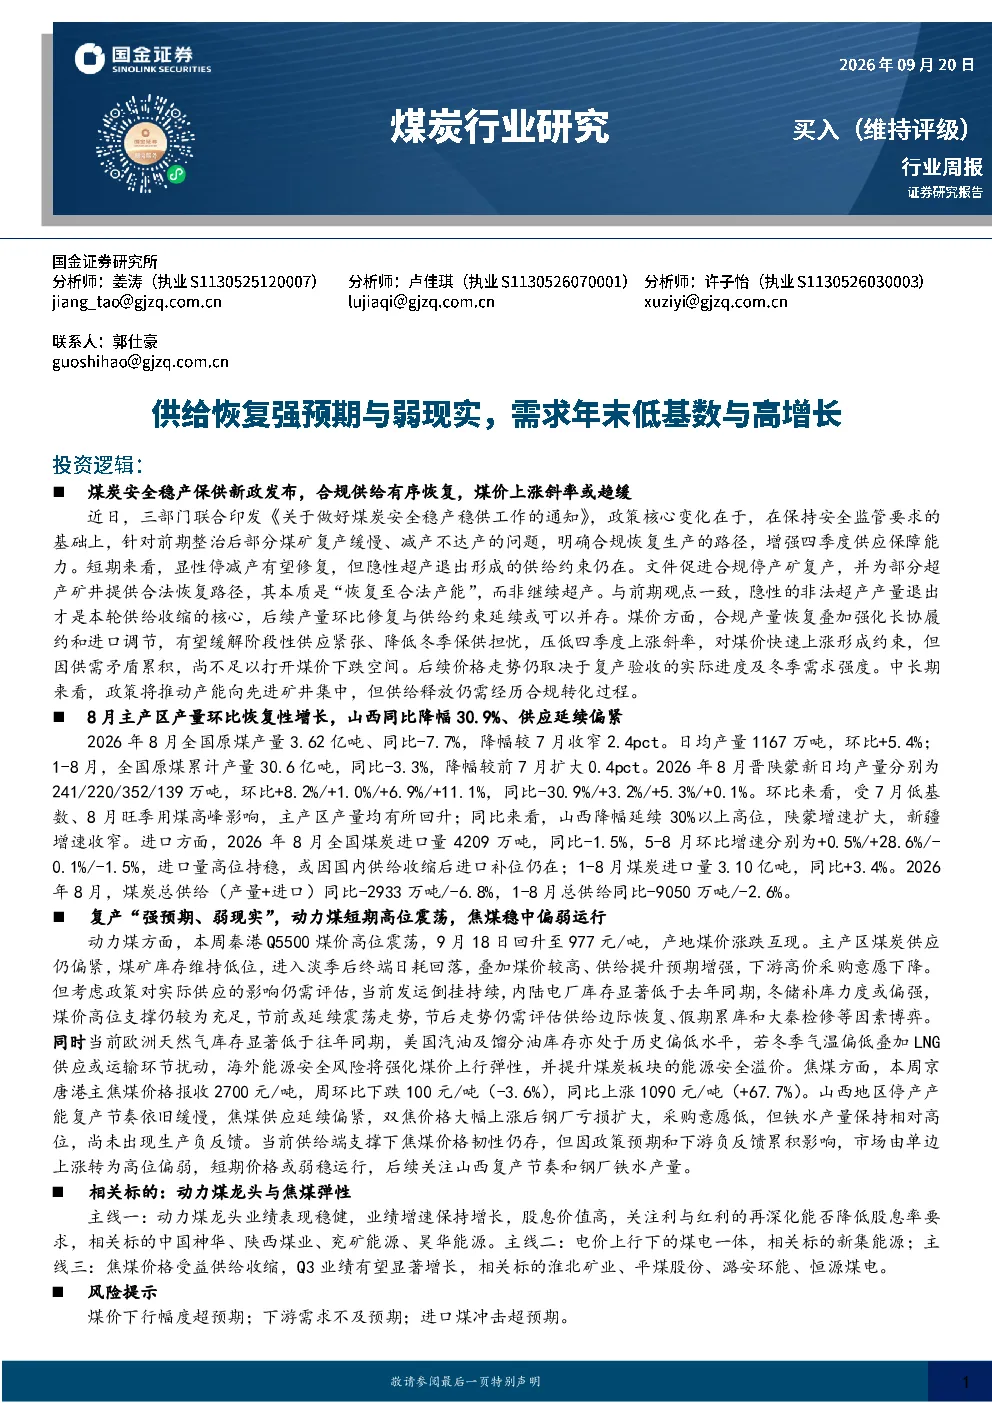
这份研报主要分析了煤炭行业的供给恢复情况与需求增长预期。报告指出,政策层面推动合规煤矿复产,增强四季度供应保障能力,但隐性超产退出形成的供给约束仍在。同时,年末需求因低基数呈现高增长态势。报告还详细分析了动力煤和焦煤的市场现状、价格走势及影响因素,并提供了相关行业股票的参考信息。
煤炭行业未来的发展趋势如何?
煤炭行业未来的发展趋势呈现供给恢复强预期与弱现实的矛盾状态。政策层面鼓励合规煤矿复产,但实际产量恢复受多种因素制约,尤其是山西地区产能恢复节奏缓慢。需求端,年末低基数效应下预计将保持较高增长,但需关注下游需求变化及进口煤的影响。整体来看,煤炭行业将面临政策调控、供需平衡及市场波动等多重考验。
研报重点分析了煤炭市场的哪些方面?
研报重点分析了煤炭市场的供给与需求两端。供给方面,报告关注了政策对煤矿复产的影响,以及主产区产量恢复情况,特别是山西产量的同比降幅仍超30%。需求方面,报告分析了动力煤和焦煤的市场价格、港口库存、电厂库存及日耗数据,揭示了市场的高位震荡与支撑因素。此外,还探讨了焦煤供给恢复的强预期与弱现实问题。
当前煤炭市场的现状如何判断?
当前煤炭市场呈现供给恢复强预期与弱现实的矛盾状态。政策层面推动煤矿合规复产,但实际产量恢复缓慢,尤其是山西地区产能退出形成的供给约束仍在。需求端,年末低基数效应下呈现高增长,但下游高价采购意愿下降。动力煤价格高位震荡,港口库存小幅去化,日耗回落;焦煤价格稳中偏弱,钢厂采购意愿低。整体市场受政策、供需及进口等多重因素影响,波动性较大。
研报提示了哪些投资风险?
研报提示了三方面投资风险:一是煤价下行幅度超预期,政策调控或导致煤价上涨斜率受压,甚至可能引发价格下跌;二是下游需求不及预期,年末需求高增长或因低基数效应,实际需求强度需持续观察;三是进口煤冲击超预期,1-8月煤炭进口量同比增加,未来进口量变化可能对国内市场产生影响。投资者需密切关注政策动向、供需变化及国际市场动态。