猜你想问
这份研报主要分析了什么内容?
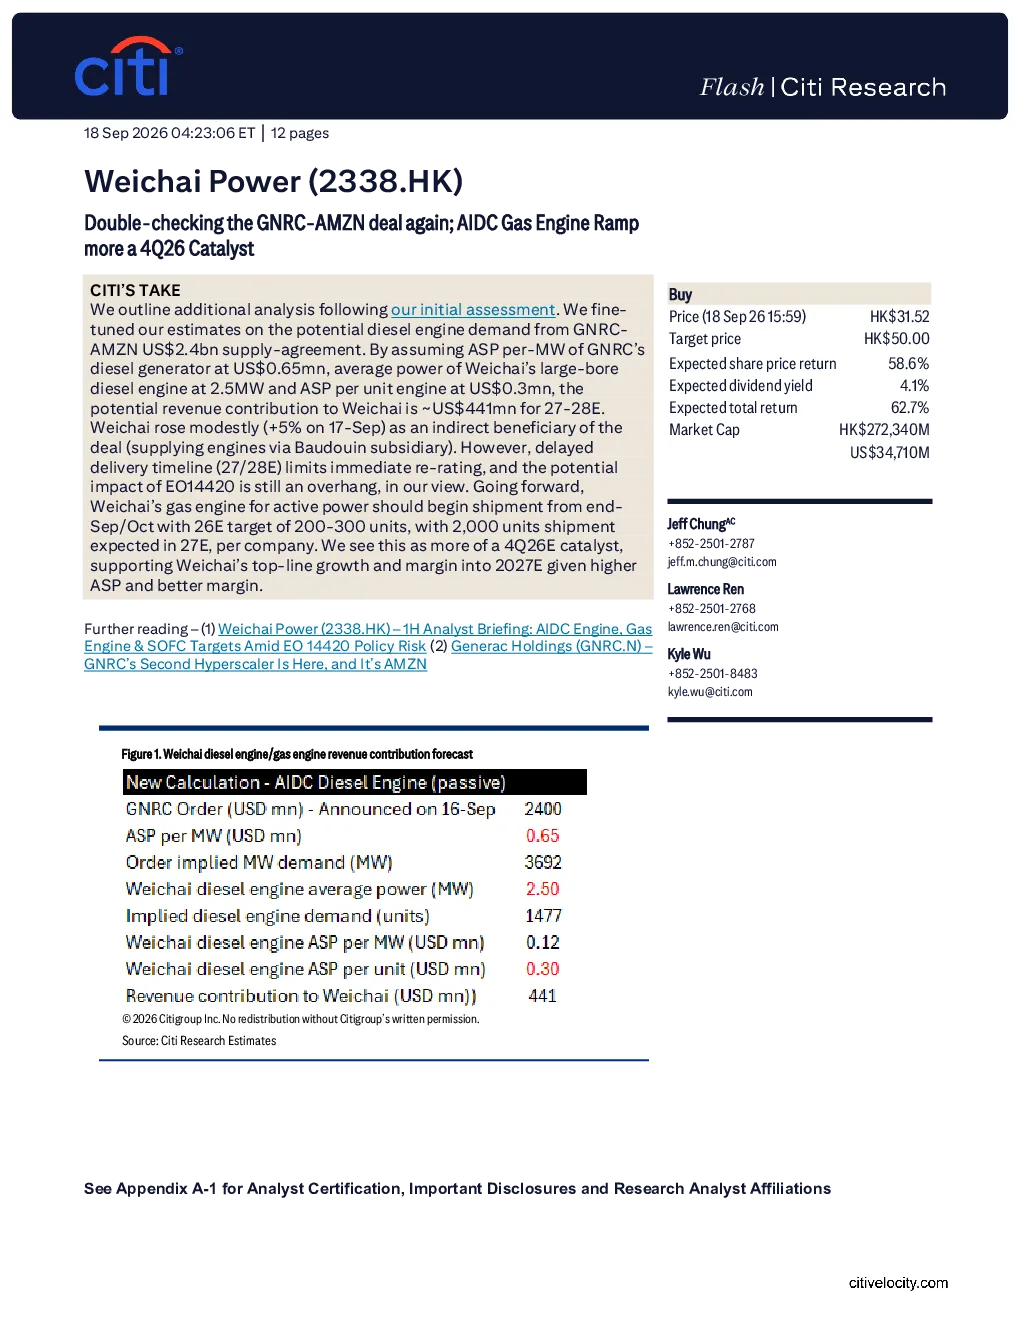
这份研报主要分析了潍柴动力与GNRC、AMZN的交易关系,重点关注了AIDC燃气发动机的放量对2026年第四季度的催化作用。报告详细探讨了柴油引擎需求来自GNRC与AMZN的24亿美元供应协议,预计2027-2028年将为潍柴动力带来约4.41亿美元的潜在收入贡献。同时,报告也分析了燃气发动机的增长预期,预计2026年交付200-300台,2027年交付2000台,被视为2026年第四季度的催化剂,支持潍柴动力的营收增长和利润率提升。此外,报告还提供了潍柴动力、亚马逊和Generac的估值分析及风险提示。
燃气发动机赛道的发展趋势如何?
燃气发动机赛道的发展趋势向好。根据报告,潍柴动力的燃气发动机将于9月末/10月开始交付,2026年目标为200-300台,2027年预计交付2000台。气体发动机被视为2026年第四季度的催化剂,支持潍柴动力的营收增长和利润率提升,因ASP提高且利润率改善。Generac方面,目标价300美元,采用三种估值方法平均值:2026/27年EBITDA 16倍、2026/27年市盈率26倍,目标倍数略高于历史EV/EBITDA和市盈率,因未来增长预期较高(高输出发电机业务)。这些数据表明,燃气发动机市场具有较大的增长潜力。
报告重点分析了哪些方向?
报告重点分析了潍柴动力与GNRC、AMZN的交易关系,以及AIDC燃气发动机放量对2026年第四季度的催化作用。报告详细探讨了柴油引擎需求来自GNRC与AMZN的24亿美元供应协议,预计2027-2028年将为潍柴动力带来约4.41亿美元的潜在收入贡献。同时,报告也分析了燃气发动机的增长预期,预计2026年交付200-300台,2027年预计交付2000台,被视为2026年第四季度的催化剂,支持潍柴动力的营收增长和利润率提升。此外,报告还提供了潍柴动力、亚马逊和Generac的估值分析及风险提示。
当前市场对潍柴动力有何判断?
当前市场对潍柴动力的判断较为积极。报告指出,Weichai通过Baudouin子公司供应发动机,股价小幅上涨(+5%),但交付时间延迟至2027-2028年,限制了即时评级上调。Weichai的目标价为50港元,基于2026年市盈率23倍(高于历史均值2个标准差,考虑数据中心引擎盈利的上行潜力)。这些数据表明,市场对潍柴动力的未来发展持乐观态度,但同时也关注其交付时间和评级上调的延迟。
研报提示了哪些风险?
研报提示了多个风险。对于潍柴动力,下行风险包括高速公路货运交通恶化/房地产FAI下降;主要客户外包引擎供应减少;美国/欧洲物流市场疲软。上行风险为FAI增长超预期;市场份额提升超预期。对于亚马逊,风险包括宏观经济风险:通胀上升、衰退影响消费需求;投资周期风险:亚马逊可能加速投资,影响利润率扩张;云计算竞争风险:竞争加剧可能影响定价;监管风险:美国和欧洲的监管风险,包括欧洲新通过的《数字市场法案》。对于Generac,高风险评级,主要风险:电力中断频率和持续时间超预期、基础设施备用电力监管政策变化、清洁技术产品拓展失败、技术产品竞争力不足、竞争加剧。