猜你想问
科创板块领涨的原因是什么?
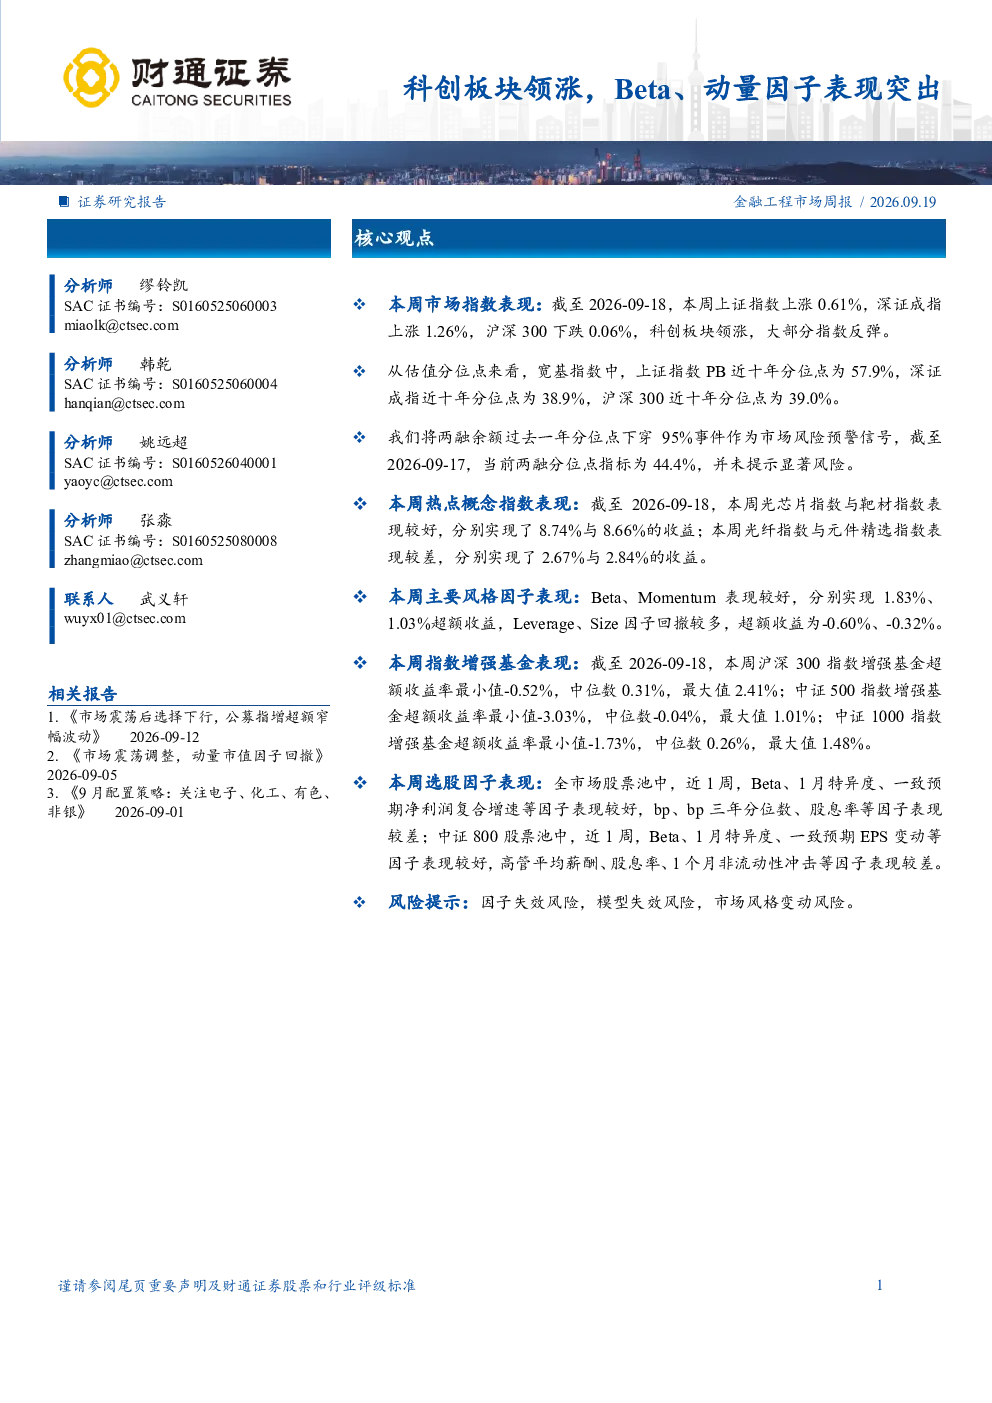
科创板块领涨主要得益于近期政策支持、科技企业业绩增长预期以及市场资金对高成长性赛道的配置偏好。从风格因子表现来看,Beta和动量因子超额收益显著,表明市场情绪乐观,资金追逐强势股。同时,光芯片和靶材等细分领域指数表现突出,反映特定技术路线受到市场关注。但需注意,Leverage和Size因子回撤较多,提示高杠杆和大盘股短期承压风险。
Beta和动量因子表现突出的意义是什么?
Beta和动量因子表现突出意味着市场整体情绪偏暖,资金倾向于配置已有上涨趋势的股票。Beta因子超额收益1.83%表明市场风险偏好提升,投资者更愿意持有高弹性资产;动量因子超额收益1.03%则显示短期趋势持续性增强。从选股因子看,Beta因子在全市场和中证800股票池中均表现优异,结合1月特异度等指标,可关注近期表现强势且具有持续性的个股。但需警惕因子失效风险,如市场风格快速切换可能导致因子表现逆转。
报告对市场整体趋势有何分析?
报告显示当前市场整体呈现结构性分化,科创板块强势带动上证指数和深证成指反弹,但沪深300指数微跌,反映市场内部存在博弈。估值分位点方面,上证指数处于57.9%的历史高位,深证成指和中证500相对较低,显示中小盘股估值更具吸引力。两融余额分位点44.4%未达风险警戒线,但需关注其下穿95%后的平均收益率为-1.09%,提示极端行情下需控制仓位。
报告提示的主要风险有哪些?
报告提示需关注三大风险:一是因子失效风险,Beta和动量因子虽短期表现良好,但历史上有过多次失效案例,需警惕其持续性;二是模型失效风险,指数增强基金超额收益波动较大,提示量化模型可能受市场环境变化影响;三是市场风格变动风险,当前Beta因子表现突出,若市场转向价值风格,高弹性资产可能面临调整压力。此外,两融分位点虽未达警戒线,但需关注其历史回测数据对短期市场波动的潜在影响。
报告对投资策略有何建议?
报告建议投资者关注高成长赛道中的优质个股,特别是Beta和动量因子表现优异的科技企业。同时,可适度配置热点概念指数如光芯片和靶材,但需警惕短期波动风险。对于量化投资者,需动态评估指数增强基金的适用性,结合市场风格变化调整因子配置。此外,建议关注中小盘股的估值优势,但需控制杠杆水平,避免因市场风格快速切换导致组合回撤。