猜你想问
这份研报主要分析了宸展光电的哪些核心内容?
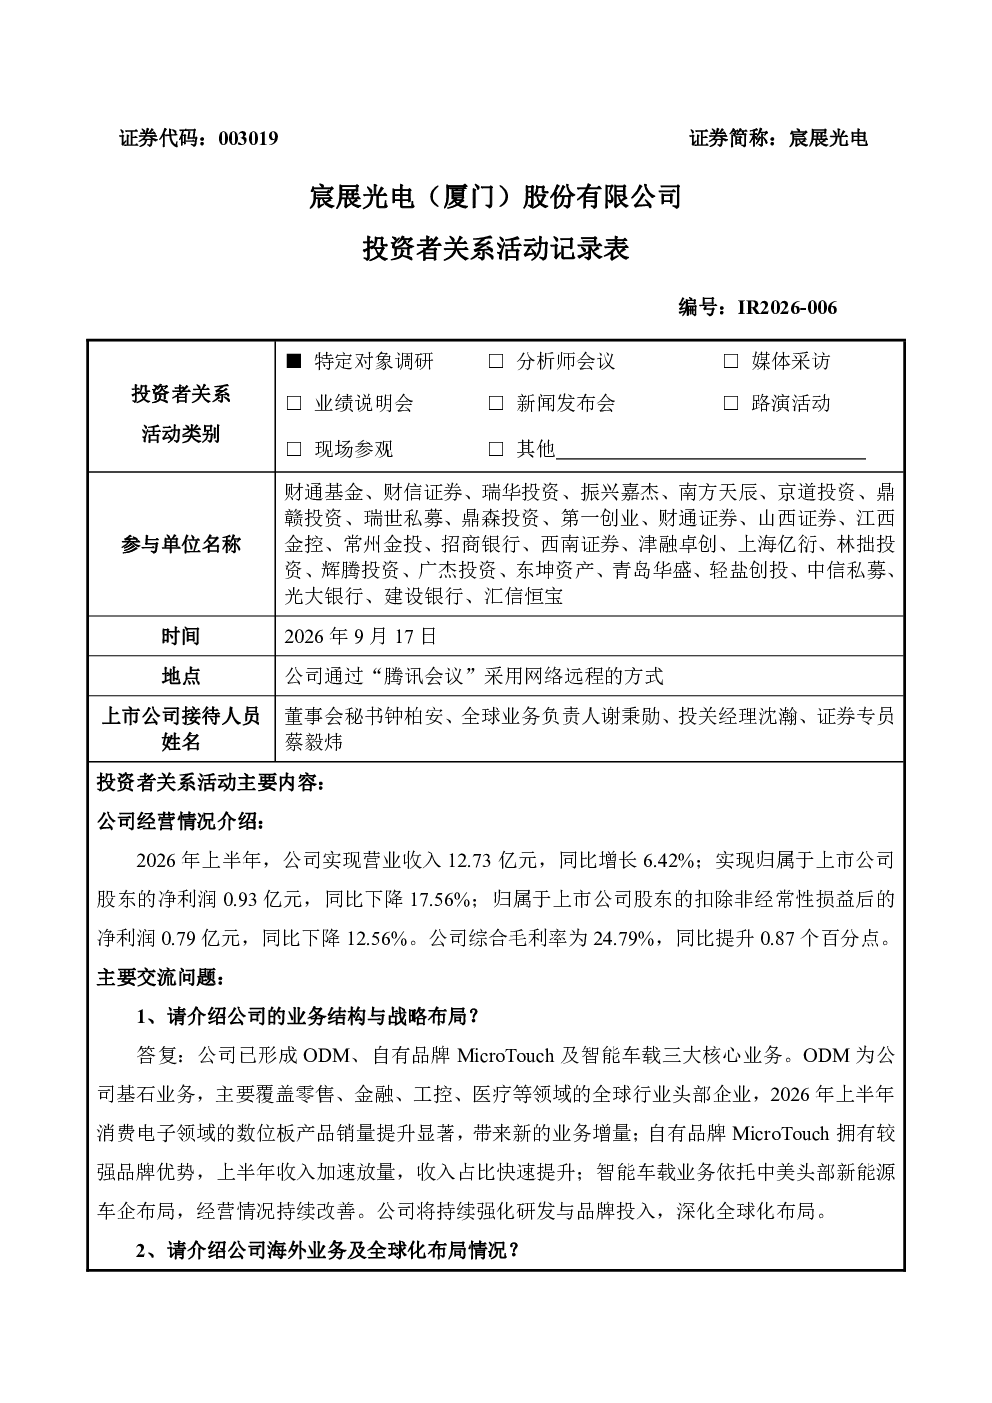
该研报详细分析了宸展光电2026年上半年的经营业绩,包括营业收入12.73亿元(同比增长6.42%)、净利润0.93亿元(同比下降17.56%)、扣非净利润0.79亿元(同比下降12.56%),以及综合毛利率提升至24.79%。报告还重点解析了公司三大业务板块:ODM业务作为基石业务覆盖全球行业头部企业,消费电子领域数位板销量显著增长;自有品牌MicroTouch收入加速放量,收入占比快速提升,毛利率较高,重点拓展欧美及东南亚市场;智能车载业务依托中美头部新能源车企布局,经营持续改善。此外,报告还介绍了公司的全球化布局、关键进展、股东回报政策等信息。
宸展光电所处赛道/行业的发展趋势如何?
宸展光电所处赛道为显示面板及触控解决方案领域,该行业正经历数字化转型和智能化升级的快速发展阶段。消费电子领域对数位板的需求持续增长,而智能车载显示市场随着新能源汽车的普及迎来爆发式增长。全球显示面板市场竞争激烈,但头部企业凭借技术壁垒和客户资源优势仍保持领先地位。宸展光电通过多元化业务布局,积极拓展自有品牌和智能车载业务,以应对行业变化,提升盈利能力。全球化布局和双产地制造模式有助于分散风险,增强市场竞争力。
研报重点分析了宸展光电的哪些业务方向?
研报重点分析了宸展光电三大业务板块的发展情况。ODM业务作为基石业务,持续覆盖全球行业头部企业,消费电子领域数位板销量显著增长,为公司提供稳定收入来源。自有品牌MicroTouch业务收入加速放量,收入占比快速提升,毛利率较高,成为优化盈利结构的重要方向,公司重点拓展欧美及东南亚市场。智能车载业务依托中美头部新能源车企布局,经营持续改善,未来增长潜力较大。报告强调自有品牌业务和智能车载业务的战略意义,以及公司通过多元化业务提升抗风险能力的举措。
从市场现状来看,宸展光电面临哪些机遇和挑战?
从市场现状来看,宸展光电面临多重机遇和挑战。机遇方面,消费电子和智能车载市场持续增长,为公司业务拓展提供空间;全球化布局和双产地制造模式有助于提升市场竞争力;自有品牌业务毛利率较高,成为优化盈利结构的重要方向。挑战方面,净利润同比下降,主要受原材料成本上升和市场竞争加剧影响;客户集中度较高,需进一步拓展客户群体;智能车载业务仍处于发展初期,面临技术迭代和市场竞争压力。公司通过定增项目补充流动资金,建设泰国基地,以增强产能和全球化服务能力,应对市场变化。
研报中提示了哪些潜在风险?
研报中提示了宸展光电面临的潜在风险。首先,净利润同比下降,扣非净利润也出现下滑,可能受原材料成本上升、市场竞争加剧等因素影响。其次,客户集中度较高,部分头部客户订单变化可能对公司业绩产生较大影响。再次,智能车载业务仍处于发展初期,技术迭代快,市场竞争激烈,存在经营不确定性。此外,海外市场拓展和泰国基地建设需大量资金投入,可能面临资金链压力。最后,行业竞争加剧和价格战可能导致毛利率进一步下滑,需关注公司应对措施的有效性。