猜你想问
ABF膜在AI服务器中的应用有哪些核心优势?
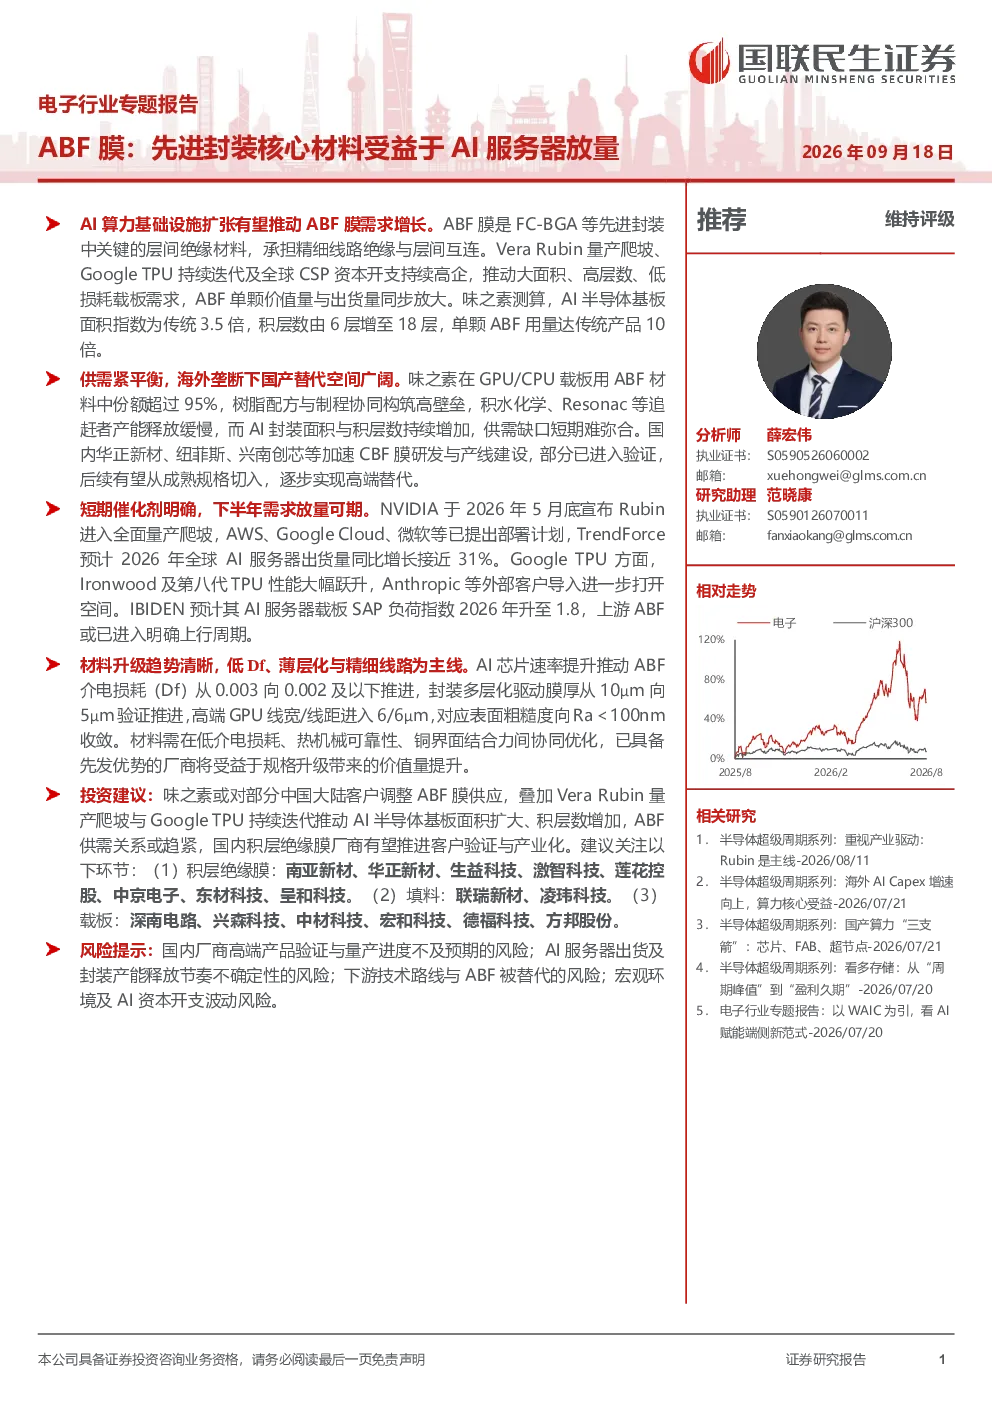
ABF膜是FC-BGA等先进封装中关键的层间绝缘材料,在AI服务器中承担精细线路绝缘与层间互连功能。随着AI算力基础设施扩张,ABF膜需求增长显著。Vera Rubin量产爬坡、Google TPU持续迭代及全球CSP资本开支持续高企,推动大面积、高层数、低损耗载板需求,使ABF单颗价值量与出货量同步放大。AI半导体基板面积指数为传统3.5倍,积层数由6层增至18层,单颗ABF用量达传统产品10倍,其在AI服务器中的应用显著提升了基板性能与集成度。
当前ABF膜赛道的发展趋势如何?
ABF膜赛道呈现海外主导、国内加速布局的格局。味之素在GPU/CPU载板用ABF材料中份额超过95%,其树脂配方与制程协同构筑高壁垒,积水化学、Resonac等追赶者产能释放缓慢。AI封装面积与积层数持续增加,供需缺口短期难弥合。国内厂商如华正新材、纽菲斯、兴南创芯等加速CBF膜研发与产线建设,部分已进入验证阶段,有望从成熟规格切入逐步实现高端替代。技术演进趋势清晰,低Df、薄层化与精细线路为主线,AI芯片速率提升推动介电损耗(Df)持续降低,封装多层化驱动膜厚从10μm向5μm验证推进,高端GPU线宽/线距进入6/6μm,表面粗糙度向Ra<100nm收敛。材料需在低介电损耗、热机械可靠性、铜界面结合力间协同优化,已具备先发优势的厂商将受益于规格升级带来的价值量提升。
本报告重点分析了哪些方向?
本报告重点分析了ABF膜在AI服务器领域的需求端、供给端与技术演进趋势。需求端,探讨了AI算力基础设施扩张如何推动ABF膜需求增长,特别是在FC-BGA等先进封装中的应用。供给端,分析了ABF膜市场格局,指出海外厂商主导但国内厂商加速布局的现状,以及供需关系的变化。技术演进方面,明确了低Df、薄层化与精细线路为主线的发展方向,并阐述了AI芯片速率提升对介电损耗、膜厚及表面粗糙度提出的技术要求。此外,报告还梳理了关键数据,如味之素的市场份额、AI半导体基板面积与积层数的变化,以及AI服务器出货量增长情况,为理解行业发展提供了量化支撑。
当前ABF膜市场的现状如何?
当前ABF膜市场呈现供需偏紧的格局。需求端,AI算力基础设施扩张显著拉动ABF膜需求,推动大面积、高层数、低损耗载板需求增长,单颗价值量与出货量同步放大。供给端,海外厂商如味之素占据主导地位,其市场份额超过95%,树脂配方与制程壁垒较高,国内厂商如华正新材、纽菲斯、兴南创芯等虽加速布局,但产能释放缓慢,短期内难以弥补供需缺口。技术层面,低Df、薄层化与精细线路是主要演进方向,AI芯片速率提升推动介电损耗持续降低,封装多层化驱动膜厚变薄,表面粗糙度要求更严苛。整体来看,ABF膜市场正处于快速发展阶段,技术升级与国产替代并行,行业前景广阔。
投资ABF膜相关产业需关注哪些风险?
投资ABF膜相关产业需关注多重风险。技术风险方面,材料需在低介电损耗、热机械可靠性、铜界面结合力间协同优化,技术迭代快可能导致现有产品竞争力下降。市场风险方面,AI服务器需求波动可能影响ABF膜需求,同时国内外厂商竞争加剧可能压缩利润空间。政策风险方面,产业政策变化可能影响国产替代进程。此外,原材料价格波动、供应链稳定性以及新进入者带来的竞争压力也是需关注的因素。投资者应密切关注技术进展、市场需求变化及行业竞争格局,以规避潜在风险。