猜你想问
中信建投研报核心内容有哪些?
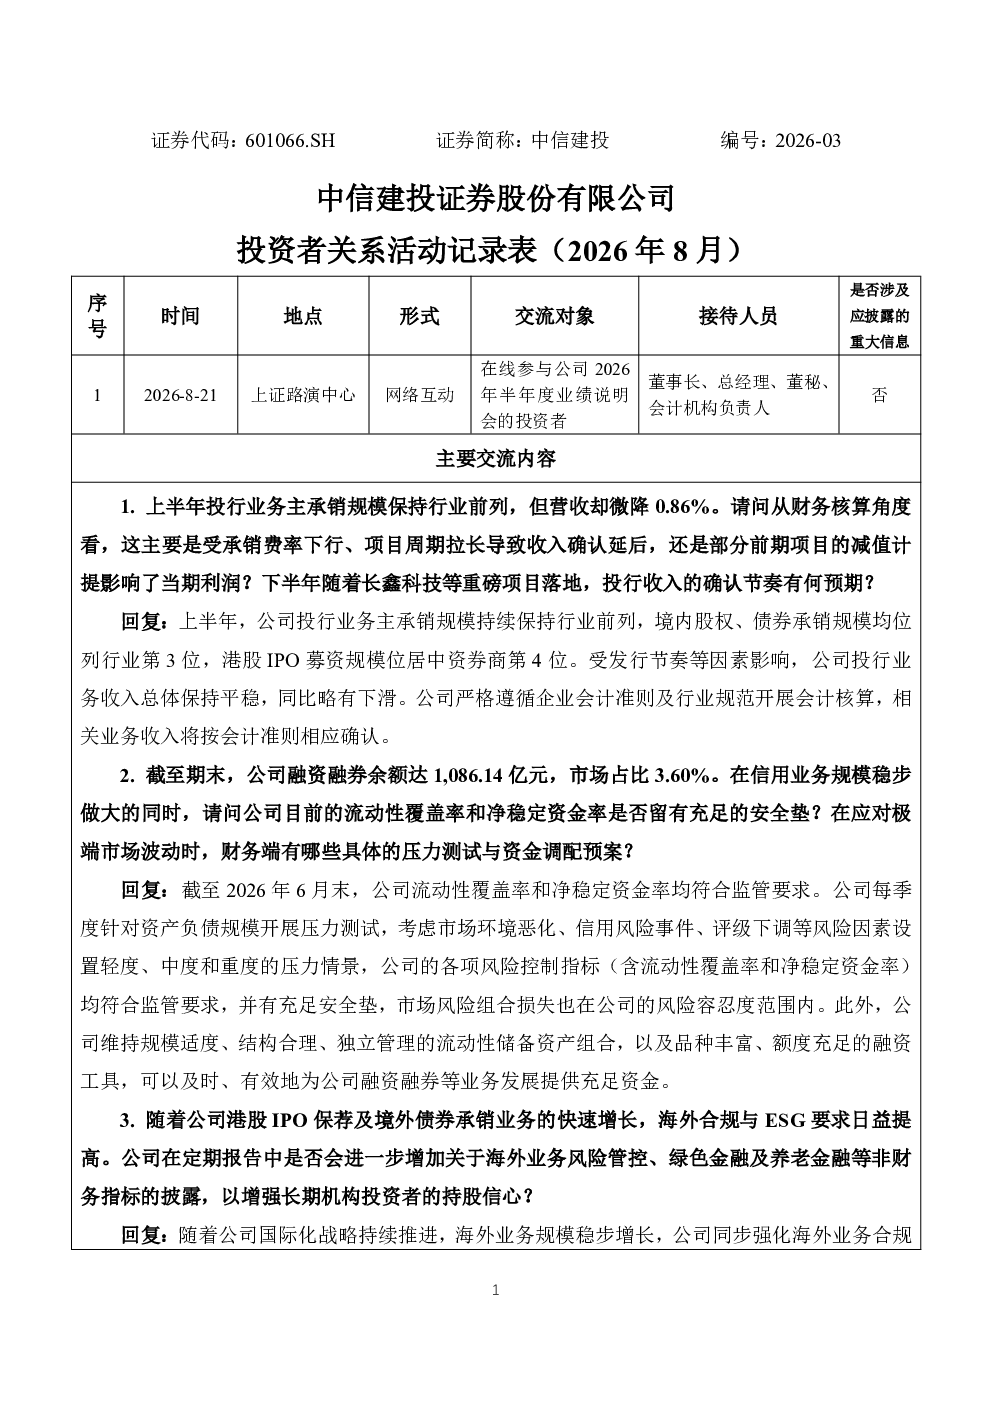
该研报分析中信建投上半年投行业务规模稳居行业前列,但营收微降0.86%,主要因承销费率下行、项目周期拉长导致收入确认延后。融资融券余额达1,086.14亿元,市场占比3.60%,流动性覆盖率和净稳定资金率符合监管要求。海外业务快速增长,ESG披露将更完善。净利润大增69.44%,但股价平淡,公司通过常态化路演强化科技金融战略。
中信建投所处赛道/行业发展趋势如何?
中信建投所处投行业务赛道,上半年主承销规模保持行业前列,但承销费率下行趋势明显,未来需通过客户驱动模式、四投联动、国际化能力提升重塑增长动能。融资融券业务余额达1,086.14亿元,市场占比3.60%,需关注流动性风险。海外业务与ESG要求提升,绿色金融及养老金融非财务披露将更完善。
中信建投报告重点分析了哪些方向?
报告重点分析了中信建投投行业务竞争力,上半年股权融资、债券融资位列行业第3,但营收微降0.86%。融资融券业务余额达1,086.14亿元,市场占比3.60%,需关注风险组合损失容忍度。下半年长鑫科技等重磅项目将加速收入确认。公司战略聚焦“价值投行、新质投行、数智投行”,通过金融科技提升效率。
当前中信建投市场现状如何?
中信建投上半年净利润大增69.44%,但股价表现平淡,主要因投行业务收入确认延后。融资融券余额达1,086.14亿元,市场占比3.60%,流动性覆盖率和净稳定资金率符合监管要求。交易及机构业务营收同比增94.12%,但依赖市场行情。公司通过常态化路演强化科技金融战略,传递长期价值。
中信建投研报有哪些风险提示?
该研报提示,中信建投投行业务面临承销费率下行、项目周期拉长等风险,下半年收入确认仍需关注。融资融券业务需警惕市场恶化、信用风险等压力情景,风险组合损失需在容忍度内。海外业务合规与ESG要求提升,绿色金融及养老金融非财务披露存在不确定性。股价表现平淡,需关注投资者对公司战略的认可度。
你可能感兴趣
中信建投(601066)存储板块路演纪要-调研纪要
未知机构2023-07-21
国君:中信建投(601066)-调研计划
国泰君安证券2019-01-04
601066 中信建投 中信建投2026年6月投资者关系活动记录表
未知机构2026-07-21
中信建投(601066):新股询价报告:中信建投
华鑫证券2018-05-30
CSC金融(601066 CH/6066 HK) A/H股: 买入/买入: 经纪业务和自营交易推动收入增长
汇丰银行2025-07-10
中信建投电新o机器人宇树为什么这个时点推出新机器狗A2
未知机构2025-08-05
中信建投机构调研纪要
金融发现报告2025-07-24
中信建投:2020年第一季度报告
财报2020-04-25
腾讯云再次发布涨价公告算力通胀逻辑持续演绎中信建投计算机今
未知机构2026-04-09
【中信建投医药】CXO:持续乐观,积极配置
未知机构2022-06-26