核心逻辑
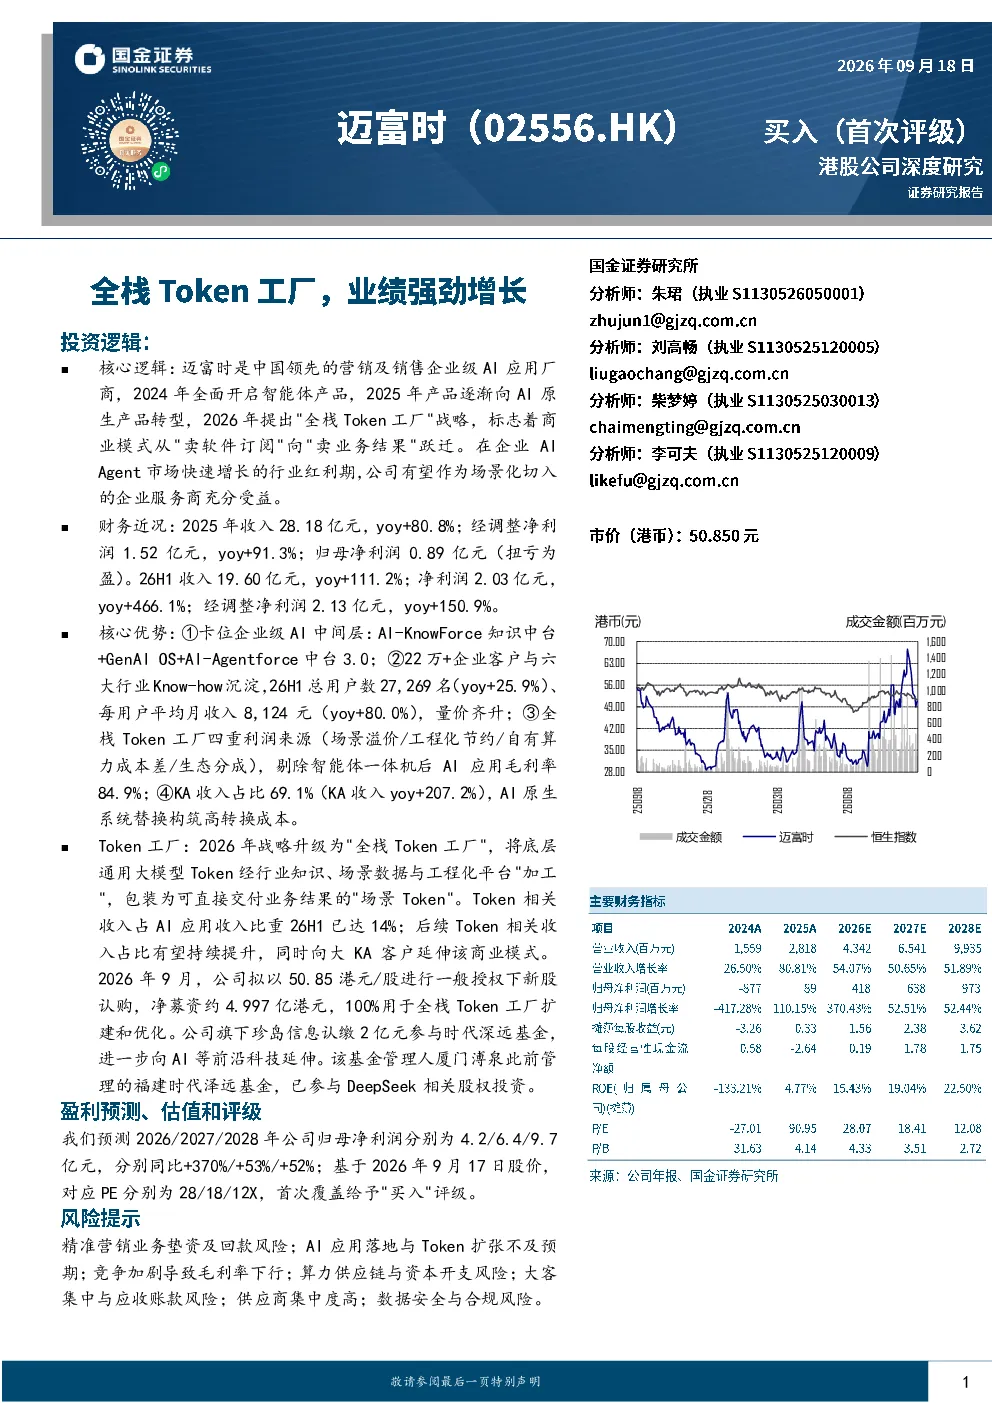
迈富时是中国领先的营销及销售企业级AI应用厂商,正从"卖软件订阅"向"卖业务结果"转型。公司通过"全栈Token工厂"战略,将底层通用大模型Token加工为可直接交付业务结果的"场景Token",实现利润跃迁。在企业AI Agent市场快速增长的行业红利期,公司有望作为场景化切入的企业服务商充分受益。
财务近况
2025年收入28.18亿元,同比增长80.8%;经调整净利润1.52亿元,同比增长91.3%;归母净利润0.89亿元(扭亏为盈)。2026年上半年收入19.60亿元,同比增长111.2%;净利润2.03亿元,同比增长466.1%;经调整净利润2.13亿元,同比增长150.9%。
核心优势
- 卡位企业级AI中间层:AI-KnowForce知识中台+GenAI OS+AI-Agentforce中台3.0;
- 22万+企业客户与六大行业Know-how沉淀:26H1总用户数27,269名(同比增长25.9%)、每用户平均月收入8,124元(同比增长80.0%),量价齐升;
- 全栈Token工厂四重利润来源:场景溢价/工程化节约/自有算力成本差/生态分成,剔除智能体一体机后AI应用毛利率84.9%;
- KA收入占比69.1%:AI原生系统替换构筑高转换成本。
Token工厂
2026年战略升级为"全栈Token工厂",将底层通用大模型Token经行业知识、场景数据与工程化平台"加工",包装为可直接交付业务结果的"场景Token"。Token相关收入占AI应用收入比重26H1已达14%;后续Token相关收入占比有望持续提升,同时向大KA客户延伸该商业模式。2026年9月,公司拟以50.85港元/股进行一般授权下新股认购,净募资约4.997亿港元,100%用于全栈Token工厂扩建和优化。公司旗下珍岛信息认缴2亿元参与时代深远基金,进一步向AI等前沿科技延伸。
行业分析
- 企业AI Agent:2024-2029E CAGR约107%,从工具走向"数字员工";
- 营销SaaS:2022-2027E CAGR约29%,AI重构行业竞争要素;
- 对比Salesforce:企业级AI"中间层"的异同与稀缺性定价。
全栈Token工厂
- 战略定位与规划:从"卖软件"到"卖结果",五大路径打造全栈Token工厂;
- AI Agent产品体系:覆盖企业核心场景的智能体矩阵;
- 技术底座:三大核心平台构筑全栈能力体系;
- 算力布局:自建推理工厂+国产芯片协同,构筑成本护城河;
- 场景落地:多行业案例验证,四重利润来源清晰。
盈利预测与估值
预测2026/2027/2028年公司归母净利润分别为4.2/6.4/9.7亿元,分别同比增长+370%/+53%/+52%;基于2026年9月17日股价,对应PE分别为28/18/12X,首次覆盖给予"买入"评级。
风险提示
- 精准营销业务垫资及回款风险;
- AI应用落地与Token扩张不及预期;
- 行业竞争加剧导致毛利率下行;
- 算力供应链与资本开支风险;
- 大客集中与应收账款风险;
- 供应商集中度高;
- 数据安全与合规风险。