猜你想问
这份研报的核心内容是什么?
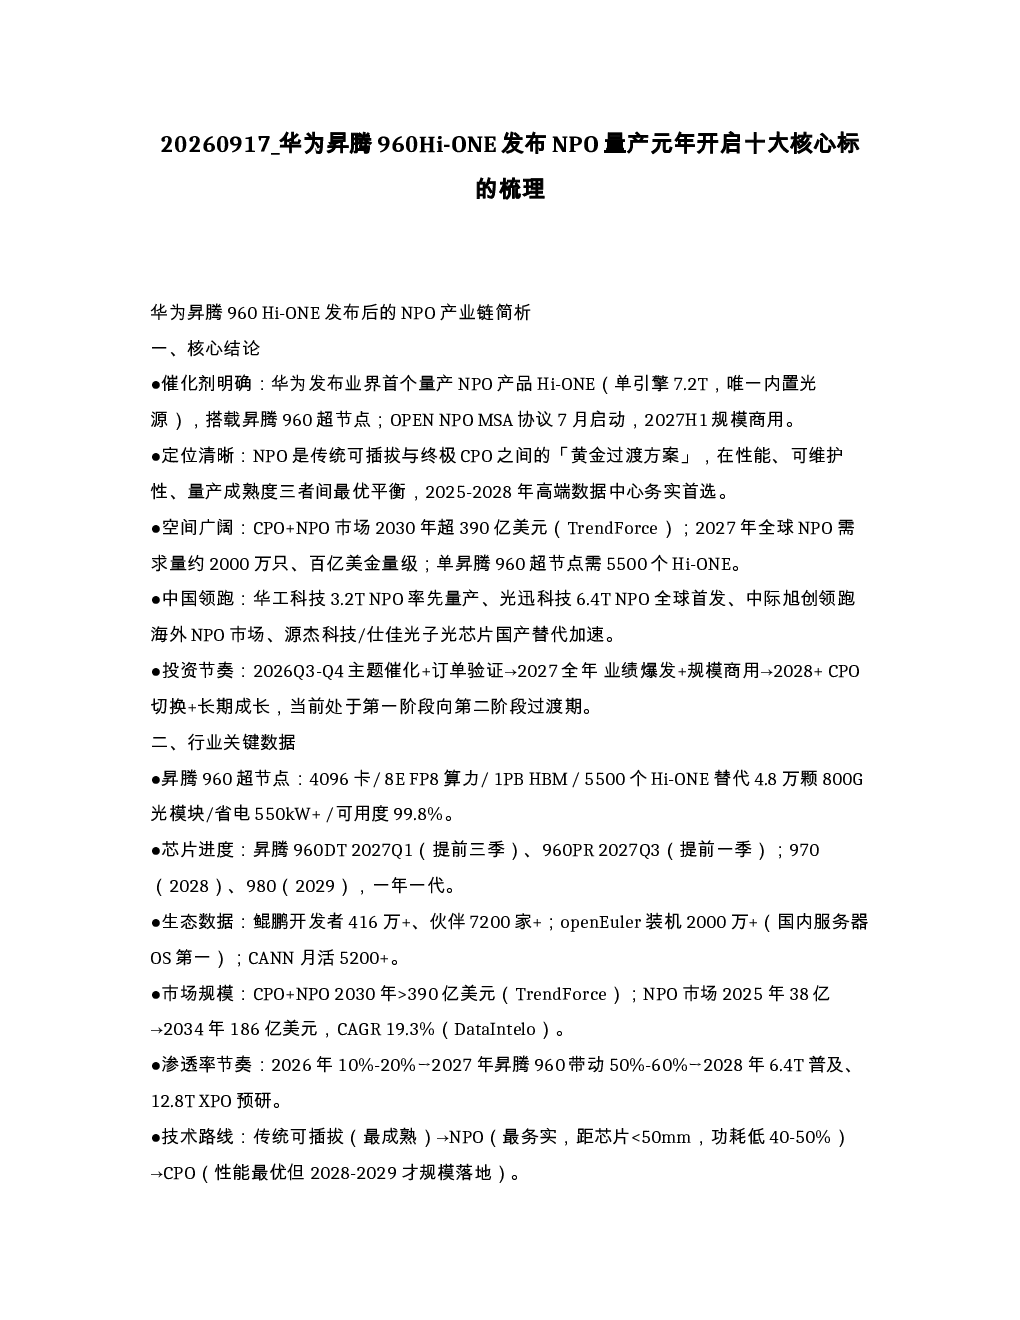
这份研报的核心内容是华为昇腾960超节点与Hi-ONE的发布标志着NPO从实验室概念正式迈入量产新纪元,分析了中国企业在NPO赛道从跟跑到领跑的转型,以及未来2-3年订单兑现与格局重塑的核心窗口。报告梳理了NPO作为传统可插拔与终极CPO之间黄金过渡方案的定位,在性能、可维护性、量产成熟度三者间的最优平衡,并指出2025-2028年高端数据中心将优先选择NPO方案。
NPO赛道未来的发展趋势如何?
NPO赛道未来发展趋势广阔,CPO+NPO市场预计2030年将超过390亿美元,2027年全球NPO需求量约2000万只、百亿美金量级。中国企业在该赛道正从跟跑走向领跑,华为Hi-ONE的发布是重要催化剂,OPEN NPO MSA协议启动并计划2027年H1规模商用。技术路线上,NPO被视为最务实的方案,介于传统可插拔与CPO之间,未来将逐步向6.4T普及、12.8T XPO预研演进。
研报重点分析了哪些方向?
研报重点分析了华为昇腾960超节点的技术规格与Hi-ONE产品的量产意义,梳理了NPO产业链的关键数据,包括市场规模、渗透率节奏、技术路线演进等。同时,报告聚焦十大核心标的,涵盖光引擎整机、光芯片、无源器件、互连、光纤等环节,并研判了分阶段的投资节奏,从2026Q3-Q4的主题催化到2027全年的业绩爆发,再到2028+的CPO切换长期成长。
当前NPO市场的现状如何?
当前NPO市场正处于从实验室概念迈入量产的新纪元,华为率先推出量产NPO产品Hi-ONE,搭载昇腾960超节点,标志着中国企业在该赛道从跟跑到领跑的转型。市场空间广阔,预计2030年CPO+NPO市场规模将超390亿美元,2027年NPO需求量约2000万只、百亿美金量级。目前中国企业在NPO赛道已取得领先地位,如华工科技率先量产3.2T NPO、光迅科技首发6.4T NPO、中际旭创领跑海外市场等。
研报提到了哪些风险提示?
研报提示了NPO赛道面临的风险,包括CPO技术可能提前突破,从而压制NPO的长期发展空间;供应链瓶颈,如高功率CW光源、磷化铟衬底、mSAP PCB等关键物料可能存在供应问题;部分标的估值偏高,存在业绩兑现不及预期的风险;以及北美订单交付可能受贸易政策影响。这些风险因素需要投资者关注和评估。