猜你想问
利率债供给“后置”现象有何特点?
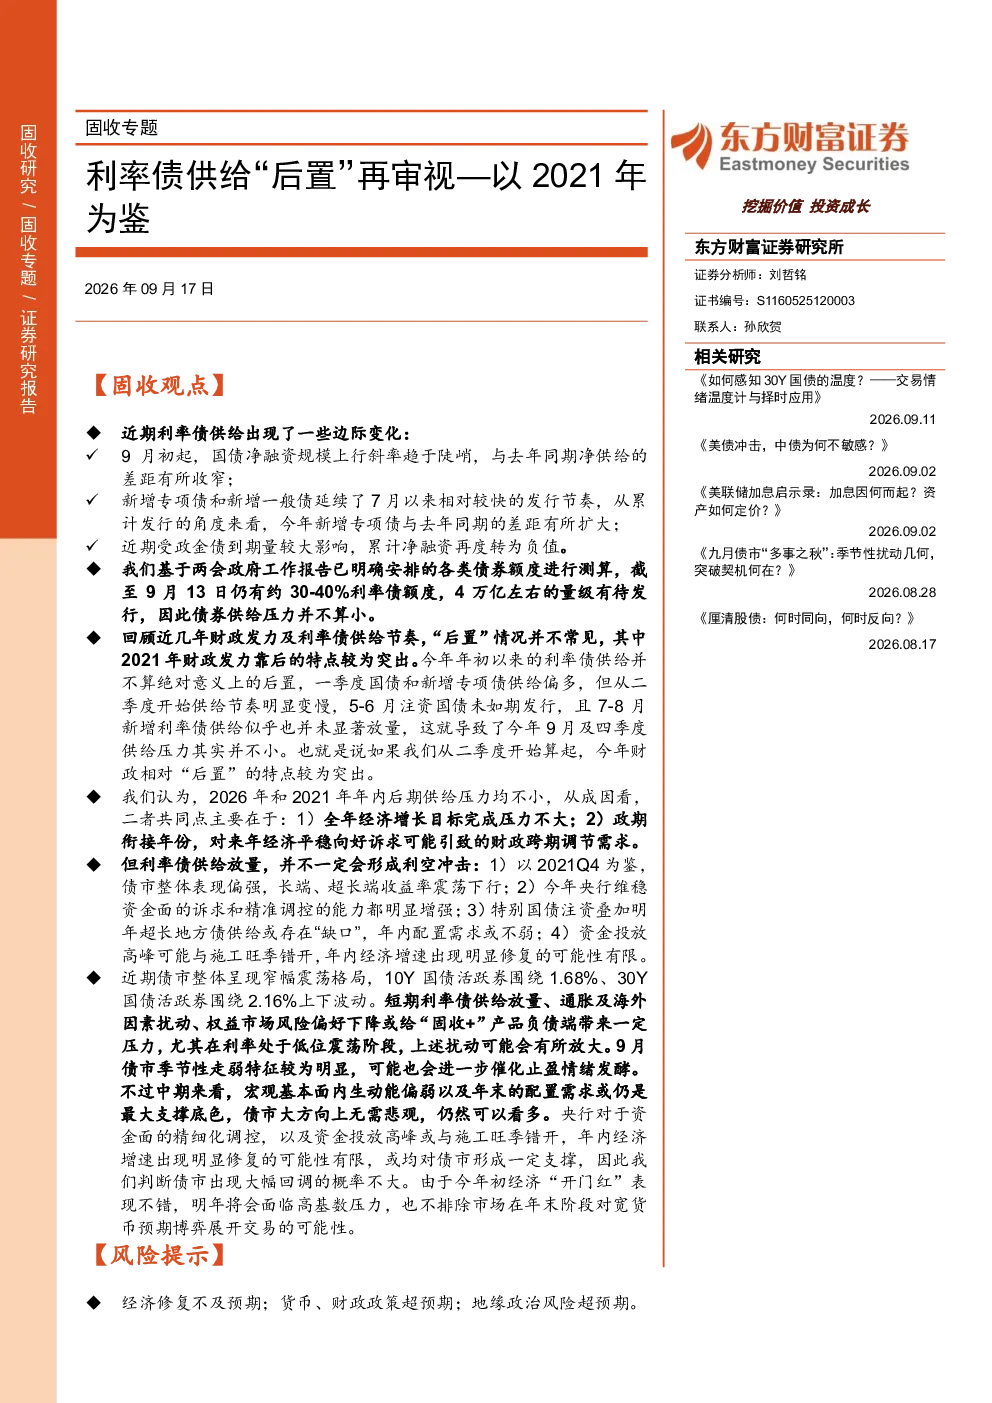
利率债供给“后置”现象指供给高峰出现在年度后半段。以2021年为例,年初供给偏多,但从二季度开始明显变慢,导致9月及四季度供给压力增大。近几年财政发力及利率债供给节奏中,“后置”情况不常见,2021年较为突出。2026年可能面临相似情况,如全年经济增长目标完成压力不大、政期衔接年份的跨期安排等。
近期利率债供给有哪些边际变化?
近期利率债供给边际变化主要体现在9月初起国债净融资规模上行斜率趋于陡峭,新增专项债和新增一般债发行节奏较快,政金债累计净融资转为负值。截至9月13日,仍有约30-40%利率债额度待发,合计约4万亿元,供给压力不小。
2026年利率债供给压力与2021年有何相似点?
2026年和2021年利率债供给压力相似点在于:1)全年经济增长目标完成压力不大;2)政期衔接年份的跨期安排可能性。2021年四季度债市整体表现偏强,长端、超长端收益率震荡下行,为后续供给冲击提供了参考。
当前债市现状如何判断?
当前债市短期窄幅震荡,央行精细化调控和资金投放时滞性对债市形成支撑,大幅回调概率不大。10Y国债1.65%附近为关键阻力位,10Y 1.70%、30Y 2.20%为调整上限。建议逢回调适度增配,关注信用债票息价值。
本报告有哪些风险提示?
本报告提示的风险包括:经济复苏不及预期、财政政策超预期、货币政策超预期、地缘政治风险超预期。特别是央行维稳资金面诉求和精准调控能力增强,以及特别国债注资叠加明年超长地方债供给或存“缺口”,年内配置需求或不弱。
你可能感兴趣
以2021年为鉴:利率债供给“后置”再审视
东方财富2026-09-17
以日为鉴再论零添加酱油空间
食品饮料国盛证券2023-05-27
长江金属煤炭深度价值再审视系列第4期 智利国家铜业为例看铜矿供给约束
未知机构2026-07-31
机械行业:以动力锂电为鉴,燃料电池商业化加速
交运设备民生证券2019-10-31
保险Ⅱ行业深度报告:以日韩寿险业为鉴,监管呵护下利差损风险可控
金融开源证券2024-09-11
食品饮料:以美日为鉴,探析我国啤酒行业进阶之路
食品饮料国盛证券2020-03-05
家用电器行业-能源管理与家电革命系列报告(二):以“煤改电”为鉴,看中国热泵玩家前景
家用电器国泰君安证券2022-08-25
潍柴动力以海外龙头为鉴看发动机资产的重估报告缘起近期大家探讨潍柴时
未知机构2026-02-02
以猪为鉴,再看锂矿板块反弹机会
未知机构2024-01-19
环保:中美排污许可证制度对比-以美为鉴,排污许可制创造环保扩容机会
公用事业国泰君安证券2022-05-15