猜你想问
聚丙烯市场最新走势如何?
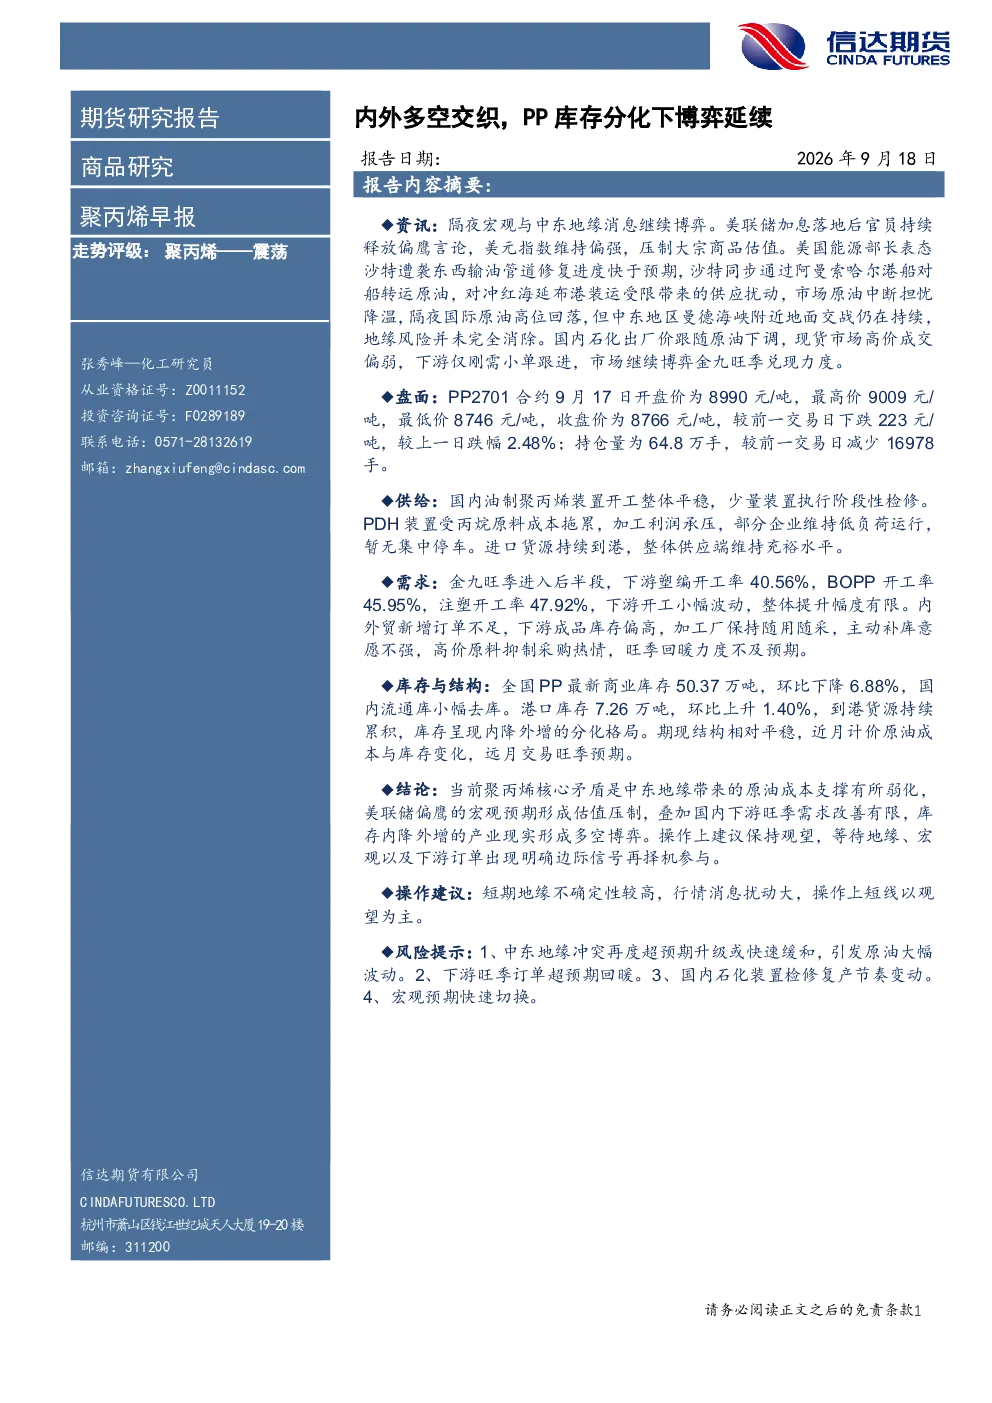
根据9月18日的市场报告,PP2701合约开盘价8990元/吨,收盘8766元/吨,下跌223元/吨(跌幅2.48%)。持仓量64.8万手,减少16978手。供给端油制装置开工平稳,PDH装置因原料成本承压部分低负荷运行,进口货源持续到港。需求端金九旺季后半段,下游开工率波动,整体提升有限,成品库存偏高,高价原料抑制采购热情,旺季回暖不及预期。库存方面,全国商业库存环比下降6.88%,港口库存环比上升1.40%,呈现内降外增格局。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势需关注多个维度。供给端,中东地缘原油成本支撑弱化,PDH装置加工利润承压,进口货源持续到港,供应端维持充裕。需求端,国内下游开工率虽有提升但波动,整体改善有限,内外贸新增订单不足,旺季回暖不及预期。库存结构呈现内降外增,期现结构平稳。核心矛盾在于成本支撑、宏观预期及下游需求改善的有限性,多空博弈延续。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯市场的供需平衡、库存结构及期现走势。供给端关注装置开工、检修及进口货源情况;需求端分析下游开工率、订单情况及库存水平;库存结构方面,关注国内流通库与港口库存的分化;期现结构方面,分析近月成本与库存变化对远月交易的影响。核心矛盾聚焦于成本支撑、宏观预期及下游需求改善的有限性。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于多空博弈状态。供给端维持充裕,进口货源持续到港,但装置开工相对平稳,PDH装置受原料成本拖累低负荷运行。需求端金九旺季后半段,下游开工率提升有限,订单不足,库存偏高抑制采购热情。库存结构呈现国内流通库去库而港口库存累积的分化格局。期现结构平稳,市场等待地缘、宏观及下游订单的明确边际信号。
本报告提示了哪些风险?
本报告提示了多项风险:中东地缘冲突超预期升级或缓和可能引发原油大幅波动;下游旺季订单超预期回暖可能改变供需格局;国内石化装置检修复产节奏变动可能影响供给端预期;宏观预期快速切换可能对市场估值产生扰动。这些因素均可能对聚丙烯市场产生显著影响,需密切关注。