猜你想问
这个报告的核心内容是什么?
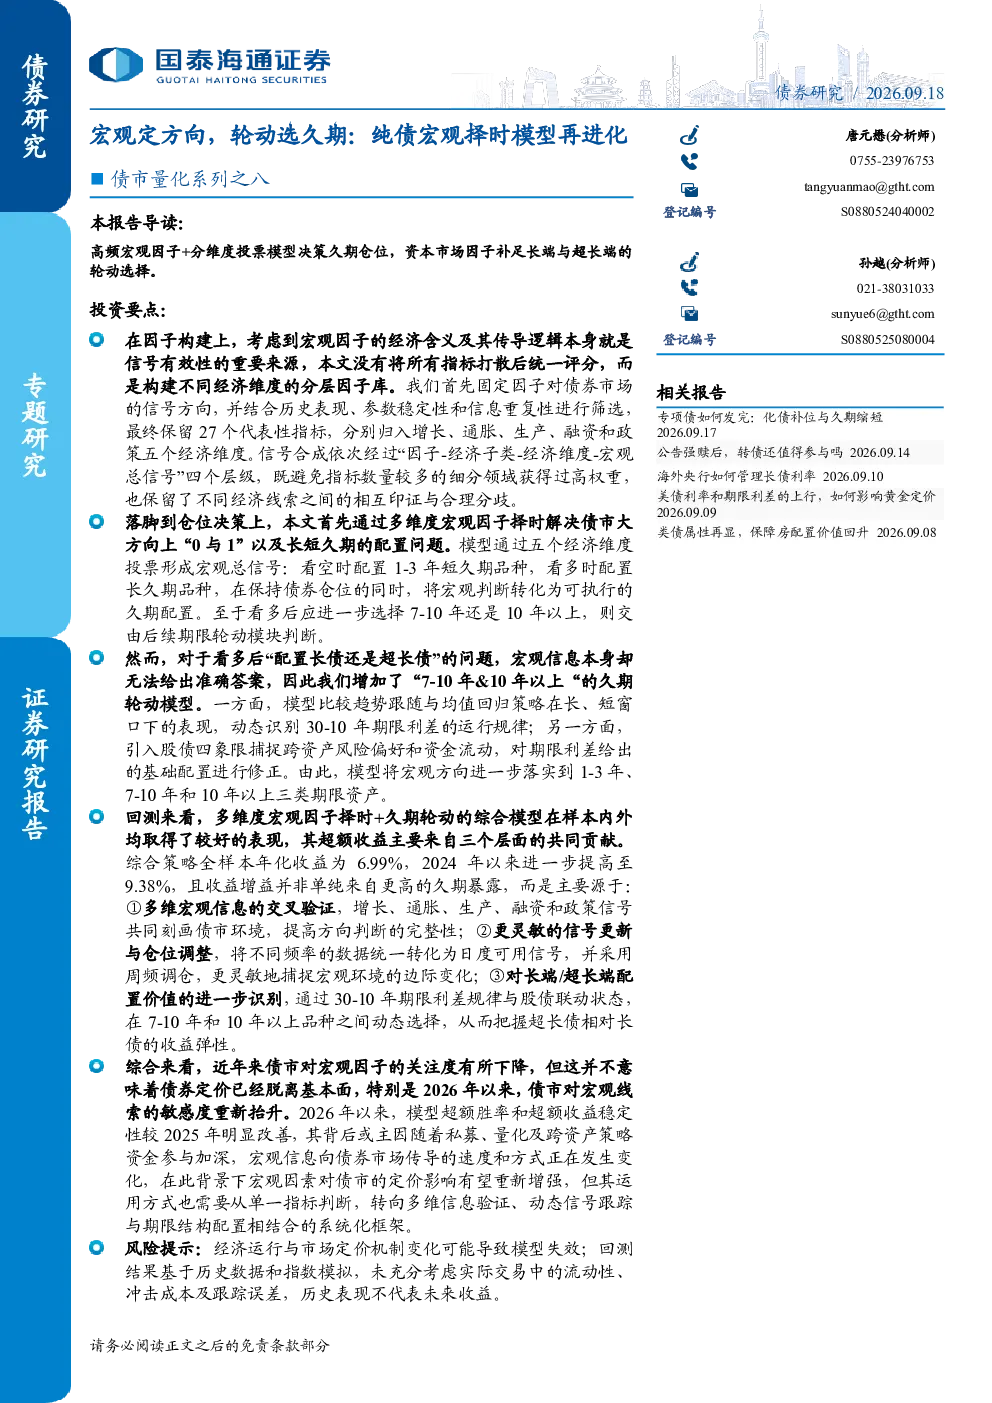
本报告构建了一个由宏观因子择时到久期轮动的分层决策模型,旨在解决债券市场方向和期限配置问题。通过将27个宏观因子划分为增长、通胀、生产、融资和政策五个维度,模型利用各维度投票形成宏观总信号,判断债市方向并配置1-3年或长久期品种。在宏观看多信号下,进一步通过30-10年期限利差和股债四象限状态,选择配置7-10年或10年以上品种。模型基于经济逻辑、参数稳定性和去重原则筛选因子,通过各维度内部指标等权合成子类信号,再对各子类进行等权汇总形成维度信号,五个维度投票形成宏观总信号。
债市未来的发展趋势如何?
近年来债市对宏观因子的关注度有所下降,但2026年以来重新抬升。宏观信息对债市的定价影响有望重新增强,但需要从单一指标判断转向多维信息验证、动态信号跟踪与期限结构配置相结合的系统化框架。债市投资者应更加重视多维度信息的验证,灵敏的信号更新与仓位调整,以及对长端/超长端配置价值的进一步识别。
报告重点分析了哪些方向?
报告重点分析了债券市场的方向和期限配置问题。通过宏观因子择时模块,模型判断债市方向并配置1-3年或长久期品种;通过期限轮动模块,在宏观看多信号下,选择配置7-10年或10年以上品种。模型利用27个宏观因子,划分为增长、通胀、生产、融资和政策五个维度,通过各维度投票形成宏观总信号。同时,模型还考虑了30-10年期限利差和股债四象限状态,进行期限轮动配置。
当前债市的市场现状如何判断?
当前债市市场对宏观因子的关注度正在重新抬升,宏观信息对债市的定价影响有望增强。投资者需要从单一指标判断转向多维信息验证、动态信号跟踪与期限结构配置相结合的系统化框架。模型通过多维度信息验证、灵敏的信号更新与仓位调整,以及对长端/超长端配置价值的进一步识别,帮助投资者应对多变的市场环境。
使用这个报告有哪些风险提示?
使用本报告构建的模型进行投资决策时,需要注意多维度信息验证的复杂性,以及动态信号跟踪和仓位调整的敏感性。模型虽然通过回测在近年来多变的市场环境中实现了胜率与收益弹性的显著改善,但投资者仍需关注宏观经济环境的变化,以及模型因子和参数可能需要根据市场情况进行调整。此外,模型是基于历史数据回测构建的,未来市场情况可能发生变化,存在不确定性。