猜你想问
瑞鹄模具可转债发行网上路演报告核心内容是什么?
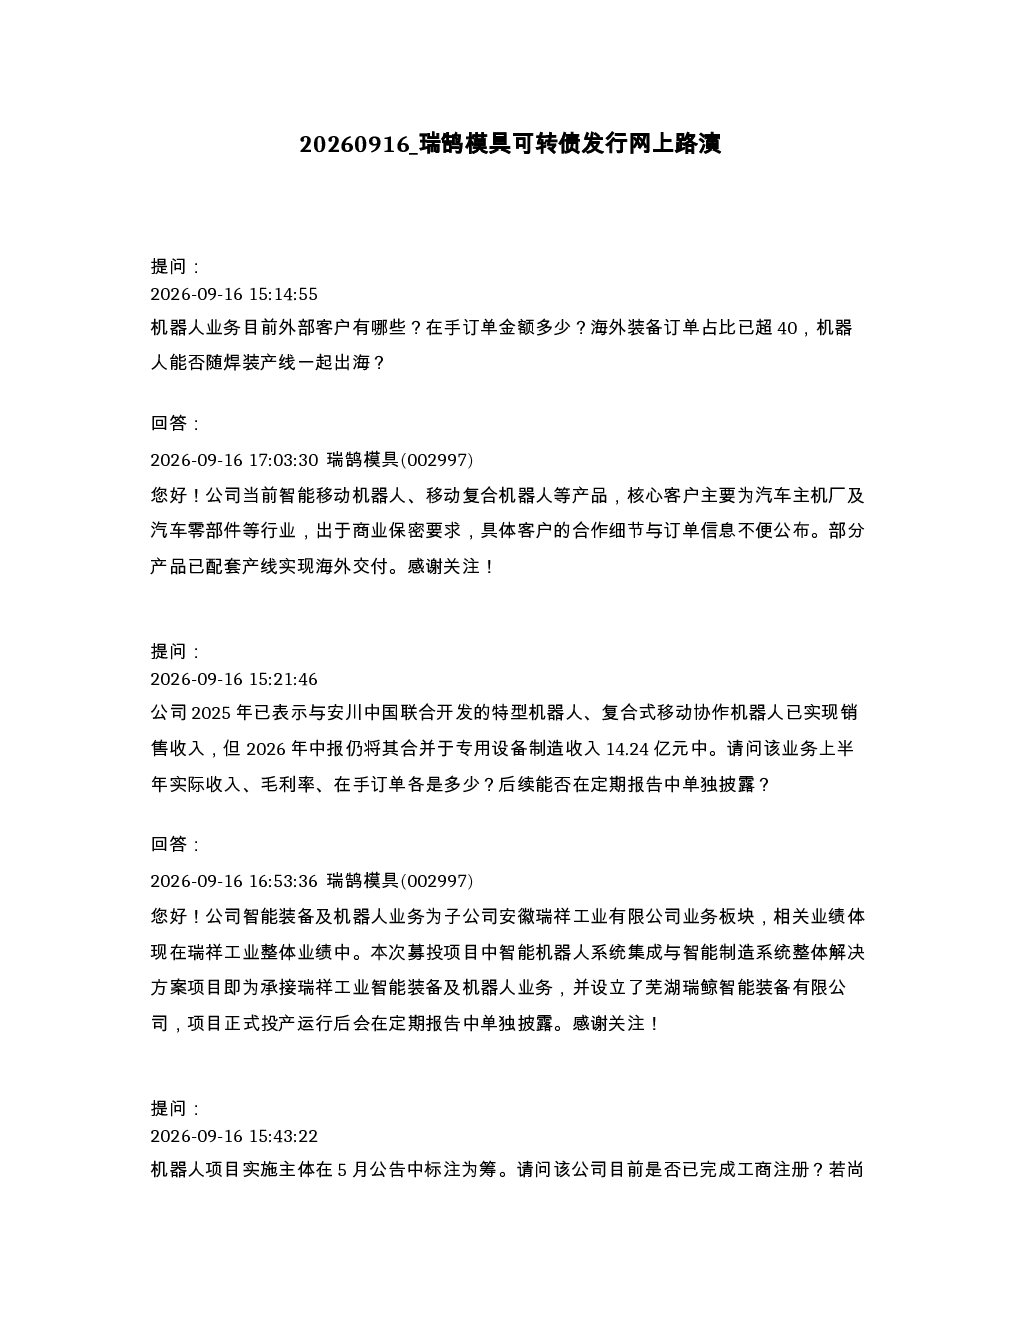
该报告主要围绕瑞鹄模具的可转债发行进行详细说明,涵盖机器人业务的外部客户与订单情况、安川合作机器人收入、项目实施主体及人形机器人规划;未来发展方向聚焦汽车制造装备和汽车轻量化零部件领域;业务经营分析零部件业务毛利率变化、产能利用率及瓶颈、出口业务表现;可转债募集资金用途包括智能制造升级扩产、增材制造项目、智能机器人系统集成等;装备与零部件业务战略围绕产能扩充、技术迭代、海外市场拓展推进;机器人系统项目募投情况及自用外销比例;订单与产能分析装备业务在手订单及新项目产能覆盖情况。
汽车制造装备和汽车轻量化零部件赛道发展趋势如何?
汽车制造装备领域,瑞鹄模具聚焦中高档乘用车大型精密覆盖件模具智能制造升级,通过技术迭代提升生产效率和产品质量,同时开拓高端客户市场,提升海外订单占比。汽车轻量化零部件领域,公司承接更多量产车型订单,通过增材制造等技术降低模具综合成本,推动汽车轻量化发展。整体来看,该赛道未来将受益于汽车产业升级和智能化转型,市场需求持续增长。
该研报重点分析了哪些方向?
研报重点分析了瑞鹄模具的机器人业务发展情况,包括外部客户与订单、安川合作机器人收入、项目实施主体及人形机器人规划;未来发展方向聚焦汽车制造装备和汽车轻量化零部件领域,涵盖覆盖件模具业务、焊装自动化生产线、轻量化零部件业务及智能装备业务;业务经营方面,分析了零部件业务毛利率变化、产能利用率及瓶颈、出口业务表现;可转债募集资金用途包括智能制造升级扩产、增材制造项目、智能机器人系统集成等;装备与零部件业务战略围绕产能扩充、技术迭代、海外市场拓展推进;机器人系统项目募投情况及自用外销比例;订单与产能分析装备业务在手订单及新项目产能覆盖情况。
当前汽车制造装备和汽车轻量化零部件市场现状如何?
当前汽车制造装备市场呈现产能利用率阶段性紧张的情况,瑞鹄模具通过募投项目新增180套模具交付能力,解决外采铸件交付周期长、品质不稳定问题。汽车轻量化零部件市场,上半年出口收入同比增长77.59%,毛利率39.58%,高于国内业务,但受年降压力、原材料上涨等因素影响,零部件业务毛利率转负。整体来看,市场存在阶段性产能瓶颈,但未来随着技术升级和市场需求增长,行业前景向好。
该研报提示了哪些风险?
研报提示的风险包括:机器人系统项目募投3000台产能中计划自用与外销的分配尚不明确,可能存在市场风险;新项目产能覆盖情况需进一步评估,存在产能过剩风险;新增固定资产的折旧摊销峰值及对净利润的影响量化结果需进一步说明,可能存在财务风险;零部件业务毛利率转负,受年降压力、原材料上涨等因素影响,存在业绩波动风险;出口业务受汇率波动影响,财务费用主要系汇兑净损失增加,存在汇率风险。