猜你想问
这份研报主要分析了哪些化工品市场?
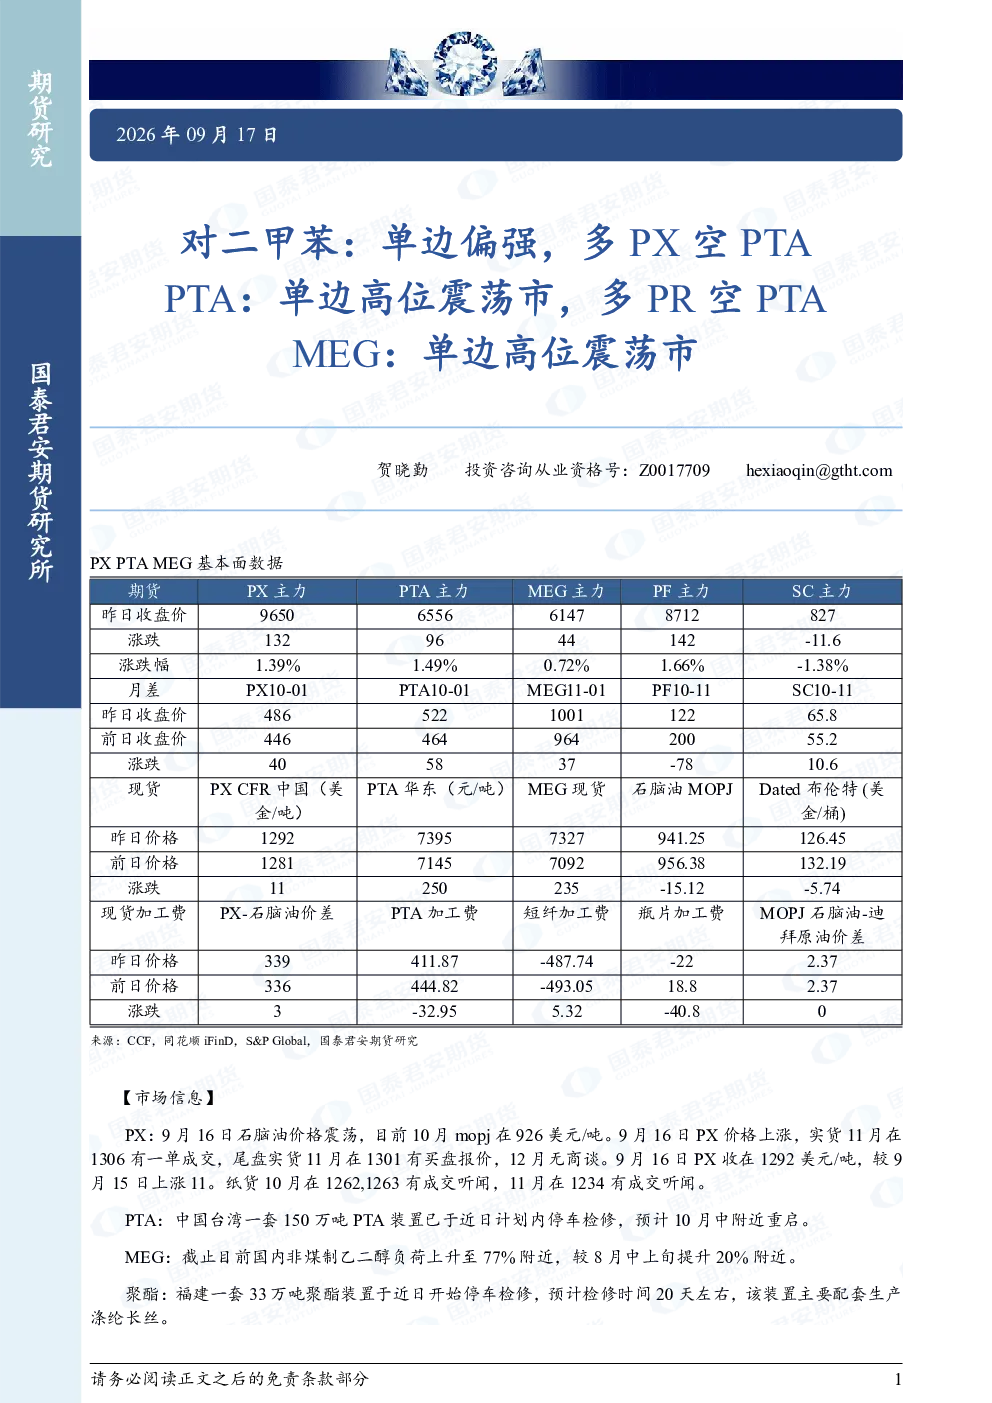
这份研报主要分析了PX(对二甲苯)、PTA(精对苯二甲酸)和MEG(乙二醇)的市场情况。报告指出PX单边偏强,建议多PX空PTA;PTA单边高位震荡,建议多PR空PTA;MEG单边高位震荡。报告还提供了各品种的市场信息、基本面数据、趋势强度、观点建议及关键数据。
化工品赛道未来发展趋势如何?
化工品赛道中,PX、PTA和MEG均呈现偏强趋势。PX方面,亚洲汽油裂解价差高位支撑其估值;PTA方面,低库存和近月合约持仓过大限制了其下跌空间;MEG方面,非煤制乙二醇负荷上升但整体仍偏强。报告建议关注油价边际回调时TA10-01、EG11-01的反套机会,同时指出PTA-PX加工费可能继续压缩。
报告重点分析了哪些方向?
报告重点分析了PX和PTA的价差套利机会,以及MEG的高位震荡走势。PX-石脑油加工费上涨,支撑PX估值;PTA加工费下跌,但低库存和持仓过大形成支撑;MEG负荷上升但市场仍偏强。报告还提到聚酯工厂计划外检修200万吨,对PTA和MEG形成利空,但整体市场仍处于高位震荡。
当前化工品市场现状如何判断?
当前化工品市场整体处于高位震荡状态。PX价格上涨,11月实货成交在1306美元/吨;PTA主力期货价格6566元/吨,华东现货3957元/吨;MEG主力期货价格6147元/吨,但现货价格1261元/吨。库存普遍偏低,但聚酯装置检修对PTA和MEG形成短期利空。亚洲汽油裂解价差高位,中国汽油出口利润好,支撑PX估值。
研报提示哪些风险?
研报提示的主要风险包括:油价边际回调可能影响化工品估值;聚酯工厂计划外检修虽对PTA和MEG形成短期利空,但低库存和持仓过大可能限制下跌空间;PX和PTA加工费可能继续压缩;MEG高位震荡下仍有波动风险。建议投资者关注各品种的库存变化、装置检修情况及国际油价走势,谨慎评估市场风险。
你可能感兴趣
对二甲苯偏强震荡市,多PX空PTA;PTA成本支撑,多PR空PTA;MEG库存降至历史低位,单边偏强震荡市
国泰君安证券2026-09-01
对二甲苯:偏强震荡市,多PX空PTA PTA:成本支撑,多PR空PTA MEG:库存降至历史低位,单边偏强震荡市
国泰君安证券2026-09-01
PTA:成本支撑,多PR空PTA;MEG:单边高位震荡市,月差反套:对二甲苯:原油新高,单边多单持有,多PX空PTA
国泰君安证券2026-09-14
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:单边高位震荡市,月差反套
国泰君安证券2026-09-11
对二甲苯原油新高,单边多单持有,多PX空PTA;PTA成本支撑,多PR空PTA;MEG单边高位震荡市,月差反套
国泰君安证券2026-09-11
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:单边高位震荡市,月差反套
国泰君安证券2026-09-14
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:单边高位震荡市
国泰君安证券2026-09-15
PTA:成本支撑,多PR空PTA;MEG:单边高位震荡市:对二甲苯:原油新高,单边多单持有,多PX空PTA
国泰君安证券2026-09-15
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-10
对二甲苯多PX空PTA;PTA单边偏强,多PR空PTA;MEG低库存及战事升级,单边偏强,正套止盈
国泰君安证券2026-09-04