猜你想问
FICC日报核心内容有哪些?
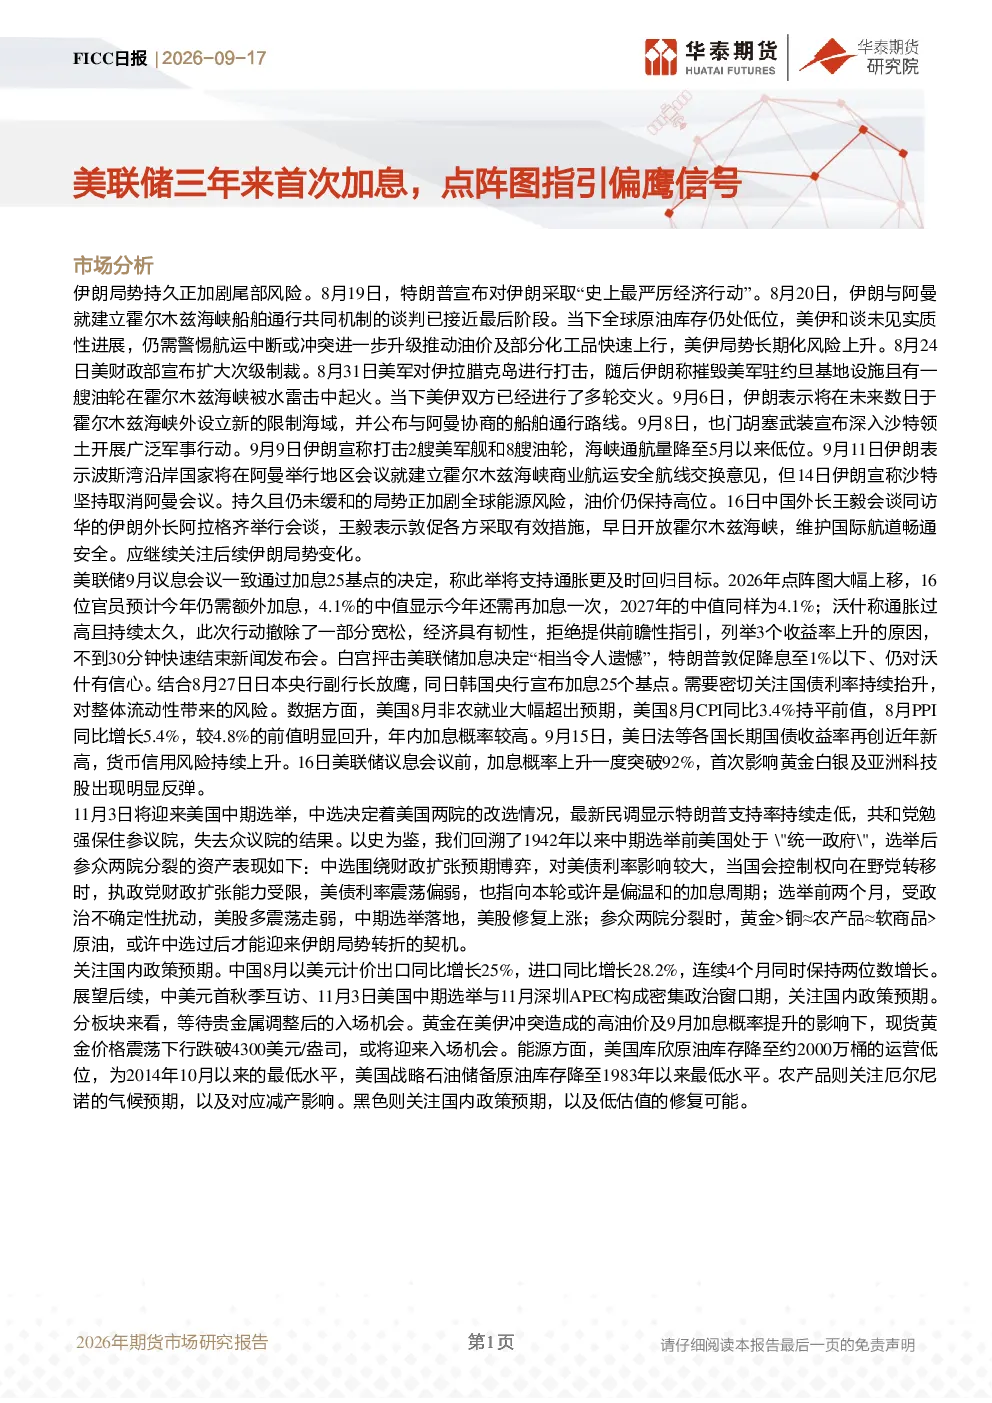
本报告聚焦地缘政治风险,分析伊朗局势对全球能源的影响,关注霍尔木兹海峡通航受阻加剧的能源风险。同时,美联储9月议息会议加息25基点,点阵图显示2026年仍需再加息,2027年中性利率中值为4.1%。美国8月非农就业和通胀数据强劲,年内加息概率提高。国内政策预期方面,中国8月进出口保持两位数增长,后续关注中美元首秋季互访等政治窗口期对国内政策的影响。
报告对贵金属板块有何分析?
报告指出贵金属板块中,现货黄金价格震荡下行跌破4300美元/盎司,或将迎来入场机会。需关注地缘政治风险对金价的影响,以及美联储政策变动对市场流动性的潜在影响。此外,报告建议关注贵金属板块的长期投资价值,但未提供具体买卖时机建议。
报告如何分析能源板块发展趋势?
能源板块方面,报告分析美国库欣原油库存降至2014年10月以来最低水平,战略石油储备降至1983年以来最低水平,显示全球能源供需紧张。需关注伊朗局势对霍尔木兹海峡通航的影响,以及国际油价波动对能源板块股价的传导效应。报告建议关注能源板块的供需变化和政策调控风险。
报告重点分析了哪些方向?
报告重点分析了地缘政治风险、美联储货币政策、全球经济数据及国内政策预期四个方向。具体包括伊朗局势对能源安全的影响,美联储加息路径及对市场流动性的影响,美国8月非农和通胀数据对加息周期的判断,以及中美元首秋季互访等政治事件对国内政策的潜在影响。
报告提示了哪些风险?
报告提示的主要风险包括地缘政治风险,如伊朗局势升级可能引发的全球能源危机;全球经济超预期下行风险,如美国经济数据不及预期可能影响美联储政策转向;美联储超预期收紧货币政策风险,如加息幅度或频率超出市场预期;以及海外流动性风险冲击,如美元利率大幅上升可能引发全球资本流动变化。
你可能感兴趣
农产品日报 | 2026-09-17
htfc2026-09-17
甲醇日报|2026-09-17:港口库存快速下降,港口基差快速走强
htfc2026-09-17
宏观日报 | 2026-09-17
htfc2026-09-17
黑色建材日报 | 2026-09-17
htfc2026-09-17
新能源及有色金属日报 | 2026-09-17
htfc2026-09-17
贵金属日报 | 2026-09-17
htfc2026-09-17
聚烯烃日报 | 2026-09-17
htfc2026-09-17
2026-09-17期所长早读
国泰君安证券2026-09-17
花旗美股招股说明书(2026-09-17版)
美股招股说明书2026-09-17
美国同意房地产公司美股招股说明书(2026-09-17版)
美股招股说明书2026-09-17