猜你想问
美联储加息对贵金属市场有何影响?
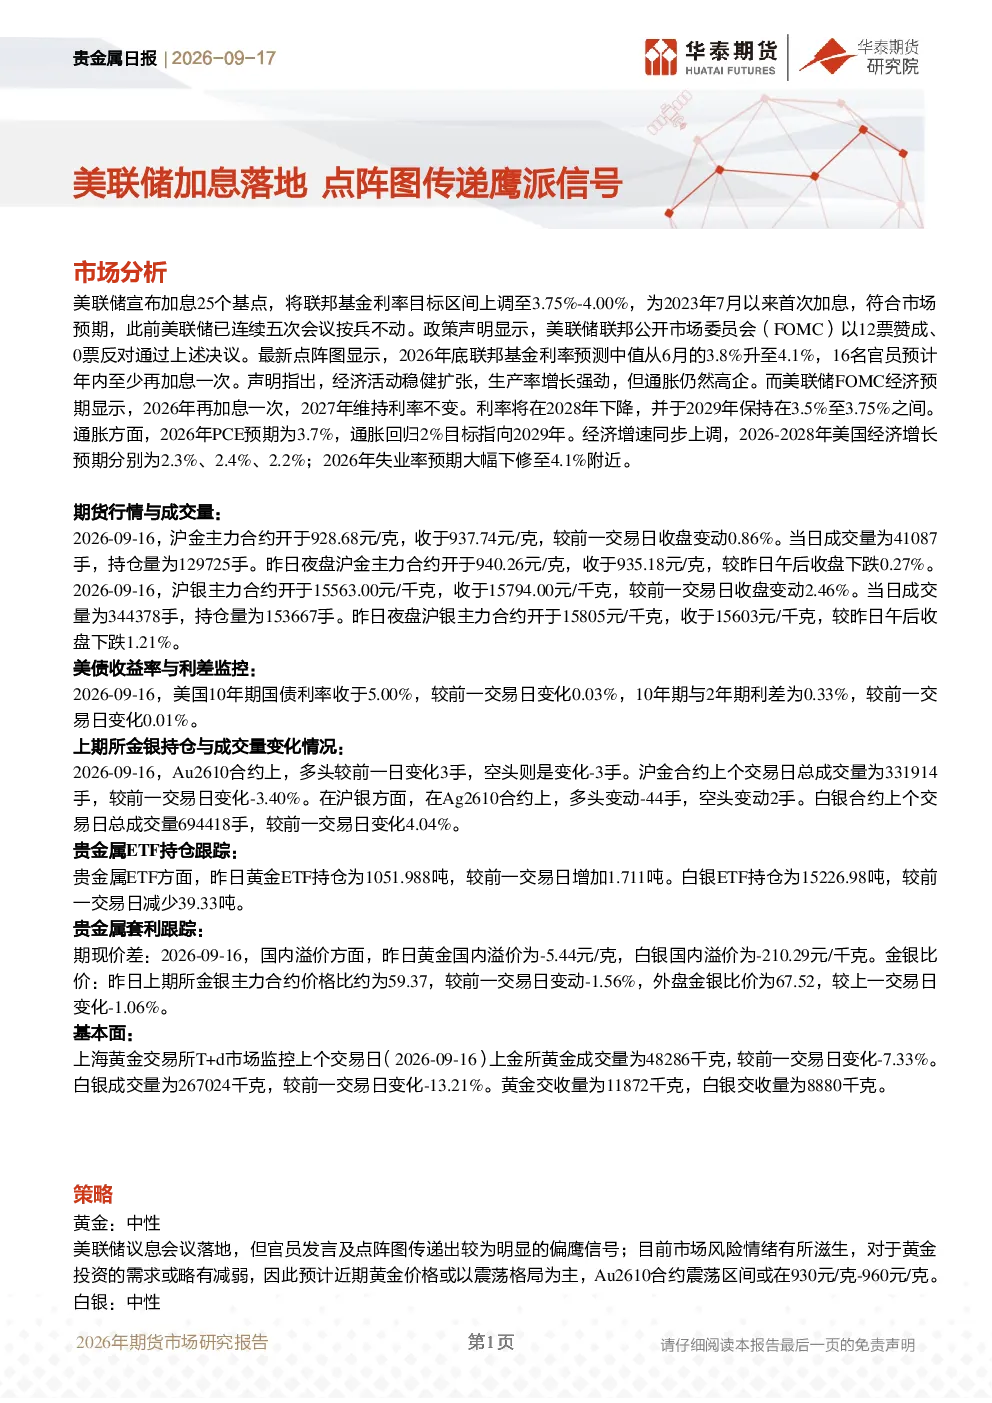
美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,符合市场预期,为2023年7月以来首次加息。FOMC最新点阵图显示2026年底联邦基金利率预测中值从3.8%升至4.1%,16名官员预计年内至少再加息一次。加息通常会增加借贷成本,可能抑制经济活动,对贵金属价格形成压力。声明指出经济活动稳健扩张,生产率增长强劲,但通胀仍然高企。FOMC经济预期显示,2026年再加息一次,2027年维持利率不变,利率将在2028年下降,并于2029年保持在3.5%至3.75%之间。通胀方面,2026年PCE预期为3.7%,通胀回归2%目标指向2029年。经济增速同步上调,2026-2028年美国经济增长预期分别为2.3%、2.4%、2.2%;2026年失业率预期大幅下修至4.1%附近。加息政策与贵金属价格通常呈现负相关关系,需持续关注其对市场情绪和资金流向的影响。
贵金属期货行情近期表现如何?
沪金主力合约开于928.68元/克,收于937.74元/克,变动0.86%,当日成交量为41087手,持仓量为129725手。夜盘开于940.26元/克,收于935.18元/克,下跌0.27%。沪银主力合约开于15563.00元/千克,收于15794.00元/千克,变动2.46%,当日成交量为344378手,持仓量为153667手。夜盘开于15805元/千克,收于15603元/千克,下跌1.21%。上期所金银持仓方面,Au2610合约多头变动3手,空头变动-3手,总成交量331914手,变动-3.40%;Ag2610合约多头变动-44手,空头变动2手,总成交量694418手,变动4.04%。整体来看,贵金属期货价格呈现震荡走势,成交量有所变化,持仓量相对稳定,需关注后续市场情绪和基本面变化对期货行情的影响。
贵金属行业基本面有何变化趋势?
上金所黄金成交量48286千克,变动-7.33%;白银成交量267024千克,变动-13.21%。黄金交收量11872千克,白银交收量8880千克。数据显示,贵金属现货市场成交量较前期有所下降,可能反映市场避险情绪或资金流向变化。需关注全球经济环境、货币政策以及地缘政治等因素对现货市场成交量的影响。此外,黄金和白银的交收量保持相对稳定,表明市场实物需求仍有一定支撑。未来需持续跟踪贵金属供需关系、库存变化以及产业链动态,以评估行业基本面趋势。
贵金属市场当前处于何种状态?
当前贵金属市场呈现震荡态势,受美联储加息预期、经济数据以及地缘政治等多重因素影响。美联储加息政策对贵金属价格形成压力,但经济活动稳健扩张和生产率增长强劲,通胀仍高企,为市场带来不确定性。贵金属ETF持仓方面,黄金ETF持仓增加1.711吨至1051.988吨,显示部分资金流入;白银ETF持仓减少39.33吨至15226.98吨,反映部分资金流出。期现价差方面,黄金国内溢价-5.44元/克,白银国内溢价-210.29元/千克,显示市场对现货需求相对疲软。金银比价上期所约59.37,外盘约67.52,均有所下降,反映市场对白银相对黄金的偏好有所减弱。整体来看,贵金属市场处于多空博弈阶段,需关注后续政策动向和基本面变化。
投资贵金属需注意哪些风险?
投资贵金属需关注海外流动性风险,当前投机头寸持续离场,可能加剧市场波动。美联储加息政策对贵金属价格形成压力,需警惕货币政策变化带来的风险。此外,地缘政治冲突、经济衰退以及通胀变化等因素也可能影响贵金属市场表现。贵金属ETF持仓变化反映资金流向,需关注机构投资者行为对市场情绪的影响。期现价差和金银比价变化可能预示市场结构性机会,但需谨慎评估风险收益比。建议投资者结合宏观经济环境、政策动向以及市场情绪,合理配置资产,控制仓位,防范潜在风险。