猜你想问
美联储9月加息概率是多少?
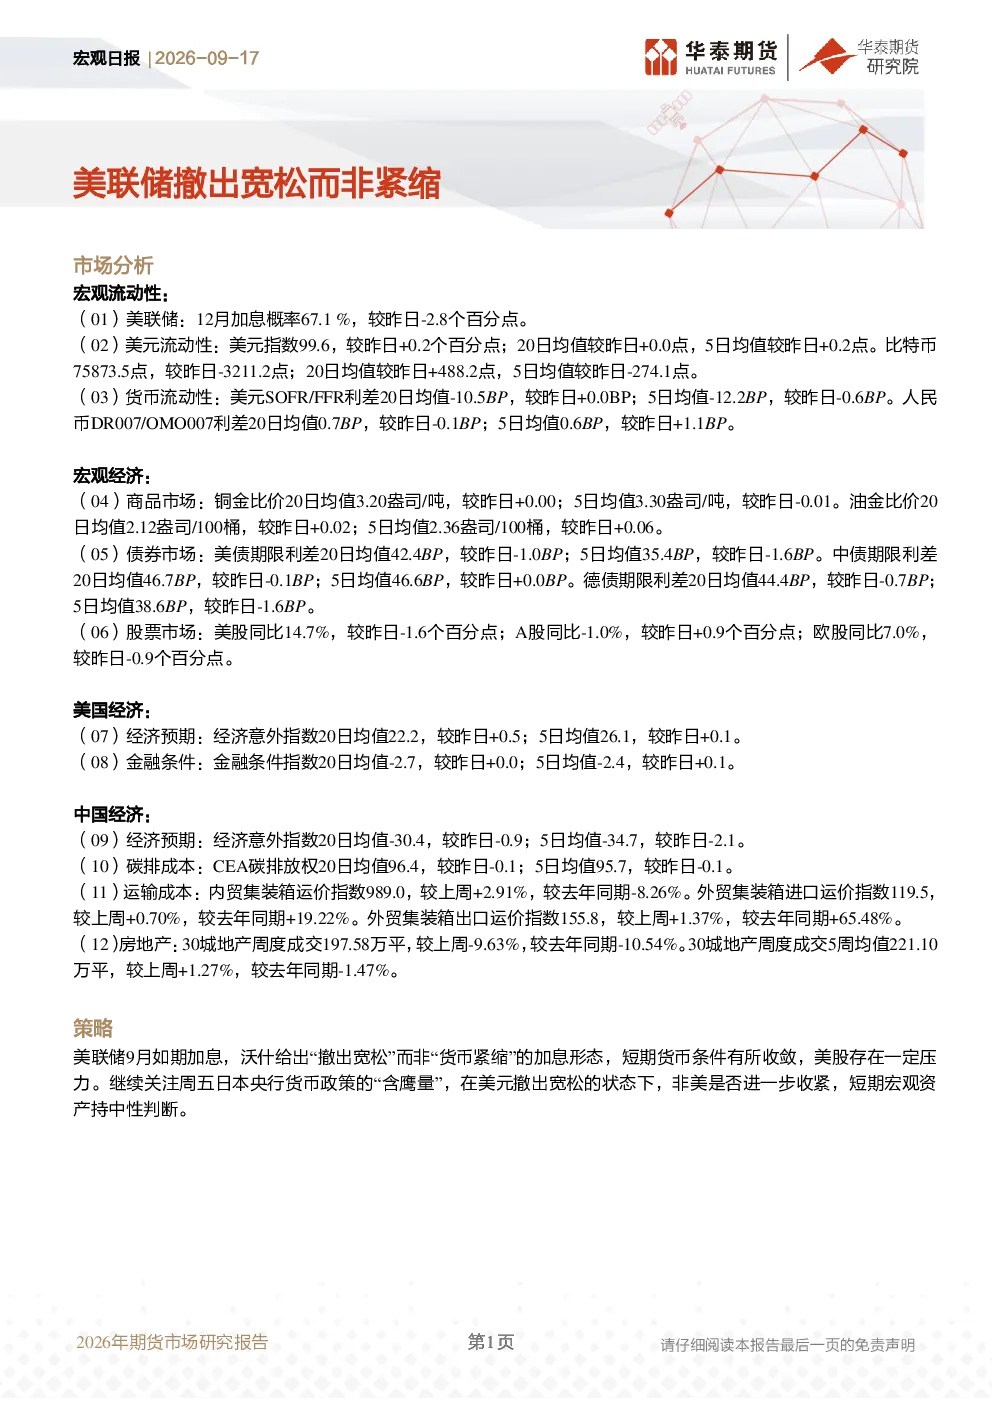
根据最新研报,美联储9月加息概率为93.0%,12月加息概率为67.1%。这一数据反映了市场对美联储货币政策走向的预期,加息概率较高表明市场普遍预期美联储将继续维持紧缩政策以控制通胀。此外,美元指数目前处于99.6水平,比特币价格达到75873.5点,显示美元和加密货币市场均呈现一定程度的强势。同时,美元SOFR/FFR利差20日均值为-10.5BP,而人民币DR007/OMO007利差20日均值为0.7BP,表明美元流动性相对紧张,而人民币流动性相对宽松。这些数据为投资者提供了重要的宏观流动性参考。
当前宏观经济表现如何?
当前宏观经济表现呈现多元化特征。商品市场方面,铜金比价20日均值为3.20盎司/吨,油金比价20日均值为2.12盎司/100桶,显示商品市场整体表现强势。债券市场方面,美债、中债和德债期限利差20日均值分别为42.4BP、46.7BP和44.4BP,均处于相对高位,表明债券市场整体承压。股票市场方面,美股同比14.7%,表现相对强势,而A股同比-1.0%,表现相对疲软,欧股同比7.0%,表现居中。这些数据为投资者提供了全面的宏观经济市场参考。
美国经济预期如何?
美国经济预期方面,经济意外指数20日均值为22.2,表明市场对美国经济的预期较为乐观。金融条件指数20日均值为-2.7,显示金融条件相对宽松,有利于经济增长。然而,需要注意的是,这些数据仅为当前市场预期和条件的反映,并不代表未来经济走势。投资者应结合更多因素综合判断美国经济前景。
中国经济面临哪些挑战?
中国经济面临多方面的挑战。经济意外指数20日均值为-30.4,表明市场对中国经济预期较为悲观。碳排成本方面,CEA碳排放权20日均值为96.4,显示环境成本压力加大。运输成本方面,内贸集装箱运价指数较上周+2.91%,外贸集装箱进口运价指数较上周+0.70%,外贸集装箱出口运价指数较上周+1.37%,显示运输成本普遍上升。房地产方面,30城地产周度成交197.58万平,较上周-9.63%,较去年同期-10.54%,显示房地产市场仍面临较大压力。这些数据为投资者提供了中国经济面临的挑战参考。
研报提示哪些风险?
研报提示的主要风险包括美联储货币政策走向的不确定性,以及日本央行货币政策的潜在变化。美联储9月如期加息,沃什给出“撤出宽松”而非“货币紧缩”的加息形态,短期货币条件有所收敛,美股存在一定压力。继续关注周五日本央行货币政策的“含鹰量”,在美元撤出宽松的状态下,非美是否进一步收紧,短期宏观资产持中性判断。此外,全球经济复苏的不确定性、地缘政治风险等因素也可能对市场产生影响。投资者应密切关注这些风险因素,做好风险管理。