猜你想问
股票股指期权上行升波隐波标的相关性转正是什么意思?
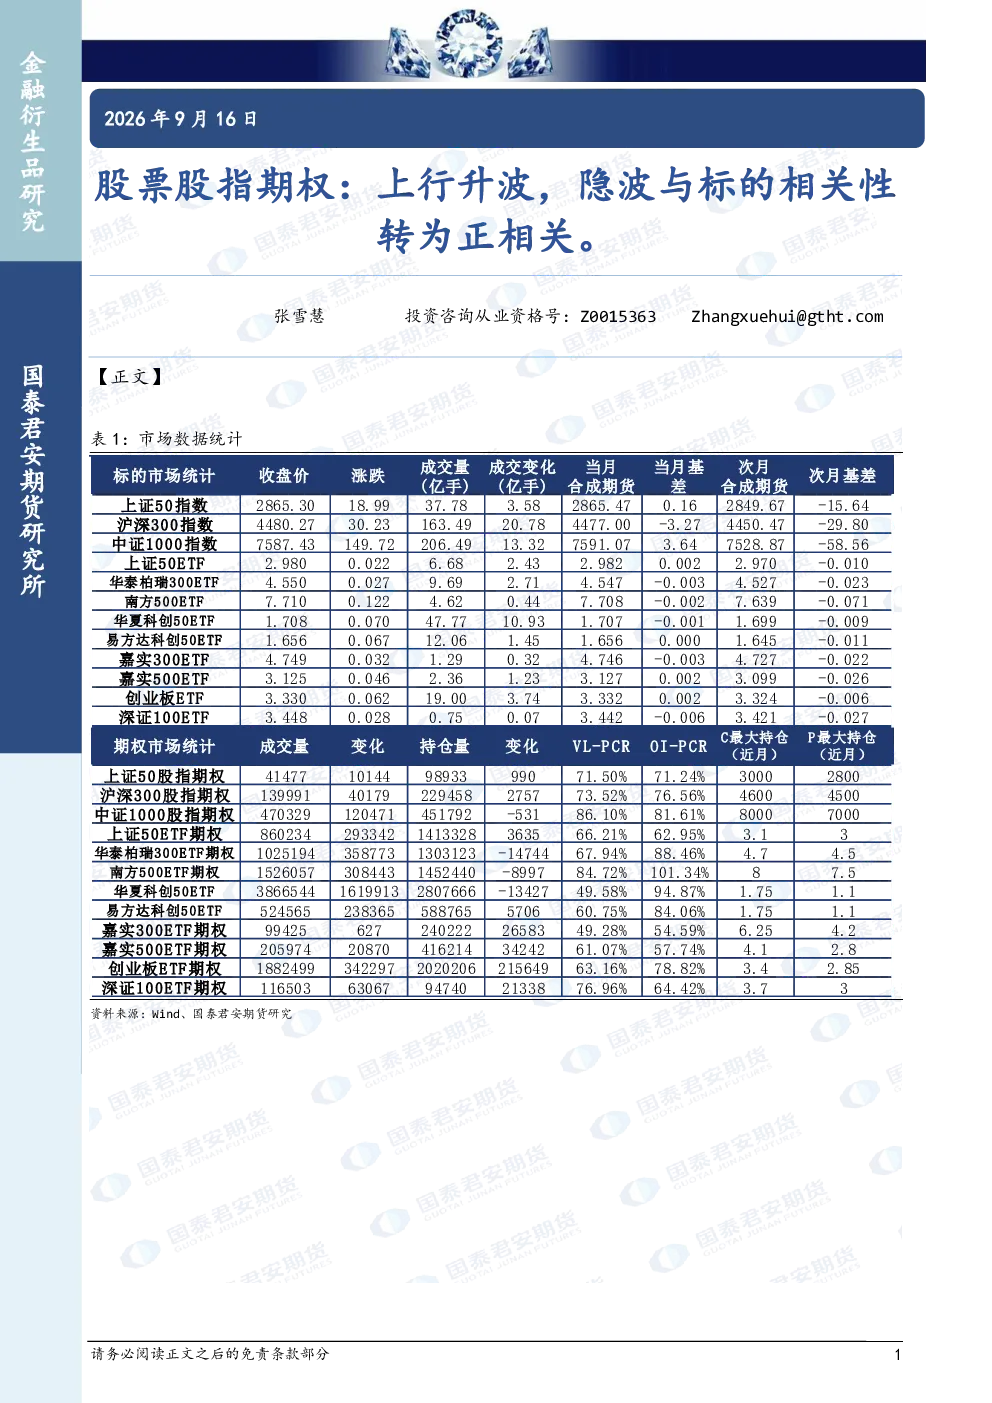
该标题指股票股指期权市场处于上行周期,隐含波动率与标的资产价格的相关性由负转正。这意味着市场情绪和波动特征发生转变,隐波对标的涨跌的敏感性增强,反映投资者风险偏好及波动预期的变化。这一现象通常与市场上行周期相关,建议投资者关注隐波与标的的联动性,结合自身风险承受能力进行决策。
股指期权市场隐波与标的相关性变化有何影响?
股指期权市场隐波与标的相关性由负转正,表明市场对波动率的预期和实际波动存在一致性,增强了市场波动与隐含波动率的联动性。这一转变可能源于投资者对风险资产需求增加或避险情绪变化,影响期权定价和交易策略。投资者需关注隐波变化对期权价值的潜在影响,评估市场波动风险,制定更有效的风险管理方案。
该报告的行业发展趋势如何分析?
该报告反映股票股指期权市场在特定周期内呈现上行特征,隐波与标的资产价格同步变化,暗示市场整体风险偏好处于较高水平。行业发展趋势需结合宏观经济环境、政策导向及市场流动性等多维度分析。隐波与标的的正相关性增强,可能预示市场波动加剧,投资者需关注行业结构性机会与潜在风险,优化资产配置策略。
报告重点分析了哪些方向?
报告重点分析了股票股指期权市场隐含波动率与标的资产价格的相关性变化,揭示市场情绪及波动特征的转变。分析方向包括隐波对标的涨跌的敏感性增强机制,以及投资者风险偏好和波动预期的动态调整。此外,报告还探讨了市场上行周期中隐波与标的正相关的内在逻辑,为投资者提供理解市场波动的理论框架。
该研报有哪些风险提示?
该研报提示投资者需关注市场波动加剧的风险,隐波与标的正相关性增强可能放大市场风险。报告数据基于Wind及公开资料,但准确性、完整性不作保证,过往表现不代表未来。投资决策需结合自身风险承受能力,避免过度依赖单一指标。国泰君安期货具有期货投资咨询业务资格,但报告观点仅供专业投资者参考,不构成投资建议,风险自担。引用报告需注明出处并提示风险。
你可能感兴趣
股票股指期权:隐波与标的相关性转为正相关,波动短期存在上涨风险。
国泰君安期货2025-05-12
股票股指期权:上行升波,隐波与标的资产依旧维持正相关,正偏回落。
国泰君安期货2025-02-10
股票股指期权:上行升波,隐波与标的盘中呈现正相关。
国泰君安期货2024-10-28
股票股指期权:隐波随行情相关性转为正相关,注意临近到期隐波放大风险。
国泰君安期货2024-03-20
股票股指期权:上行降波,隐波盘中走势与标的正相关。
国泰君安期货2025-02-06
股票股指期权:盘中隐波与标的呈现正相关上行,隐波溢价扩大。
国泰君安期货2025-07-29
股票股指期权:震荡升波,隐波与标的呈现负相关性,可考虑逢低配置买方避险。
国泰君安期货2025-04-24
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-08
股票股指期权:隐含波动率与标的相关性改变,隐波随市场下跌而上行。
国泰君安期货2024-10-11
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-19