猜你想问
2026年专项债发行进度如何?
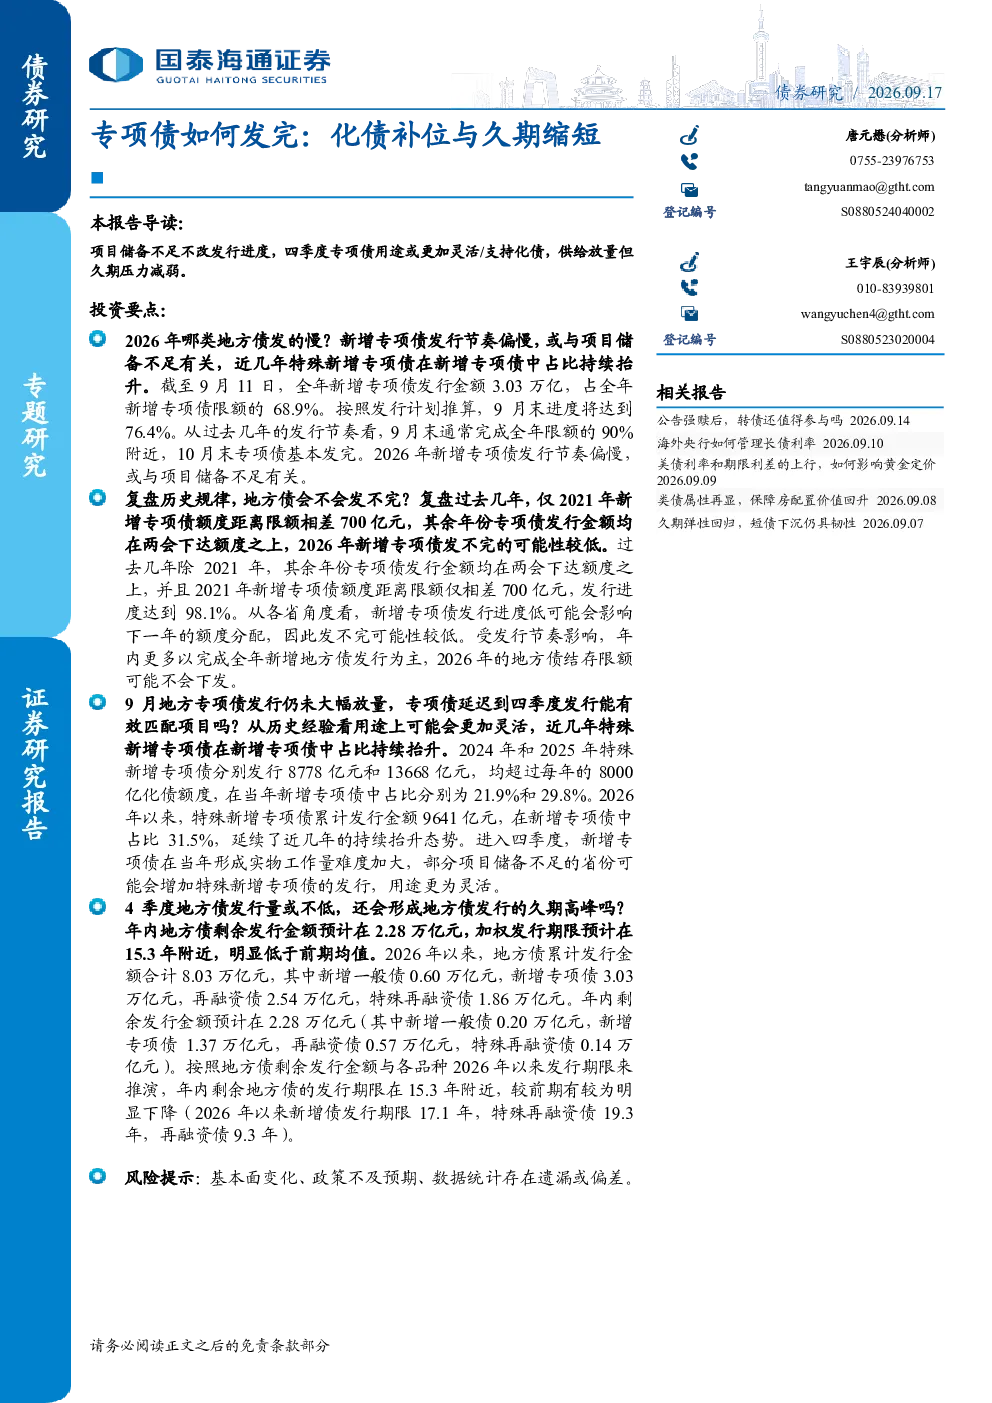
2026年新增专项债发行节奏偏慢,主要因项目储备不足,与往年9月末通常完成全年限额90%形成对比。历史复盘显示,仅2021年专项债发行未达限额(差距700亿元),其余年份均超额完成,2026年发不完的可能性较低。从省级视角,发行进度低可能影响次年额度分配,因此年内以完成全年额度为主,结存限额或不下发。
四季度专项债用途有何变化?
9月专项债发行未放量,四季度延迟发行或匹配项目难度加大,部分省份可能增加“特殊新增专项债”发行(用途灵活)。近年特殊新增专项债占比持续提升:2024年(21.9%)、2025年(29.8%),2026年占比达31.5%,且多超8000亿化债额度。这部分债券用途更为灵活,主要用于化解地方政府隐性债务。
地方债发行久期趋势如何?
年内剩余发行金额预计2.28万亿元,加权发行期限约15.3年,较前期显著下降(2026年以来新增债期限17.1年,特殊再融资债19.3年)。剩余发行结构:新增一般债0.20万亿,新增专项债1.37万亿,再融资债0.57万亿,特殊再融资债0.14万亿。整体久期压力减弱,年内发行规模或维持高位但期限风险降低。
当前地方债市场现状如何?
2026年新增专项债发行大概率完成,但节奏偏慢与项目储备不足相关,四季度可能转向灵活用途(如化债)。地方债整体久期压力减弱,剩余发行期限较前期下降,年内发行规模或维持高位但期限风险降低。特殊新增专项债占比持续提升,反映化债需求与用途灵活性增强。
本报告有哪些风险提示?
报告显示,专项债发行进度低可能影响次年额度分配,年内以完成全年额度为主,结存限额或不下发。此外,特殊新增专项债占比持续提升,反映化债需求增加,未来地方政府债务管理仍需关注财政可持续性。特殊新增专项债的发行规模和用途需持续跟踪,以评估其对地方财政和债务结构的长远影响。
你可能感兴趣
氧化铝与电解铝日评:鲍威尔表示可能缩短美债持仓久期,关注美国2月新增非农及失业率
宏源期货2024-03-08
流动性与机构行为跟踪:杠杆率降至49%分位数,基金净买入久期缩短
中泰证券2023-11-20
债券市场周度跟踪:市场久期与分歧平稳短期或重回震荡 专项债或集中于中下旬发行
信达证券2021-11-08
资管机构产品配置观察(第43期)(20240527-20240602):理财规模收缩,债基久期继续缩短
国信证券2024-06-05
地方债发行久期真的缩短了吗
国泰海通证券2026-06-08
久期全面缩短——品种久期跟踪
信息技术国金证券2026-06-28
理财破净率上升,债基久期缩短
国信证券2024-07-03
资管机构产品配置观察(第42期)(20240520-20240526):理财规模持续扩容,债基久期继续缩短
国信证券2024-05-29
固收周报:利率债周报:资金利率中枢抬升,短期债市震荡建议缩短久期(2020年第34期)
东吴证券2020-09-06