猜你想问
这份研报主要研究什么内容?
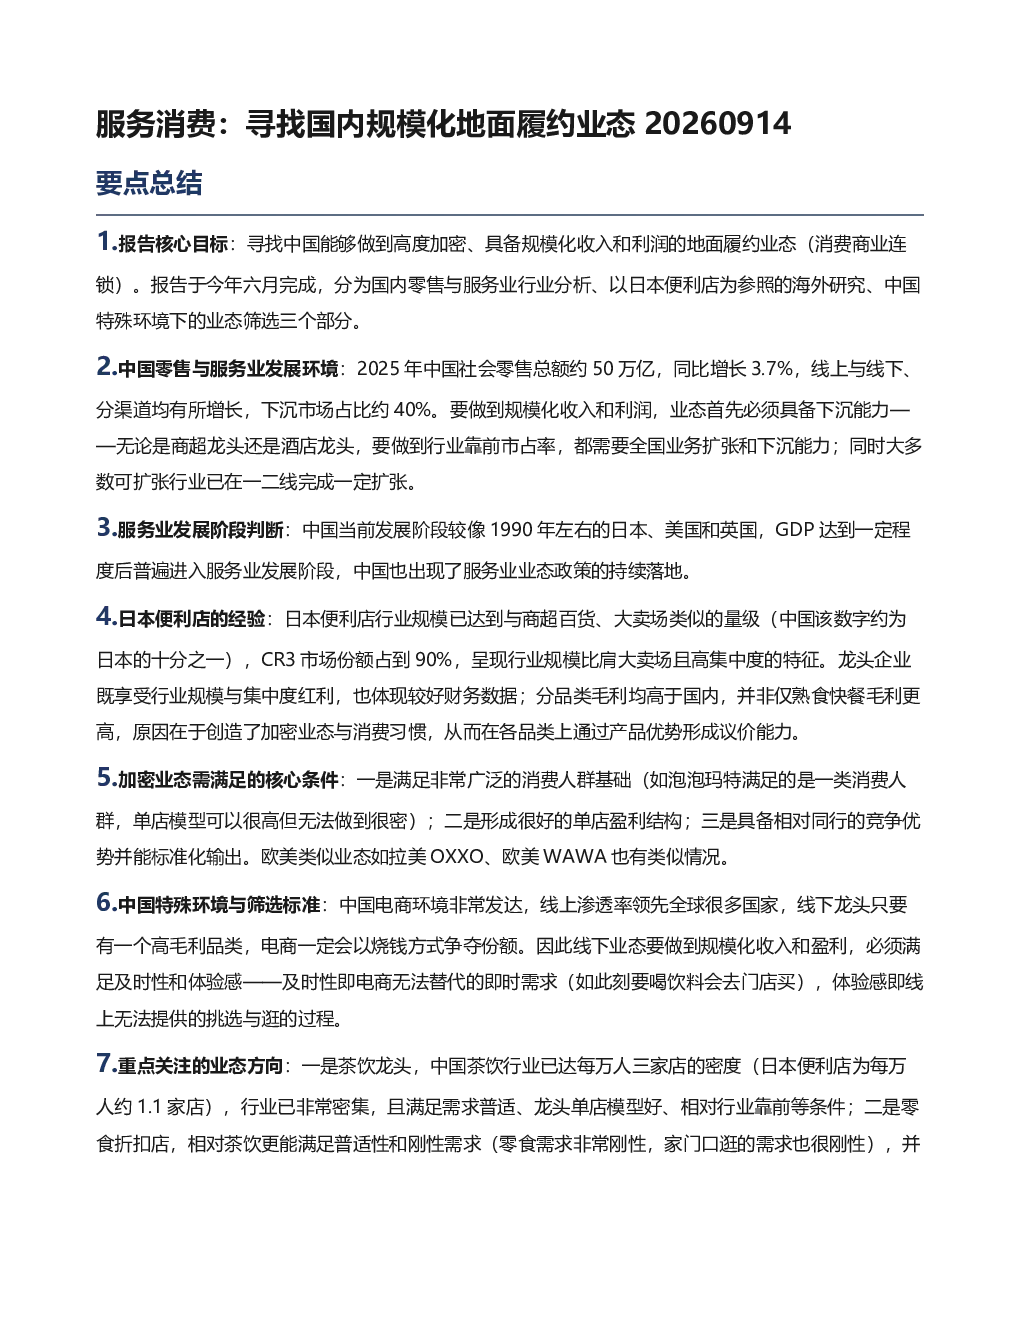
这份研报主要研究中国能够做到高度加密、具备规模化收入和利润的地面履约业态(消费商业连锁)。报告分为国内零售与服务业行业分析、以日本便利店为参照的海外研究、中国特殊环境下的业态筛选三个部分,旨在寻找符合中国特殊环境下规模化盈利条件的业态方向。
中国零售行业的发展趋势如何?
2025年中国社会零售总额约50万亿,同比增长3.7%,线上线下、分渠道均有所增长,下沉市场占比约40%。多数可扩张行业已在一二线完成一定扩张,因此要实现规模化收入和利润,业态必须具备下沉能力。中国当前发展阶段较像1990年左右的日本、美国和英国,GDP达到一定程度后普遍进入服务业发展阶段,服务业业态政策持续落地。
报告中重点分析了哪些业态方向?
报告重点关注的业态方向包括:一是茶饮龙头,中国茶饮行业已达每万人三家店的密度,行业已非常密集,且满足需求普适、龙头单店模型好、相对行业靠前等条件;二是零食折扣店,相对茶饮更能满足普适性和刚性需求,并已跑出高市占率的行业结构;三是其他连锁,包括商超百货、酒店龙头、名创等连锁工业品/日用消费品类。
当前中国线下零售市场的现状如何?
中国电商环境非常发达,线上渗透率领先全球,线下龙头只要有一个高毛利品类,电商一定会以烧钱方式争夺份额。因此线下业态要做到规模化收入和盈利,必须满足及时性和体验感——及时性即电商无法替代的即时需求,体验感即线上无法提供的挑选与逛的过程。日本便利店行业规模已达到与商超百货、大卖场类似的量级(中国该数字约为日本的十分之一),CR3市场份额占到90%,呈现行业规模比肩大卖场且高集中度的特征。
这份研报有哪些风险提示?
报告强调中国电商环境非常发达,线上渗透率领先全球,线下龙头只要有一个高毛利品类,电商一定会以烧钱方式争夺份额。因此线下业态要做到规模化收入和盈利,必须满足及时性和体验感——及时性即电商无法替代的即时需求,体验感即线上无法提供的挑选与逛的过程。此外,中国服务业发展阶段与日本等发达国家相似,但中国电商的竞争环境更为激烈,线下业态需具备更强的竞争力才能实现规模化盈利。