猜你想问
视源股份26H1报告核心内容是什么?
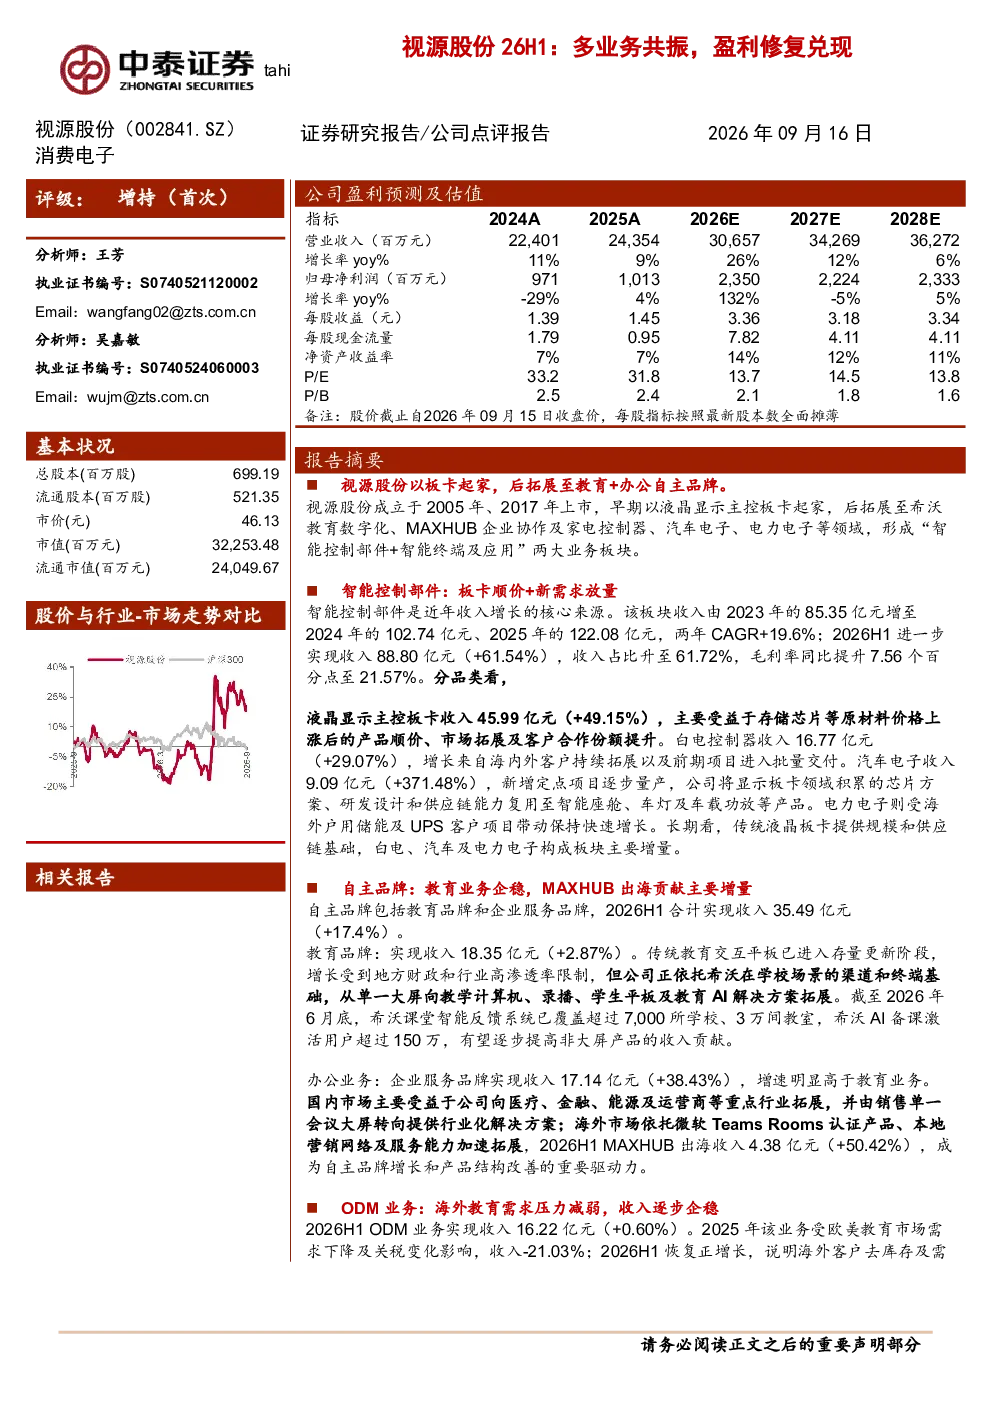
视源股份2026H1报告显示,公司多业务板块共振,盈利修复兑现。智能控制部件收入增长61.54%,自主品牌收入增长17.4%,ODM业务逐步企稳。报告强调公司业务结构优化,毛利率提升,财务表现强劲,收入及利润均实现高速增长。
视源股份所处赛道行业发展趋势如何?
视源股份所处赛道包括智能控制部件和自主品牌智能终端及应用。智能控制部件向白电、汽车、电力电子等领域拓展,自主品牌向AI应用、软硬一体化解决方案和全球化运营升级。行业趋势显示,智能化、集成化、全球化是主要发展方向,公司业务布局符合行业趋势。
视源股份报告重点分析了哪些方向?
报告重点分析了视源股份两大业务板块的表现及未来发展方向。智能控制部件方面,聚焦液晶显示主控板卡、白电控制器、汽车电子等细分领域,强调业务结构改善和毛利率提升。自主品牌方面,关注教育业务增长放缓、办公业务加速,以及MAXHUB出海贡献显著增量。
视源股份当前市场现状如何?
视源股份2026H1市场表现强劲,收入及利润高速增长。智能控制部件成为增长核心,自主品牌加速,ODM业务企稳。公司财务表现优异,毛利率提升,费用率下降。整体来看,公司在多个业务领域取得显著进展,市场竞争力增强。
视源股份研报存在哪些风险提示?
视源股份研报提示的主要风险包括海外需求与贸易政策变化、原材料及汇率波动、需求不及预期。公司业务涉及多个领域,需关注国际市场环境变化对业务的影响。原材料价格波动可能影响成本控制,需求不及预期则可能影响业绩增长。公司需积极应对这些风险因素。
你可能感兴趣
视源股份(002841)2026年半年报点评:26H1业绩高增,盈利能力显著提升
华创证券2026-09-16
视源股份 2026H1预告点评 业绩爆发多线共振
未知机构2026-07-07
【视源股份】2026H1预告点评:业绩爆发多线共振
未知机构2026-07-07
多因素共振兑现单吨盈利空间,公司经营业绩改善具备持续性
有色金属国盛证券2021-07-14
大族激光26H1业绩落预告中枢重视多板块共振高增 20
未知机构2026-07-20
大族激光 26H1业绩落预告中枢 重视多板块共振高增
未知机构2026-07-21
大族激光 多板块共振高增 26H1业绩超预期增长
未知机构2026-07-10
大族激光 26H1业绩高增 多板块共振
未知机构2026-07-20
2024H1业绩快报点评:安全业务盈利修复兑现,业绩符合预期
交通运输东吴证券2024-07-30
【天风轻纺】视源股份多业务超预期
未知机构2026-07-09