核心观点
供给收缩预期与高位库存现实相互拉锯,镍价短期难破震荡格局。供给端,印尼2026年镍矿RKAB配额削减约三成、矿端计价规则重构推升成本中枢,叠加IMIP旱情减产扰动,成本与政策托底效应显现;但配额修订弹性与菲律宾矿放量进口部分对冲缺口。需求端,不锈钢(占镍消费约七成)疲弱且产业链利润被明显压缩、新能源用镍增量有限,全球显性库存(LME约27.1万吨+国内仓单约9.9万吨)高位压制反弹。9月8日沪镍主力收于127,400元/吨、LME镍3个月收于16,868美元/吨。综合判断:沪镍主力125,000—131,000元/吨区间震荡,方向取决于印尼政策执行、产业链利润再分配与旺季需求成色。
行情概览
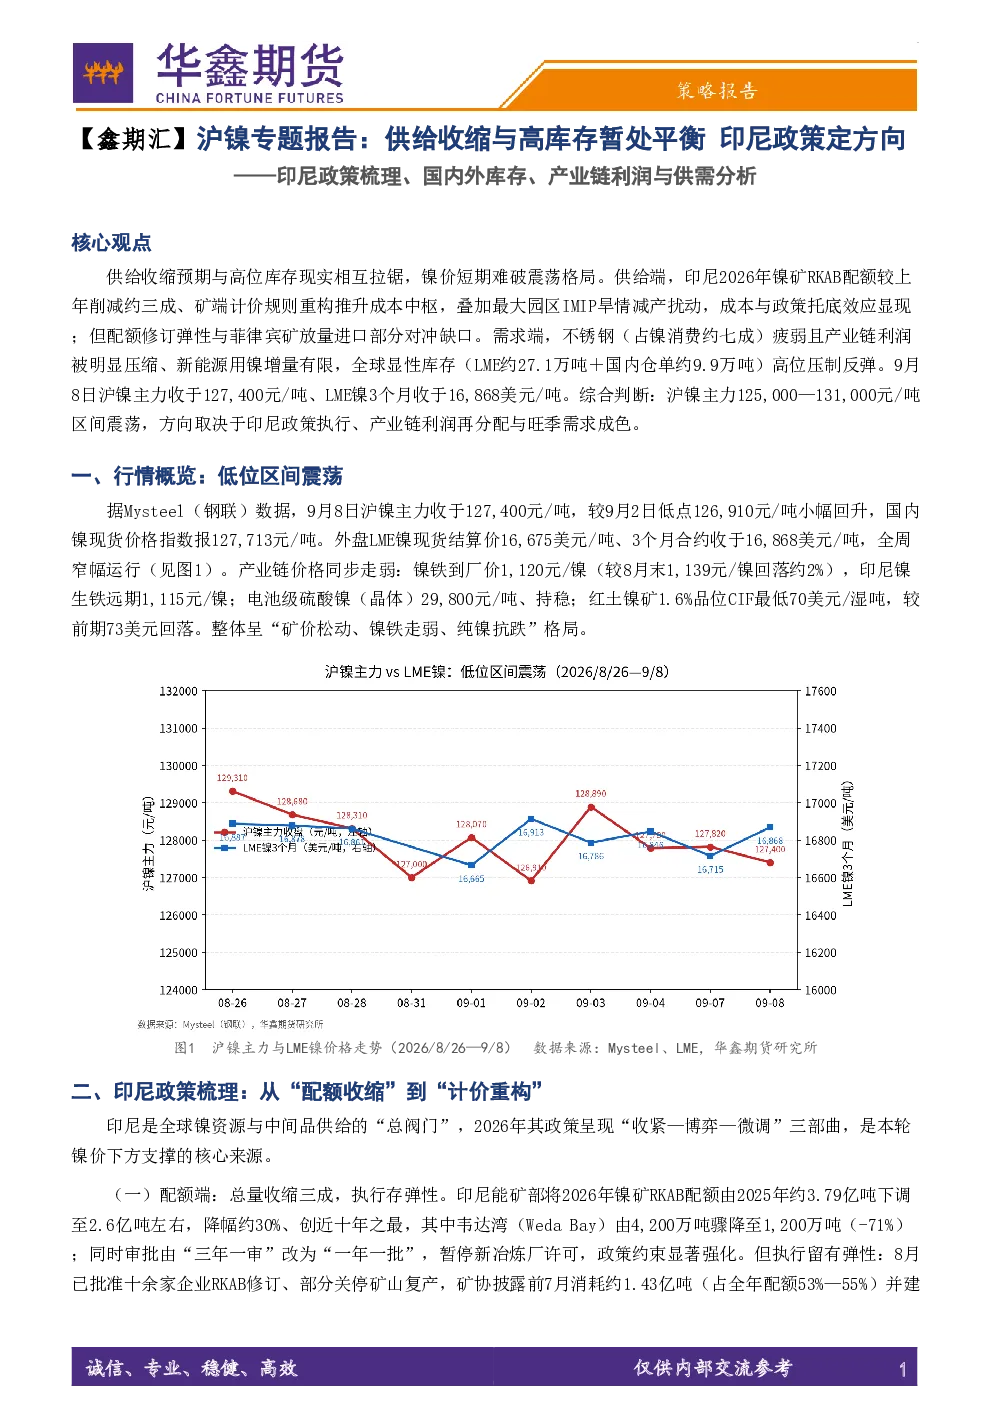
9月8日沪镍主力收于127,400元/吨,较9月2日低点126,910元/吨小幅回升,国内镍现货价格指数报127,713元/吨。外盘LME镍现货结算价16,675美元/吨、3个月合约收于16,868美元/吨,全周窄幅运行。产业链价格同步走弱:镍铁到厂价1,120元/镍(较8月末1,139元/镍回落约2%),印尼镍生铁远期1,115元/镍;电池级硫酸镍(晶体)29,800元/吨、持稳;红土镍矿1.6%品位CIF最低70美元/湿吨,较前期73美元回落。整体呈“矿价松动、镍铁走弱、纯镍抗跌”格局。
印尼政策梳理
印尼是全球镍资源与中间品供给的“总阀门”,2026年其政策呈现“收紧—博弈—微调”三部曲,是本轮镍价下方支撑的核心来源。
- 配额端:总量收缩三成,执行存弹性。印尼能矿部将2026年镍矿RKAB配额由2025年约3.79亿吨下调至2.6亿吨左右,降幅约30%、创近十年之最,其中韦达湾(Weda Bay)由4,200万吨骤降至1,200万吨(-71%);同时审批由“三年一审”改为“一年一批”,暂停新冶炼厂许可,政策约束显著强化。但执行留有弹性:8月已批准十余家企业RKAB修订、部分关停矿山复产,矿协披露前7月消耗约1.43亿吨(占全年配额53%—55%)并建议增发3,000万吨缓冲;官方同时辟谣“全面放宽”,强调配额优先匹配本土下游冶炼产能。配额博弈实质是“控量保价”与“保下游原料”之间的权衡。
- 计价端:规则重构抬升成本中枢。4月15日生效的第144号部长令将镍矿计价修正系数由17%上调至30%,并将钴、铁、铬等伴生金属纳入单独计价;1.2%品位湿法镍矿基准价由此前约17美元/湿吨升至约40美元/湿吨,涨幅超一倍。计价规则重构直接抬升了印尼镍矿与MHP/镍铁的成本中枢,对全球镍价形成系统性成本支撑。
- 扰动与制度变量:IMIP园区受厄尔尼诺干旱影响供水受限,市场担忧其产量削减至多四成(9月上旬消息,尚未证实);印尼拟于2027年1月启动覆盖镍、煤炭、棕榈油的大宗商品交易所,监管规则或于9月中旬出台,中长期影响镍定价与出口节奏。
库存分析
- LME库存:27万吨上方徘徊。9月8日LME镍库存报271,008吨,自8月末268,608吨以来小幅累积,处2021年以来高位区。
- 国内库存:仓单缓降但总量不低。9月8日上期所镍期货库存(仓单)报99,179吨,较8月末约10.1万吨缓降约2%。
- 库存结构的解读:当前“LME高位+国内仓单缓降”的组合,说明供给约束尚未传导至库存端:印尼配额削减主要作用于矿与中间品环节,对纯镍库存传导存在时滞,LME持续到货则显示海外电解镍过剩未改。库存拐点(LME停止累积+国内仓单加速去化)是供需再平衡最核心的确认信号。
供需分析
- 供给端:印尼配额削减与计价重构抬升了全球镍供给成本与不确定性,理论利多;但缺口正被菲律宾矿快速填补——2026年1—7月印尼自菲律宾进口镍矿约1,140万吨,较上年同期682万吨增长约67%,保障本土冶炼厂原料供应,对冲了配额下调影响。中间品环节,印尼镍铁/MHP产能仍在释放,全球镍元素供给并无实质缺口,“矿紧”尚未传导为“镍紧”。
- 中游传导:镍铁—不锈钢产业链利润被双重挤压。当前产业链呈现“上游矿价坚挺、中游镍铁走弱、下游不锈钢亏损”的利润传导受阻格局。不同工艺利润率的“三层分化”,根源在于纯镍(电解镍)相对镍铁溢价仍高,使用纯镍配料的钢厂成本最高、亏损最深,这也是沪镍价格相对抗跌而下游采购转向镍铁/废钢替代的原因。若亏损持续扩大至外购高镍铁工艺也陷入深度亏损,将倒逼300系减产,进而从需求端反向压制镍价,形成产业链负反馈。
- 需求结构:新能源用镍占比持续抬升,但难改总量过剩。据CRU数据,2025年中国原生镍消费量约228.5万吨,同比增长10.3%,占全球总量约64%;其中不锈钢用镍占比约67.3%,电池领域占比约19.6%。新能源(三元电池)已成为镍需求最重要的边际增量来源。若按硫酸镍单耗与高镍化趋势估算,2025年中国电池用镍约45万吨左右,占原生镍消费约19.6%;即便电池用镍保持15%—20%的较快增速,其年度增量也仅约7—9万吨,相对于全球精炼镍约26万吨的过剩规模仍不足以扭转供需平衡。
平衡表视角
2026年镍市场大概率维持小幅过剩。综合产业链利润挤压与新能源增量有限,印尼政策扰动与菲律宾矿补充相互抵消,需求端不锈钢与新能源缺乏向上弹性,全球精炼镍预计延续小幅过剩(约10万—20万吨,视印尼政策执行而定)。过剩背景下镍价上方受限;成本中枢上移又封住下方空间,镍价进入“低估值、高波动、看政策”阶段。
后市展望
沪镍主力参考区间125,000—131,000元/吨,LME镍对应16,200—17,500美元/吨。操作上,区间下沿(125,000—126,000元/吨)关注成本支撑低吸机会,上沿(130,000—131,000元/吨)可逢高试空;突破需产业信号确认。重点跟踪四大变量:印尼RKAB修订与IMIP实际生产(供给执行);菲律宾矿出口与镍铁到货(缺口回补);304不锈钢减产与利润再分配(产业链负反馈是否触发);“金九银十”旺季需求与库存拐点(需求验证)。若印尼政策超预期收紧或实质减产、抑或新能源排产超预期拉动硫酸镍去库,镍价有望向上突破;反之配额增发落地而旺季证伪,则下探成本线。
风险提示
印尼矿业政策反复、地缘与宏观(美联储9月议息)扰动、不锈钢减产超预期或不足、下游需求不及预期、汇率与海运费波动等。