猜你想问
8月宏观经济数据表现如何?
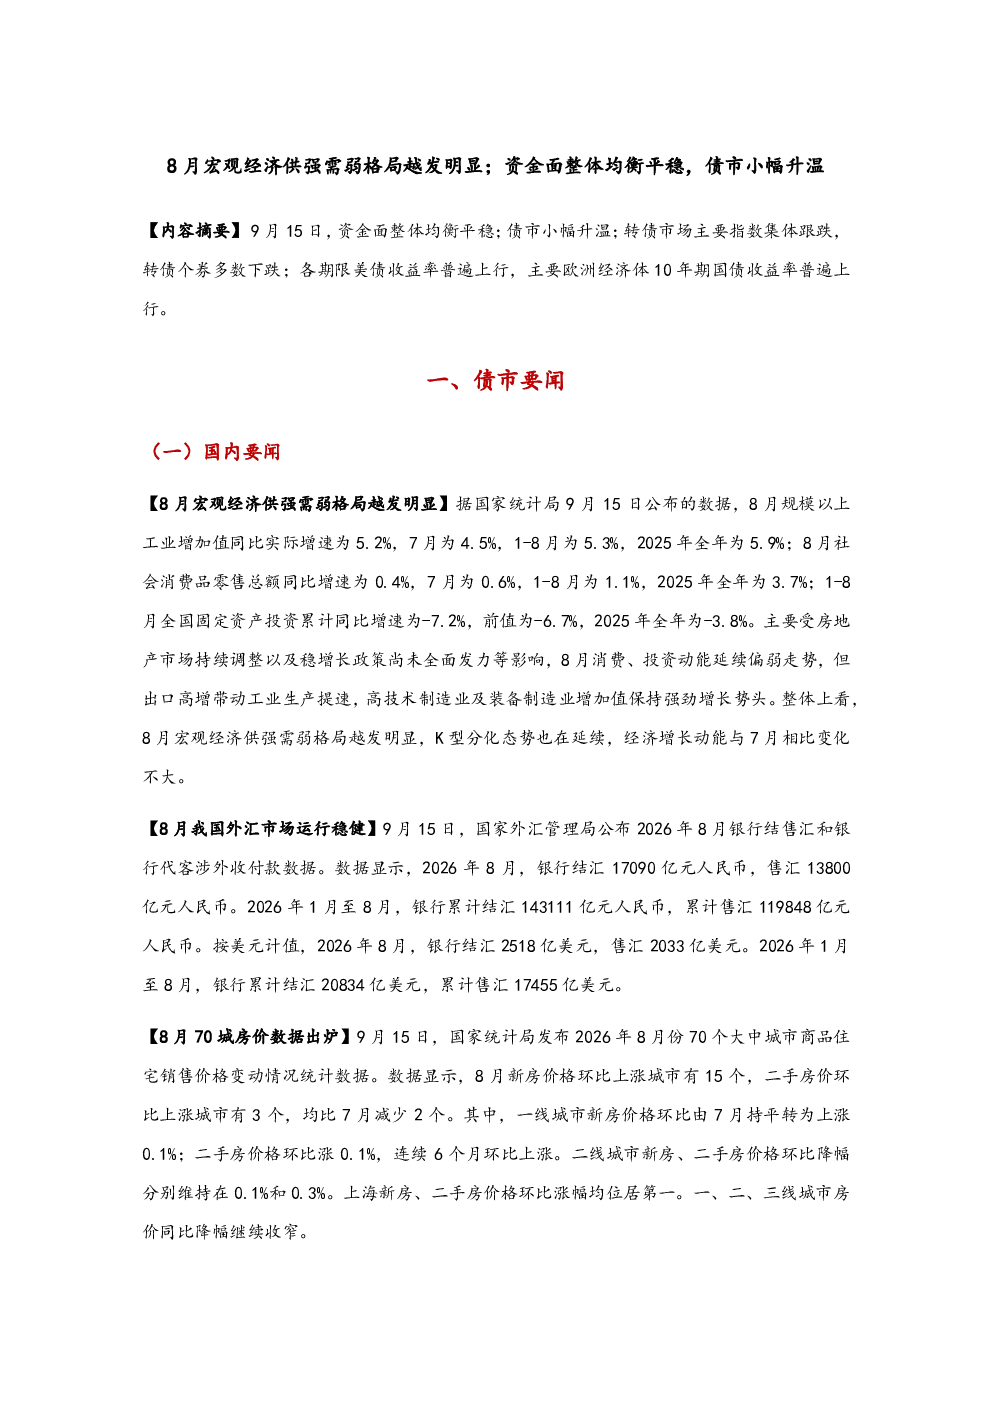
8月宏观经济数据显示工业增加值同比增5.2%,社会消费品零售总额增0.4%,但固定资产投资降7.2%。消费和投资动能偏弱,出口高增带动工业生产提速,整体呈现供强需弱的格局。70城房价方面,15个城市新房价格环比上涨,3个城市二手房价上涨,一线城市价格均上涨,二线城市降幅维持。外汇市场方面,8月银行结汇17090亿元,售汇13800亿元,累计结汇143111亿元,累计售汇119848亿元。
当前资金面和债市动态有何特点?
资金面方面,央行开展5970亿元隔夜逆回购操作,净投放920亿元,DR001和DR007分别上行1.21bp至1.427%和0.97bp至1.424%,整体均衡平稳。债市方面,10年期国债活跃券和10年期国开债活跃券均下行0.30bp至1.6810%和1.7690%。信用债二级市场无成交价格偏离幅度超10%的事件,但岭南股份新增诉讼仲裁涉案金额约2.09亿元,世茂建设未能按期支付债券本息约51.5亿元。可转债指数多数下跌,澳弘转债涨超5%,声迅转债跌逾11%。
宏观经济与债市关联性如何?
宏观经济与债市关联性显著。当前宏观经济供强需弱的格局对债市有一定支撑作用,资金面整体均衡为债市提供稳定基础。10年期国债和国开债收益率小幅下行,显示市场对长端债券需求有所增加。信用债方面,部分企业债务风险事件需关注,但整体成交价格偏离未超10%。海外方面,美债收益率上行,2/10年期利差扩大,对国内债市有一定压力。需结合宏观经济数据和资金面变化综合判断债市走势。
报告对市场现状有何判断?
报告显示当前市场呈现宏观经济供强需弱、资金面均衡平稳、债市小幅升温的格局。工业生产提速但消费投资动能偏弱,外汇市场结汇售汇基本平衡。资金利率小幅上行但整体稳定,债市收益率小幅调整。国际方面,美债收益率创历史新高,大宗商品价格上涨。需关注宏观经济数据变化、资金面波动以及海外市场风险对国内市场的影响。
研报提示哪些风险?
研报提示需关注宏观经济下行压力,消费投资动能偏弱可能影响经济整体表现。资金面虽整体均衡,但需警惕短期流动性波动风险。债市方面,需关注信用债违约风险,特别是部分房企和平台的债务压力。海外市场美债收益率上行和地缘政治风险也可能对国内市场造成冲击。建议投资者密切关注宏观经济数据、政策变化以及市场情绪波动,合理配置资产。