猜你想问
这份研报的核心内容是什么?
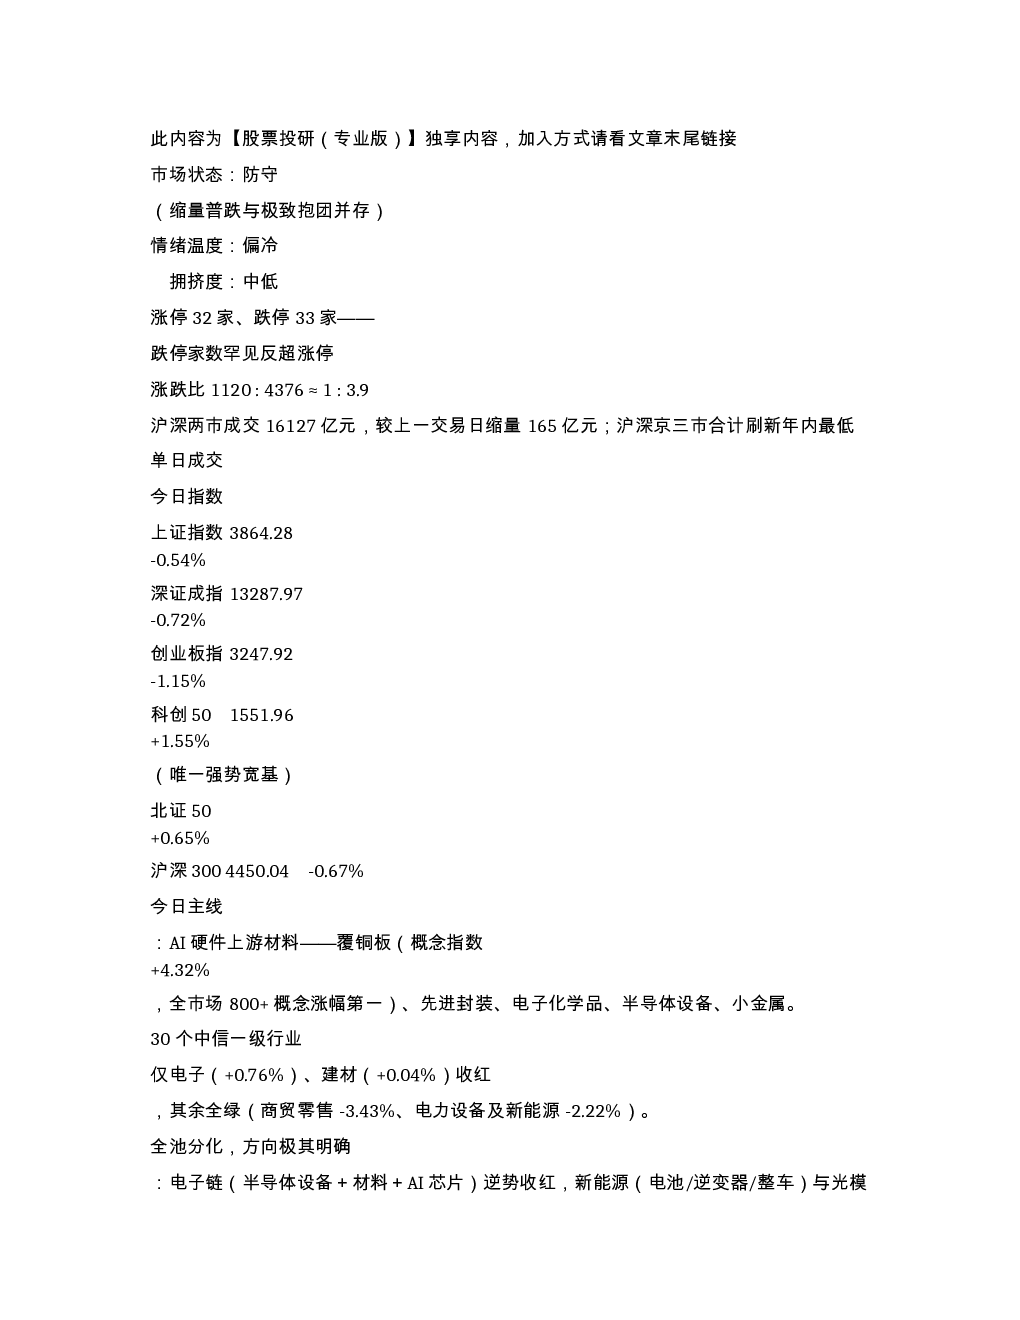
本报告分析了2026年9月15日科技龙头30指数的收盘情况,指出市场处于防守状态,呈现缩量普跌与极致抱团并存的特征,情绪温度偏冷,拥挤度中低。报告重点探讨了资金在科技内部从光模块/存储/算力硬件流向AI硬件上游材料(如覆铜板)的切换,但半导体板块中期资金仍在撤出。同时,报告关注了AI硬件资本开支预期降温、宁德时代受核心客户传闻影响、深信服逻辑强化等关键事件,并对30个中信一级行业表现进行了分析,仅电子和建材收红。
AI硬件上游材料赛道的发展趋势如何?
AI硬件上游材料赛道近期表现强势,覆铜板等材料逆势收红,主要受资金从光模块/存储/算力硬件流向AI硬件上游的驱动。报告指出,材料端提价(如覆铜板)对下游PCB厂构成成本压力,沪电股份的表现体现了这一逻辑。然而,AI硬件资本开支预期降温,海外AI硬件重挫,市场担忧已蔓延至A股半导体设备与材料,显示该赛道虽短期强势,但需关注资金流向和资本开支变化带来的风险。
研报主要分析了哪些方向?
本报告主要分析了市场整体状态、资金流向、行业表现及个股情况。市场状态方面,报告指出沪深两市成交缩量,跌停家数反超涨停,科创50唯一强势;资金流向方面,观察到资金在科技内部从光模块/存储/算力硬件流向AI硬件上游材料;行业表现方面,仅电子和建材收红;个股方面,报告对深信服、沪电股份、宁德时代等进行了重点分析,并提出了“可关注/增持”、“减仓/回避”、“重点观察、右侧介入”、“持有观察”等分类建议。
当前市场处于什么状态?
当前市场处于防守状态,主要特征是缩量普跌与极致抱团并存,情绪温度偏冷,拥挤度中低。沪深两市成交额刷新年内最低,跌停家数超过涨停家数,显示市场风险偏好下降。科创50指数表现相对强势,但整体市场情绪偏冷,资金中期仍在撤出,科技成长板块承压,市场价值风格主导。这种状态反映了投资者对科技板块短期表现和中期资金流向的谨慎态度。
研报中有哪些风险提示?
本报告提示了多项风险,包括市场整体情绪偏冷、资金中期仍在撤出、低估标的存在“估值低但趋势弱”或“估值低但遭遇事件冲击”的不对称问题等。具体到个股,报告指出沪电股份等估值历史高位需优先兑现利润,宁德时代虽估值低但趋势破位需重点观察,中际旭创、新易盛基本面未破但资金持续流出需等待信号。此外,报告还提示了海外风险传导可能影响光模块与算力硬件,以及新股宇树科技-W波动极大的风险,建议散户谨慎参与。