猜你想问
近期美债收益率快速上行主要原因是什么?
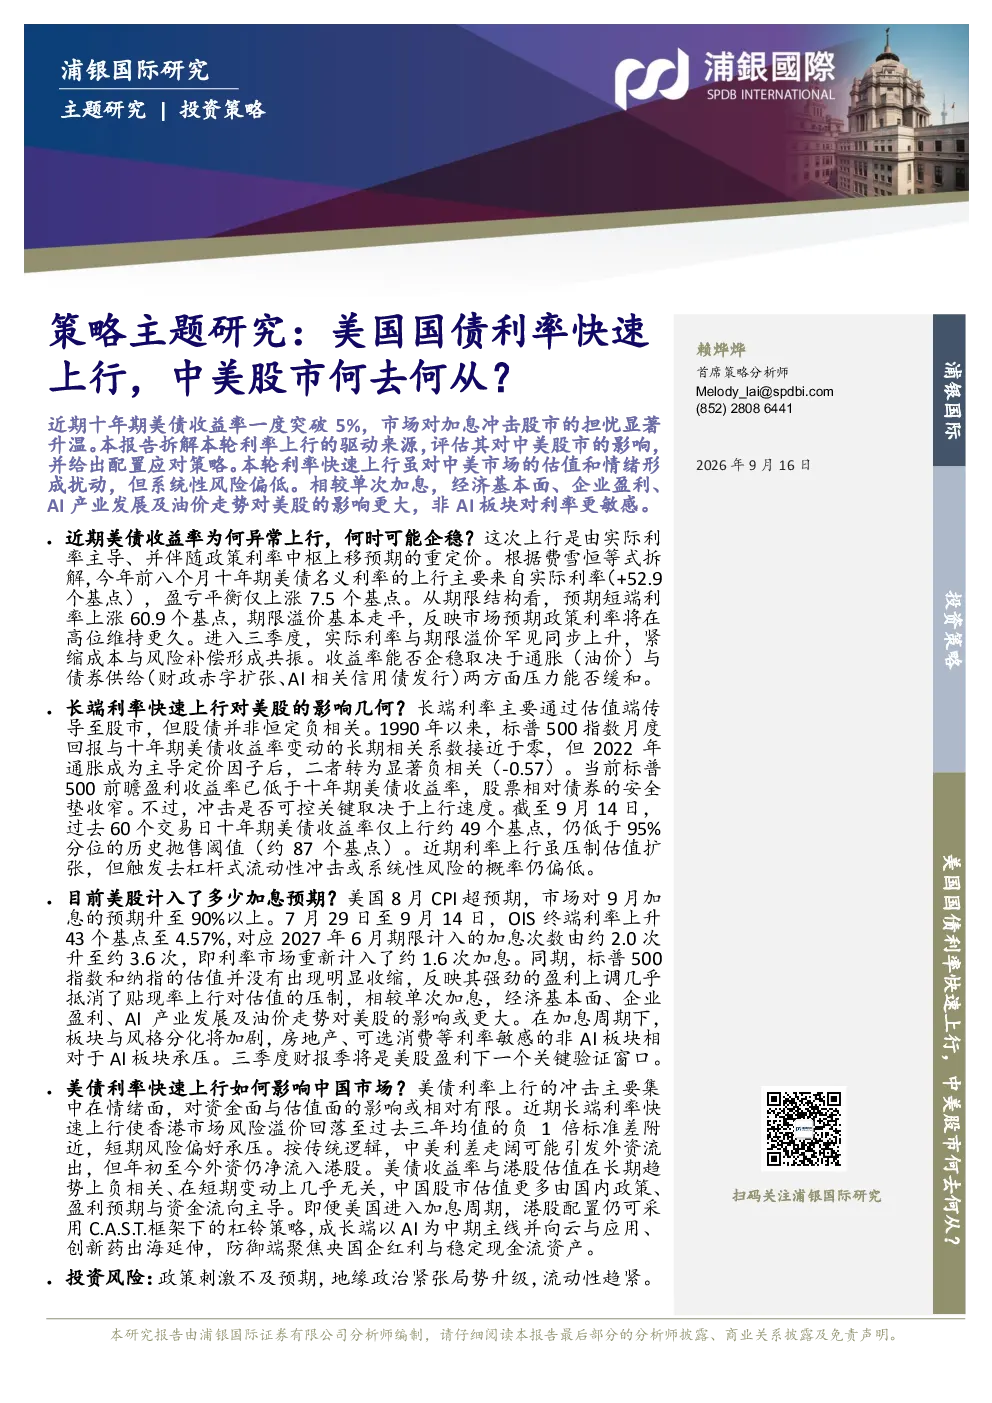
本轮长端国债收益率上行主要由实际利率上涨和政策利率中枢上移预期驱动。实际利率(TIPS)上涨了52.9个基点,而盈亏平衡仅上涨7.5个基点。期限结构显示,预期短端利率上涨60.9个基点,期限溢价走平,反映市场预期政策利率将在高位维持更久。进入三季度,实际利率与期限溢价罕见同步上升,紧缩成本与风险补偿形成共振。收益率能否企稳取决于通胀(尤其是油价)与债券供给(财政赤字扩张、AI相关信用债发行)两方面压力能否缓和。
长端利率快速上行对美股有何影响?
长端利率主要通过估值端传导至股市,但股债并非恒定负相关。1990年以来,标普500指数月度回报与十年期美债收益率变动的长期相关系数接近于零,但2022年通胀成为主导定价因子后,二者转为显著负相关(-0.57)。当前标普500前瞻盈利收益率已低于十年期美债收益率,股票相对债券的安全垫收窄。冲击是否可控关键取决于上行速度。截至9月14日,过去60个交易日十年期美债收益率仅上行约49个基点,仍低于95%分位的历史抛售阈值(约87个基点)。近期利率上行虽压制估值扩张,但触发去杠杆式流动性冲击或系统性风险的概率仍偏低。
目前美股计入了多少加息预期?
美国8月CPI超预期,市场对9月加息的预期升至90%以上。7月29日至9月14日,OIS终端利率上升43个基点至4.57%,对应2027年6月期限计入的加息次数由约2.0次升至约3.6次,即利率市场重新计入了约1.6次加息。同期,标普500指数和纳指的估值并没有出现明显收缩,反映其强劲的盈利上调几乎抵消了贴现率上行对估值的压制。相较单次加息,经济基本面、企业盈利、AI产业发展及油价走势对美股的影响或更大。在加息周期下,板块与风格分化将加剧,房地产、可选消费等利率敏感的非AI板块相对于AI板块承压。三季度财报季将是美股盈利下一个关键验证窗口。
美债利率快速上行如何影响中国市场?
美债利率上行的冲击主要集中在情绪面,对资金面与估值面的影响或相对有限。近期长端利率快速上行使香港市场风险溢价回落至过去三年均值的负1倍标准差附近,短期风险偏好承压。按传统逻辑,中美利差走阔可能引发外资流出,但年初至今外资仍净流入港股。美债收益率与港股估值在长期趋势上负相关、在短期变动上几乎无关,中国股市估值更多由国内政策、盈利预期与资金流向主导。即便美国进入加息周期,港股配置仍可采用C.A.S.T.框架下的杠铃策略,成长端以AI为中期主线并向云与应用、创新药出海延伸,防御端聚焦央国企红利与稳定现金流资产。
本报告提示哪些投资风险?
政策刺激不及预期,地缘政治紧张局势升级,流动性趋紧。美债利率快速上行可能引发市场情绪波动,但对中国股市的直接冲击相对可控。需关注通胀压力、债券供给、全球资金流向等因素变化。投资决策应结合宏观环境、行业趋势及自身风险承受能力综合判断,避免过度依赖单一因素进行投资决策。