猜你想问
这份研报的核心内容是什么?
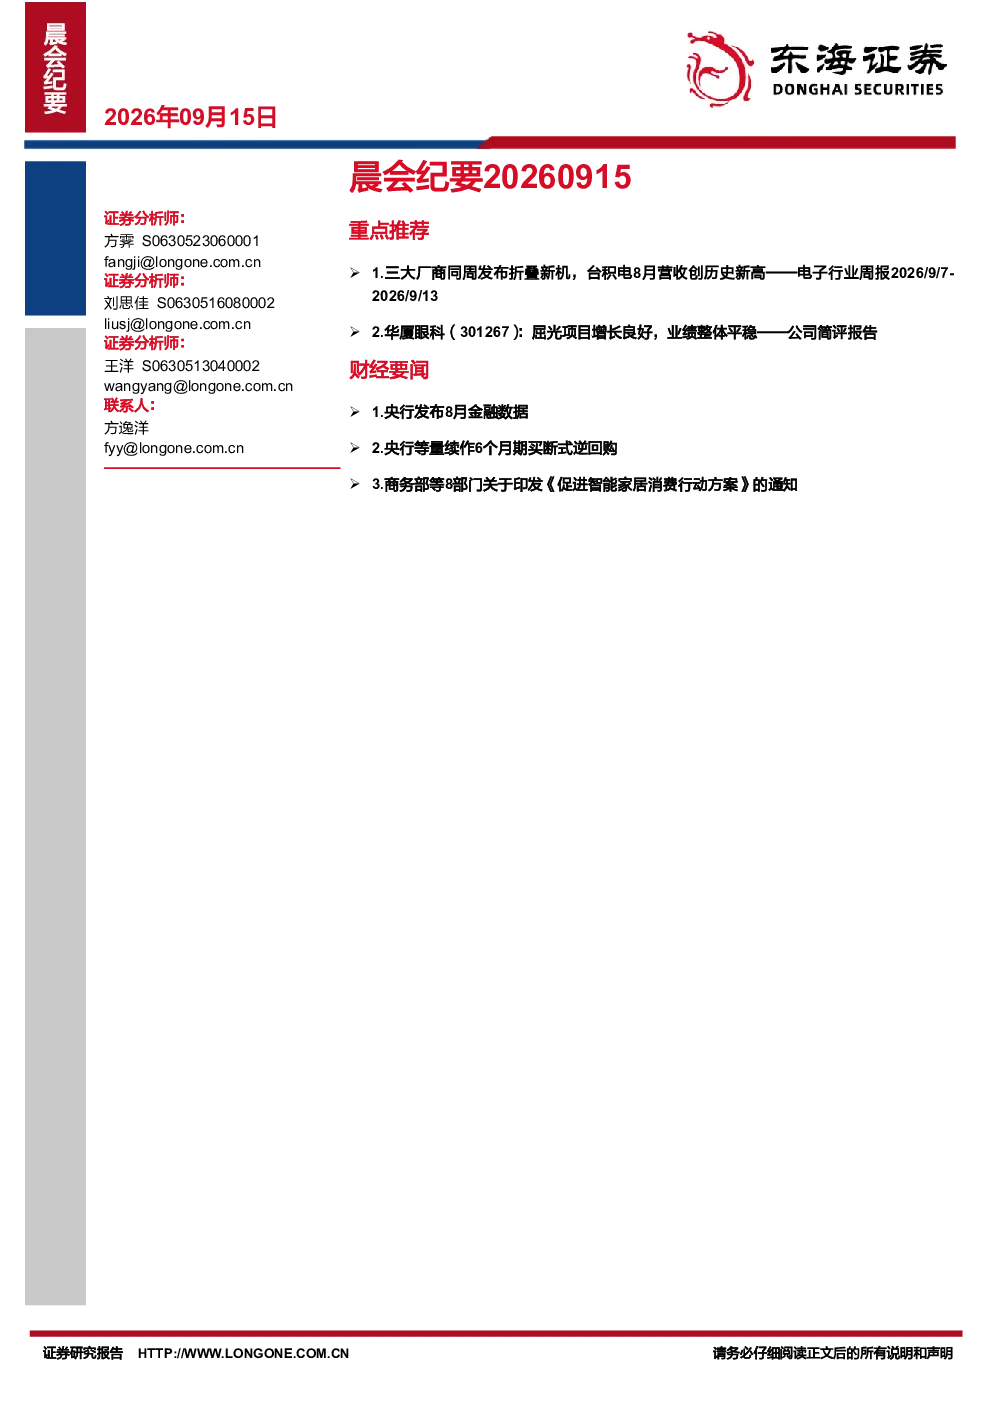
这份研报重点分析了电子行业的最新动态,特别是华为、小米、苹果三大厂商同周发布的折叠新机及其对行业的影响。报告详细介绍了华为Mate XT 2、小米18 Fold和苹果iPhone Duo的新技术特点,以及台积电在AI与手机备货双轮驱动下的业绩表现。此外,还涵盖了电子行业整体发展趋势、投资建议和风险提示。
电子行业未来发展趋势如何?
电子行业未来发展趋势向好,主要受AI与手机备货的双重驱动。新手机密集发布期有望继续催化行业走高,但需警惕半导体行业估值较高带来的调整风险。建议关注AI算力、存储、光模块及光芯片、算力PCB、AIoT等产业链环节,同时留意半导体设备、零部件、材料、先进封装及模拟等国产替代方向的机遇。
研报主要分析了哪些方向?
研报主要分析了两大方向:一是电子行业,重点关注华为、小米、苹果的旗舰新品发布及其对台积电业绩的影响,以及电子行业整体表现和投资建议;二是公司简评,以华夏眼科为例,分析了其屈光项目的增长情况、业绩稳定性及未来盈利预测。此外,还涉及财经新闻和A股市场评述。
当前市场现状如何判断?
当前市场现状表现为上证指数小幅震荡,仍处于上升通道下轨支撑位,但上方存在缺口和60日均线压力。深成指和创业板有所回落,但仍有反弹动能。行业板块中,医疗服务板块涨幅居首,汽车整车板块表现良好。市场情绪有所回暖,但需关注行业政策不确定性、医疗事故风险和盈利能力下降等风险。
研报提到了哪些风险提示?
研报提到了几项关键风险提示:一是下游需求复苏不及预期,可能导致行业增长放缓;二是国产替代进程可能不及预期,影响半导体行业的发展;三是AI资本开支可能不及预期,对相关产业链造成压力。此外,电子行业整体估值较高也需警惕市场调整风险。
你可能感兴趣
20260915晨会纪要
龙一证券2026-09-15
信达期货晨会观点26 09 15:信达期货晨会观点20260915
信达期货2026-09-15
西部策略盘前纪要20260915
未知机构2026-09-15
遇见小面20260915 导读
未知机构2026-09-15
策略-光电热力构成AI发展的兵马粮草20260915 导读
未知机构2026-09-15
600866 星湖科技 20260915星湖科技投资者关系活动记录表
未知机构2026-09-15
蘅东光20260915 导读
未知机构2026-09-15
继续看好AI设备资本开支积极国产设备海内外市场拓展20260915 导读
未知机构2026-09-15
鸿路钢构20260915 导读
未知机构2026-09-15
北投科技20260915 导读
未知机构2026-09-15