猜你想问
艾森股份研报核心内容是什么?
艾森股份专注于先进封装光刻胶产品,覆盖永久绝缘PSPI、厚膜负性光刻胶、RDL工艺光刻胶及封装KrF/ArF光刻胶,构建全场景产业化能力。公司维持高研发投入,上半年研发费用率13.15%,同比增长49.55%,研发人员占比43.32%,设立CEO和CTO岗位强化战略执行与技术创新。
先进封装光刻胶行业发展趋势如何?
随着摩尔定律接近极限,AI芯片、HBM、CPO等市场推动2.5D/3D IC、Chiplet等先进封装技术发展,催生独立光刻胶需求。艾森股份产品矩阵涵盖Bumping、RDL、TSV等核心工艺环节,正构建光刻胶全场景产业化能力,推动国产替代提速。
艾森股份报告重点分析了哪些方向?
报告重点分析了艾森股份先进封装产品适配性,如TGV镀铜添加剂、负性光刻胶、低温PSPI等产品适配CoPos封装需求。同时关注公司境内外制造布局、精细化KPI考核、敏捷业务响应等经营策略,以及南通工厂产能匹配、提升国产替代份额等进展。
当前先进封装光刻胶市场现状如何?
当前先进封装光刻胶市场需求旺盛,AI驱动HBM需求爆发持续贡献增长。艾森股份现有产能满足至2028年需求,华东基地按计划推进,灵活适配市场需求,确保客户供应稳定。公司通过持续研发、产能建设、深度绑定头部客户等方式,推进产品认证与规模化替代。
艾森股份研报存在哪些风险提示?
艾森股份产能扩张需持续匹配市场需求,东南亚制造中心建设存在不确定性。公司对日替代进展具体产品方向未详细展开,需关注技术突破与客户接受度。此外,半导体行业周期波动及原材料价格变动可能影响公司经营业绩,需持续关注行业竞争格局变化。
你可能感兴趣
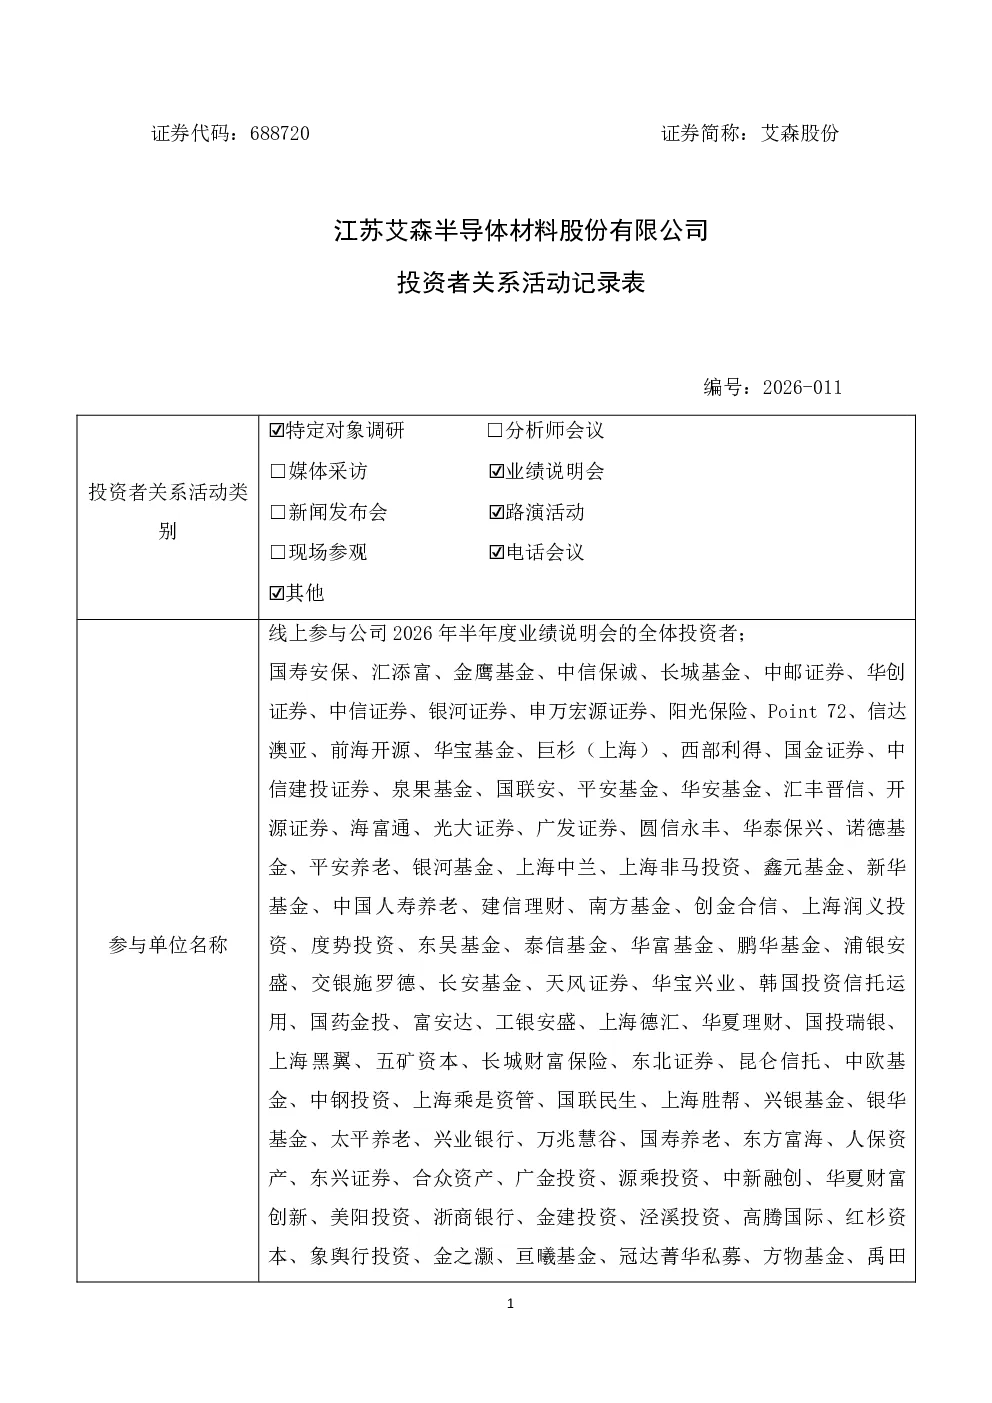
688720 艾森股份 投资者关系活动记录表20260716
未知机构2026-07-16
603212 赛伍技术 赛伍技术投资者关系活动记录表 20260911
未知机构2026-09-14
002412 汉森制药 2026年9月2日投资者关系活动记录表
未知机构2026-09-02
002907 华森制药 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-11
002303 美盈森 2026年7月28日投资者关系活动记录表
未知机构2026-07-28
002303 美盈森 2026年8月3日投资者关系活动记录表
未知机构2026-08-03
920799 艾融软件 投资者关系活动记录表
未知机构2026-08-21
002303 美盈森 2026年7月13日投资者关系活动记录表
未知机构2026-07-13
002303 美盈森 2026年7月14日投资者关系活动记录表
未知机构2026-07-14