猜你想问
华森制药2026年半年报核心内容有哪些?
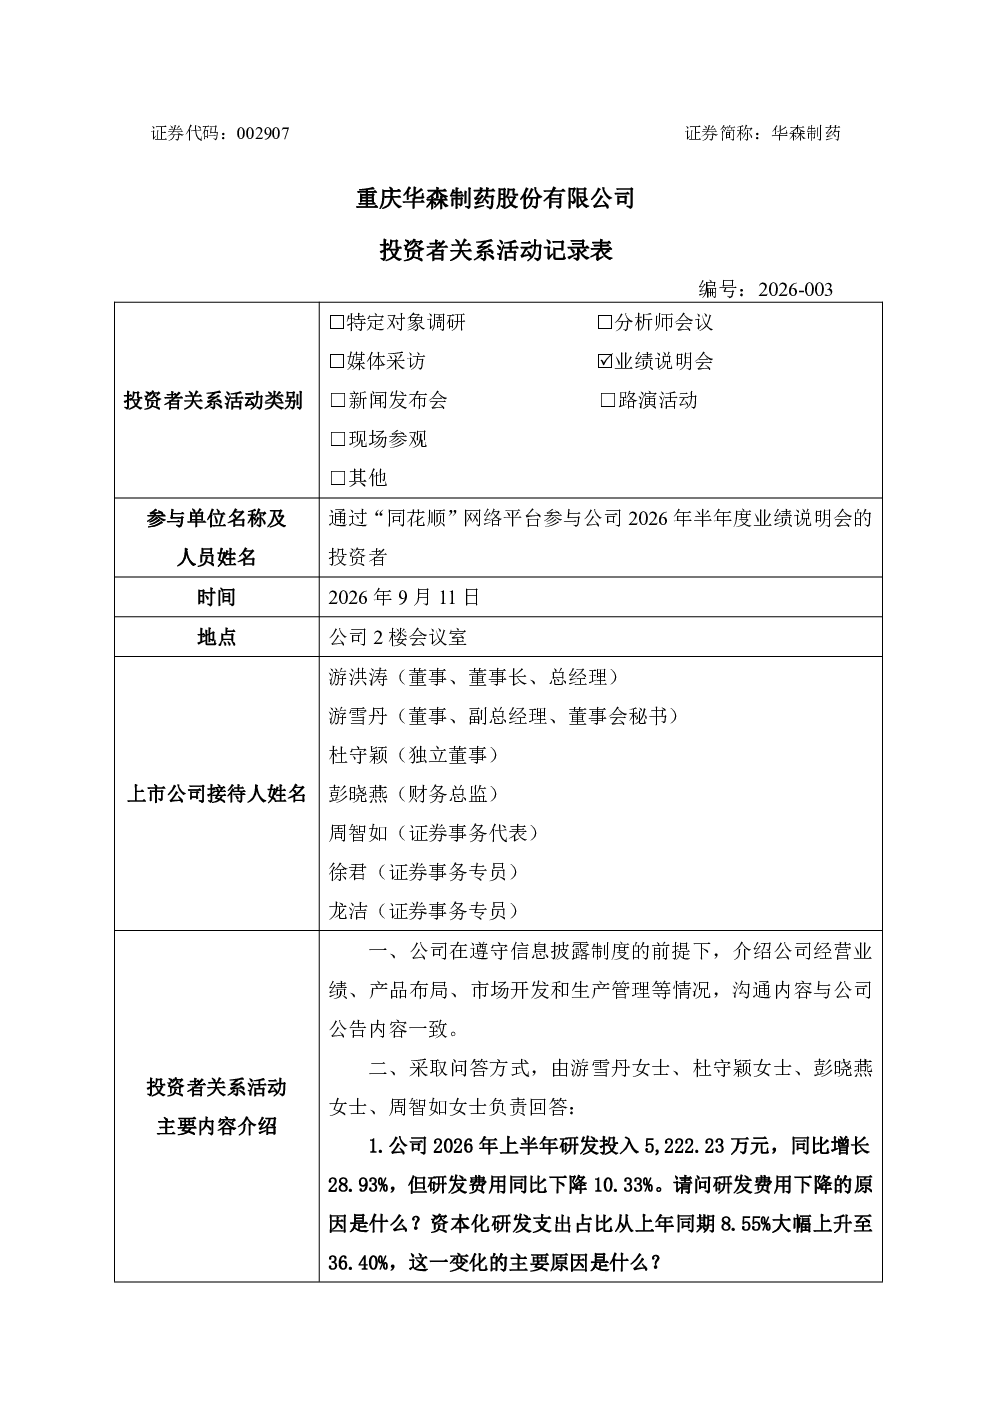
华森制药2026年上半年研发投入5,222.23万元,同比增长28.93%,研发费用同比下降10.33%,资本化研发支出占比大幅提升至36.40%。耳鼻喉科用药收入因甘桔冰梅片未入基药目录下降15.24%,但5个产品入选新版基药目录。创新药子公司华森英诺和华森奥睿持续亏损,但ORIC-1940项目进入临床Ib期研究。境外收入同比增长83.88%,国际化战略分三阶段推进。公司中期拟每10股派发现金红利0.35元,并推进“666”研发目标。
中成药行业发展趋势如何?
中成药行业发展趋势注重临床价值提升,华森制药计划通过上市后临床研究、与国家级学会合作推动产品纳入指南共识,并加强真实世界研究和药物经济学评价。公司耳鼻喉科用药虽受基药目录调整影响,但通过市场推广和产能保障准备放量,同时集采品种呈现“以量补价”特征,有助于提升市场占有率。国际化战略短期聚焦仿制药注册准入,中期推进制剂出口,长期探索创新药License-out机会。
华森制药报告重点分析了哪些方向?
华森制药报告重点分析了研发投入与产出,资本化研发支出占比提升反映实际投入力度增强。公司应对集采压力通过产品结构优化、提升市场占有率、精细化管理和成本管控。创新药研发方面,公司对“高投入、长周期、高风险”有预期,ORIC-1940项目有望成为HLH原研1类创新药。国际化战略分阶段推进,同时关注市值管理与股东回报,通过分红、投资者沟通提升估值。
当前市场对华森制药的判断是什么?
华森制药市场表现需关注研发投入与产出效率,公司上半年研发投入显著增长,但创新药子公司仍亏损。耳鼻喉科用药受基药目录影响波动,需关注新版目录实施后的市场表现。集采品种收入微增,销量增长体现“以量补价”。公司国际化战略处于初期阶段,境外收入增长主要来自仿制药注册。市值方面PE约25-30倍,低于行业平均水平,估值提升需依赖业绩增长和创新转型。
华森制药研报存在哪些风险提示?
华森制药研报需关注创新药研发风险,华森英诺和华森奥睿持续亏损,研发项目存在失败可能。耳鼻喉科用药受基药目录调整影响较大,未来目录变化可能再次影响收入。集采政策持续调整带来价格压力,公司需持续优化产品结构和成本控制。国际化战略面临注册、审批等不确定性,海外市场推广效果未知。公司虽有多维度风险应对措施,但市场环境变化仍需持续关注。