猜你想问
盛洋科技2026年半年度经营情况如何?
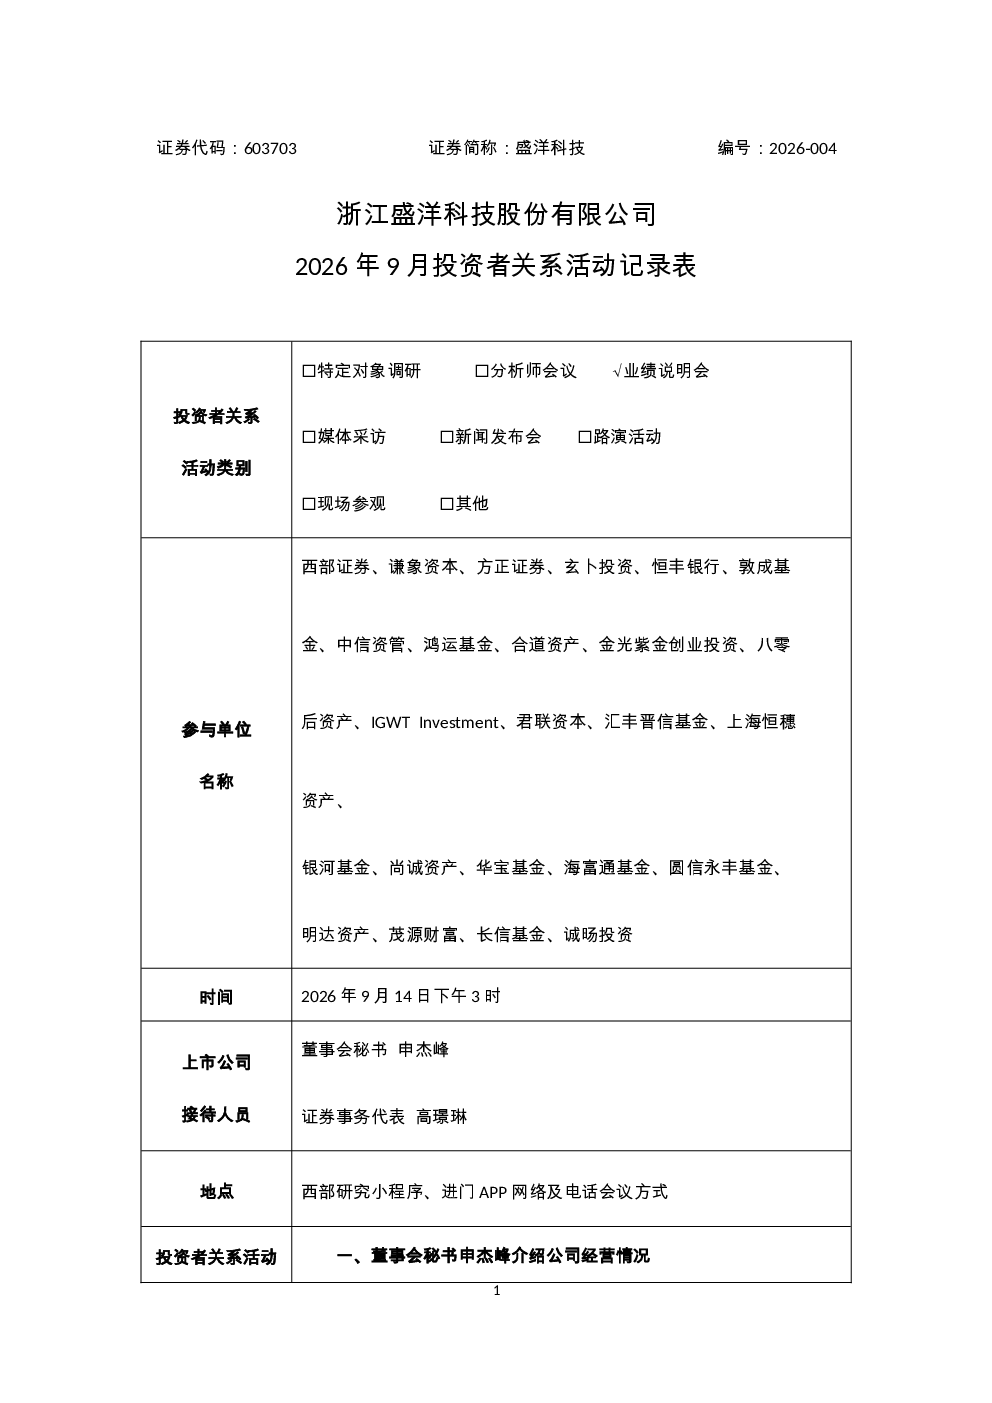
上半年总营业收入6.71亿元,同比增长近50%,但毛利率下降,主要受原材料价格上涨影响。高速线缆业务受益AI算力建设,收入2.06亿元,新增客户13家。显示器件业务新增中小尺寸TFT-LCD业务,贡献1.12亿元。卫星通信业务收入1.12亿元,同比增长约110%,取得CANAL+GROUP等多批订单。
AI算力建设对盛洋科技高速线缆业务有何影响?
高速线缆业务受益AI算力基础设施建设,上半年收入2.06亿元,新增客户13家。但该板块毛利率下降,主要因原材料价格上涨导致价格传导滞后,未来能否传导至客户端尚不明确。
盛洋科技显示器件业务未来增长潜力如何?
显示器件业务通过收购广东弘电视讯51%股权,新增中小尺寸TFT-LCD业务,上半年贡献1.12亿元。业务尚处成长期,公司正推进产能建设与工艺升级,未来收入具备增长潜力,但当前毛利率因并表新增业务而承压。
盛洋科技当前市场现状如何?
公司上半年营收6.71亿元,同比增长近50%,但毛利率下降,经营现金流为负。高速线缆和显示器件业务面临原材料价格上涨压力,卫星通信业务增长迅速。公司拟通过再融资、收购和授信等方式支持业务扩张,目前无流动性风险。
盛洋科技研报存在哪些风险提示?
原材料价格上涨导致毛利率下降,价格传导存在滞后性,可能影响公司盈利能力。高速线缆和显示器件业务当前毛利率承压,未来改善情况取决于产能工艺升级效果。再融资进展存在不确定性,需履行监管审核程序。
你可能感兴趣
603052 可川科技 2026-004 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688595 芯海科技 20260718 2026-004 芯海科技投资者关系活动记录表 2026年7月16日
未知机构2026-07-17
688191 智洋创新 2026年9月8日投资者关系活动记录表
未知机构2026-09-09
688623 双元科技 投资者关系活动记录表2026-004 2026年半年度业绩暨现金分红说明会
未知机构2026-08-26
603757 大元泵业 浙江大元泵业股份有限公司2026年投资者关系活动记录表 2026-004
未知机构2026-08-17
688039 当虹科技 当虹科技 证券代码 投资者关系活动记录表2026-004
未知机构2026-09-10
688651 盛邦安全 远江盛邦安全科技集团股份有限公司2026年9月10日投资者关系活动记录表
未知机构2026-09-11
002960 青鸟智控 投资者关系活动记录表 2026年8月17日 编号2026-004
未知机构2026-08-17
688558 国盛智科 国盛智科2026年9月1日投资者关系活动记录表
未知机构2026-09-02
688035 德邦科技 2026-004 德邦科技投资者关系活动记录表 202671-716
未知机构2026-07-17