猜你想问
智洋创新2026年投资者关系活动记录表核心内容是什么?
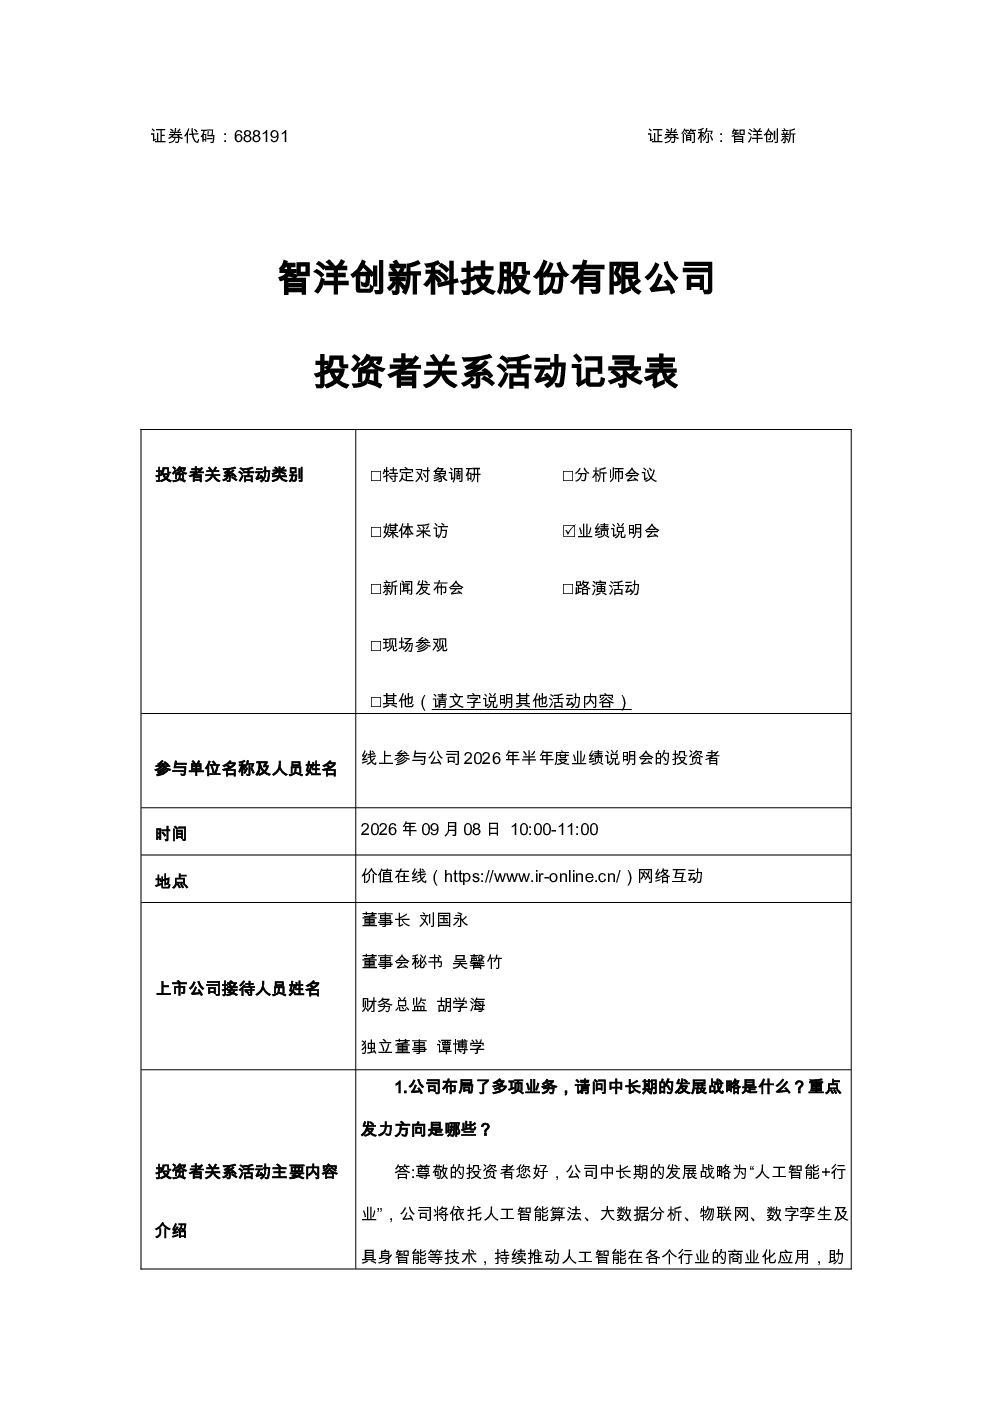
智洋创新在2026年投资者关系活动中重点介绍了其外延式发展战略,包括完成对灵明光子的战略投资,并持续围绕人工智能等前沿行业布局。公司还分析了2026年上半年业绩下降的原因,主要受电力业务竞争加剧、销售价格承压、项目落地周期长等因素影响,同时收入减少、成本上涨、费用增加也导致利润下降。公司强调将持续推进研发项目,实施“人工智能+行业”长期发展战略。此外,公司还分享了市值管理措施,如完善资本市场制度、搭建投资者沟通桥梁、制定利润分配方案等,并计划通过定向增发布局多垂域具身智能及人工智能体等方向,提升综合竞争力。
人工智能行业发展趋势如何?
智洋创新在报告中指出,人工智能行业将持续围绕与公司业务具有协同效应的方向布局,积极寻找优质团队和项目。公司战略投资灵明光子,补强上游关键芯片和高端感知技术能力,以支持其在人工智能领域的长期发展战略。这表明人工智能行业未来将更加注重技术整合与产业链协同,上游核心技术的掌握将成为企业竞争优势的关键。同时,公司业务拓展至水利、轨道交通、新能源等行业场景,也反映了人工智能技术将在更多垂直领域得到应用,推动行业多元化发展。
智洋创新报告重点分析了哪些方向?
智洋创新报告重点分析了公司外延式发展战略,特别是对灵明光子的战略投资及其对人工智能领域布局的协同效应。此外,报告还深入剖析了公司2026年上半年业绩下降的原因,包括电力业务受行业竞争加剧及销售价格承压、项目落地周期长、收入确认较少、成本上涨、费用增加等因素。同时,报告强调了公司持续推进研发项目,实施“人工智能+行业”长期发展战略,以及通过定向增发布局多垂域具身智能及人工智能体等方向,提升具身人工智能软硬件及感知技术能力。
当前市场对智洋创新有何判断?
从智洋创新2026年投资者关系活动记录表来看,市场对其业务发展存在多维度判断。一方面,公司通过战略投资灵明光子补强上游技术能力,并拓展业务至水利、轨道交通、新能源等行业场景,显示出其在人工智能领域的积极布局和多元化发展策略。另一方面,报告也坦诚分析了上半年业绩下降的原因,如电力业务竞争加剧、销售价格承压等,反映出公司在传统业务领域面临的挑战。整体而言,市场需关注公司技术布局的成效以及新业务拓展的进展,同时对其产业链整合能力与长期发展战略进行综合评估。
智洋创新研报存在哪些风险提示?
智洋创新研报中提示了多项潜在风险。首先,电力业务受行业竞争加剧及销售价格承压影响,可能导致营业收入下降。其次,项目落地周期长,上半年收入确认较少,可能影响短期业绩表现。此外,核心成本件价格上涨、研发、财务、销售费用增加等因素,也可能对利润产生压力。公司在市值管理方面虽已制定多项措施,但市场波动仍可能影响其投资价值。最后,新业务拓展至水利、轨道交通、新能源等行业场景,也存在市场接受度不确定的风险。这些因素均需投资者关注,以全面评估公司发展前景与潜在挑战。